Prêt hypothécaire senior : financer un projet après 70 ans, retour sur le dossier d'un hôtelier
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
L’hôtelier avait 70 ans. Il était propriétaire des murs en nom propre, exploitait un établissement à Paris et souhaitait financer la rénovation de son hôtel. Plusieurs banques avaient été contactées. Aucune n’avait donné suite, l’âge du propriétaire pesant visiblement dans leur analyse. Son âge ne disait pourtant rien, à lui seul, de la solidité de son projet.
Ce retour sur ce cas concret pose une question que beaucoup de propriétaires seniors se posent sans toujours oser la formuler : est-il encore possible d’obtenir un financement hypothécaire après 70 ans, sans vendre son bien ? La réponse existe, mais elle demande une structuration précise du dossier et une connaissance des prêteurs qui financent effectivement ce profil.
Le prêt hypothécaire n’est pas un produit réservé aux emprunteurs en pleine phase d’accumulation. C’est un financement adossé à un actif immobilier existant : le prêteur s’appuie sur la valeur du bien donné en garantie hypothécaire, mais il examine aussi, et toujours, la capacité de remboursement de l’emprunteur. Ces deux dimensions sont inséparables. Mettre en avant l’une sans l’autre fragilise n’importe quel dossier.
Voici comment ce type de dossier se construit, pas à pas, en partant du cas réel.
Ce que les banques voient à 70 ans
Quand une banque de réseau reçoit une demande de financement d’un emprunteur de 70 ans, son analyse n’est pas irrationnelle : elle est calibrée pour un produit qui ne correspond pas à cette situation. Les banques traditionnelles raisonnent en durée d’emprunt, en âge à l’échéance et en couverture d’assurance. Un prêt signé à 70 ans sur 15 ans, c’est un emprunteur de 85 ans en fin de crédit. Les assureurs classiques rechignent à couvrir ce profil, ou le font à un coût qui dégrade l’équilibre de l’opération.
Ce n’est pas un refus délibéré d’aider des propriétaires âgés. C’est l’effet mécanique de grilles de risque conçues pour un autre produit. L’hôtelier parisien n’a pas été rejeté parce que son projet était défaillant ; il n’a pas obtenu de réponse parce qu’il sollicitait des financeurs dont les critères ne prévoyaient pas sa configuration.
Le prêt hypothécaire de trésorerie fonctionne différemment. La garantie hypothécaire constitue le premier pilier de l’analyse : un bien libre de toute dette, ou faiblement grevé, offre une sécurité réelle au prêteur. L’assurance décès n’y est pas toujours requise au même titre que dans un crédit amortissable classique, certains prêteurs acceptant des alternatives ou des niveaux de couverture adaptés au profil senior. C’est précisément pourquoi ce type de financement reste accessible là où les circuits habituels ferment leurs portes.
Cela ne signifie pas que l’âge devient neutre. Certains prêteurs fixent un âge maximum à l’octroi ou à l’échéance du prêt. Identifier ceux qui financent effectivement les profils de plus de 70 ans est une étape à part entière, que seul un courtier qui travaille régulièrement sur ce segment peut accomplir avec efficacité.
Le socle d’un dossier solide : actif, flux et structure
L’erreur la plus fréquente sur les dossiers seniors consiste à présenter uniquement la valeur du bien. «J’ai un immeuble qui vaut X.» C’est une donnée utile, mais insuffisante. Un prêteur qui finance un emprunteur de 70 ans veut comprendre comment le prêt sera remboursé, pas seulement comment il sera sécurisé en cas de défaillance.
Dans un dossier comme celui de l’hôtelier, trois éléments forment le socle de la présentation :
- L’actif : les murs de l’établissement, détenus en nom propre, avec une valeur à établir et une éventuelle dette résiduelle à préciser.
- Les flux : les revenus tirés de l’exploitation hôtelière, à documenter par les comptes des derniers exercices, qui doivent pouvoir absorber les échéances du financement envisagé.
- La structure de détention : bien en nom propre, ce qui déterminait qui pouvait être emprunteur, quelle entité devait porter la dette et quel actif pouvait techniquement être donné en garantie hypothécaire.
Ces trois points doivent apparaître ensemble dans le dossier, présentés de manière cohérente. Un bien de valeur adossé à des flux insuffisants ou mal documentés n’aboutit pas. Des flux solides sans garantie hypothécaire lisible non plus. C’est l’articulation des deux, dans une structure juridiquement viable, qui construit la crédibilité auprès du prêteur.
Le travail de structuration commence là : identifier quel bien peut être donné en garantie, vérifier qu’il n’est pas grevé de façon incompatible avec l’opération, et mesurer si les revenus disponibles couvrent les échéances sans fragiliser l’exploitation courante. Cette vérification préalable prend du temps. Elle en fait gagner beaucoup plus ensuite.
La mécanique du financement : prêt amortissable ou prêt in fine
Une fois le socle identifié, la forme du financement se décide. Deux options principales existent dans le cadre d’un refinancement hypothécaire : le prêt amortissable et le prêt in fine.
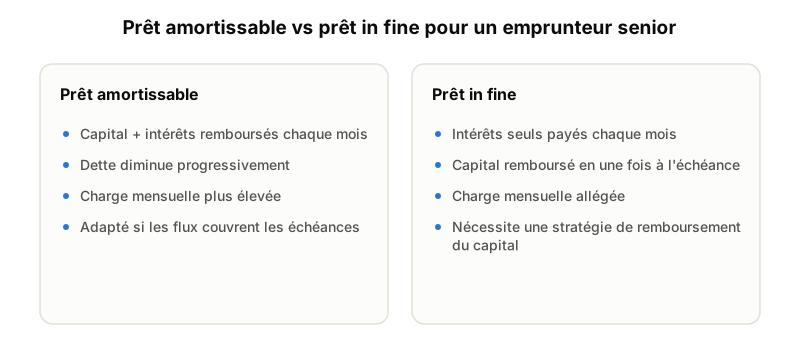
Un prêt amortissable fonctionne comme un crédit classique : capital et intérêts sont remboursés chaque mois, la dette diminue progressivement. Pour un emprunteur de 70 ans dont les revenus d’exploitation sont réguliers et documentés, cette structure peut convenir si la durée reste cohérente avec sa situation et si les échéances mensuelles restent absorbables sans peser sur la trésorerie courante.
Le prêt in fine prévoit un remboursement du capital en une seule fois à l’échéance. Pendant toute la durée du prêt, l’emprunteur ne règle que les intérêts. Ce montage allège la charge mensuelle, ce qui peut correspondre à un profil dont les revenus sont stables mais dont la trésorerie doit être préservée pour l’exploitation quotidienne. En contrepartie, il suppose une stratégie claire pour le remboursement final du capital : transmission, cession partielle d’actifs ou refinancement.
Dans un dossier comme celui de l’hôtelier, c’est cette dimension qui demande un travail approfondi avec l’expert-comptable : modéliser l’impact du financement sur la trésorerie de l’établissement, démontrer que les échéances restaient absorbables, et inscrire le remboursement final dans une logique patrimoniale cohérente. Le choix entre les deux formes n’est pas technique ; il est stratégique, et il dépend de la situation spécifique de chaque emprunteur.
Le rôle du notaire et de l’expert-comptable
Sur un dossier de financement hypothécaire senior, le notaire et l’expert-comptable n’interviennent pas en fin de parcours pour apposer leur signature. Ils construisent le dossier avec moi, en amont, et leur rôle est structurant.
Le notaire vérifie la situation juridique du bien donné en garantie : y a-t-il des hypothèques en cours ? Des indivisions ? Des servitudes susceptibles de compliquer la prise de garantie ? Ces questions doivent être réglées avant toute présentation à un prêteur. Dans le cas d’un bien détenu en nom propre depuis plusieurs décennies, des situations successorales ou des droits préexistants peuvent exister sans que le propriétaire en ait une conscience précise. Le notaire cartographie ce passif et propose, si nécessaire, les actes pour y remédier.
L’expert-comptable, de son côté, produit la documentation des flux. Sur un dossier où l’emprunteur est un exploitant hôtelier, il ne s’agit pas de se limiter à joindre les bilans des trois derniers exercices. Il faut les présenter de manière à mettre en lumière la capacité de remboursement réelle, distinguer les revenus stables des éléments exceptionnels, et projeter la trésorerie sur la durée du financement envisagé.
Cette collaboration à trois permet de produire un dossier cohérent avant toute présentation à un prêteur. Un prêteur qui reçoit un dossier complet, signé par les bons professionnels et présenté d’un seul tenant, instruit différemment qu’un prêteur à qui l’on envoie des pièces au fil de l’eau.
Les erreurs qui font capoter un dossier senior
Plusieurs schémas reviennent régulièrement sur les dossiers de propriétaires seniors qui n’aboutissent pas. Les connaître permet de les éviter.
Présenter le bien sans les flux, c’est le premier. La valeur d’un immeuble renseigne sur la qualité de la garantie, pas sur la capacité de remboursement. Un prêteur qui ne voit pas comment les échéances seront honorées ne progresse pas dans l’instruction, quelle que soit la valeur du patrimoine présenté.
Solliciter les mauvais prêteurs, c’est le deuxième. Les banques de réseau ont des critères d’âge maximum précis et ne les négocient pas. Se concentrer sur elles quand d’autres financeurs spécialisés dans les profils seniors existent, c’est multiplier les refus qui ne disent rien sur la qualité réelle du projet.
Négliger la structure de détention, c’est le troisième point de blocage. Selon que le bien est en nom propre, en SCI, dans une société foncière ou dans une holding, les contraintes juridiques, fiscales et de garantie diffèrent. Une solution techniquement viable peut être bloquée par un problème de structure que personne n’a anticipé.
Enfin, soumettre un dossier incomplet génère des demandes de pièces complémentaires en cascade, qui ralentissent l’instruction et fatiguent les interlocuteurs. Un dossier présenté une seule fois, avec tous les éléments organisés et cohérents entre eux, progresse bien plus vite que plusieurs tentatives successives mal préparées.
Au-delà de l’hôtellerie : d’autres profils seniors concernés
Le cas de l’hôtelier est révélateur, mais il n’est pas isolé. D’autres propriétaires seniors se retrouvent dans une logique comparable, avec des variantes qui tiennent à leur situation propre.
Un gérant de SCI qui a constitué son patrimoine pendant vingt ans, qui approche ou dépasse 70 ans, et qui veut rembourser des comptes courants d’associés sans céder un immeuble est dans une configuration voisine : un patrimoine en société, des flux locatifs documentables, une dette à porter par la SCI sur l’actif qu’elle détient.
Un propriétaire non-résident qui détient des biens en France et veut financer une rénovation énergétique pour améliorer le DPE de son parc locatif rencontre un double obstacle : son statut de non-résident et son âge. La solution passe souvent par une SCI française, qui porte la dette et offre la garantie hypothécaire, avec des flux documentés adaptés aux exigences du prêteur. Un propriétaire vivant hors de France que j’ai accompagné a ainsi financé la rénovation énergétique de son parc locatif, grâce à une opération portée par une SCI française mobilisant son patrimoine existant, sans vendre aucun bien.
Une cliente non-résidente dont les demandes en nom propre avaient échoué a pu régler les droits de succession sur un bien familial grâce à une opération reposant sur une SCI française, construite avec le notaire et l’expert-comptable. Le bien est resté dans la famille.
Ce que ces situations ont en commun : un patrimoine existant, une capacité de remboursement à documenter et une structure à choisir avec soin. Ce sont ces trois dimensions, présentées ensemble à un prêteur qui finance ce profil, qui ouvrent une voie concrète.
Avant de présenter votre dossier : les éléments à rassembler
Sur un dossier de financement hypothécaire senior, les ressources générales ont leurs limites. Les conditions varient d’un prêteur à l’autre, les critères d’âge et d’assurance évoluent, et la structuration dépend de chaque situation patrimoniale. Voici les points de repère concrets pour avancer utilement.
Commencez par rassembler les documents de base :
- Titre de propriété et relevé de situation hypothécaire du bien envisagé comme garantie
- Derniers avis d’imposition et, si l’actif est lié à une exploitation, bilans des trois derniers exercices
- Tout document relatif aux dettes en cours sur le bien (tableau d’amortissement si crédit résiduel)
- Pour une SCI ou une société : statuts, comptes sociaux, répartition des comptes courants d’associés
Ces éléments permettent d’évaluer la faisabilité avant toute démarche auprès d’un prêteur. Rapprochez-vous ensuite de votre notaire pour clarifier la situation juridique du bien. Cette démarche, souvent repoussée, conditionne la suite : un bien grevé d’une hypothèque résiduelle ou d’une situation successorale non soldée ne peut servir de garantie qu’une fois la situation clarifiée (rang disponible, mainlevée ou reprise de la dette existante, règlement de la succession).
L’étude gratuite permet de vérifier si votre situation entre dans le périmètre d’une solution viable, sans engagement de votre part. C’est le point de départ, pas la conclusion du processus.
Ce que retenir du dossier de l’hôtelier
L’hôtelier parisien a financé la rénovation de son établissement grâce à une solution adaptée à sa situation et à la détention des murs, construite autour des trois dimensions que tout financeur hypothécaire examine : la valeur de l’actif, les flux qui supportent la dette et la structure qui la porte.
À 70 ans, le chemin vers un financement hypothécaire n’est pas fermé. Il est simplement différent de celui que les circuits bancaires habituels proposent. La distinction entre les prêteurs accessibles selon le profil, le choix entre prêt amortissable et prêt in fine, et le travail préparatoire avec le notaire et l’expert-comptable font la différence entre une tentative qui reste sans réponse et un dossier qui aboutit.
Si vous détenez un patrimoine immobilier en nom propre ou en société, si vous avez un projet précis à financer et si vos démarches habituelles n’ont pas abouti, présentez votre projet. L’étude gratuite permet d’analyser votre situation concrète : quel actif peut servir de garantie, quels flux documentent votre capacité de remboursement, quelle structure est adaptée et quels prêteurs financent effectivement votre profil. La première étape est sans engagement, et elle vous donne une réponse fondée plutôt qu’une nouvelle tentative construite à l’aveugle.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.