Prêt hypothécaire à Lyon : dirigeants, SCI et comptes courants d’associés
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
À Lyon, une bonne partie du patrimoine des familles d’entrepreneurs n’apparaît sur aucun relevé de compte. Elle est dans la pierre : une SCI qui porte les murs de la société d’exploitation, un plateau de bureaux loué depuis quinze ans, deux appartements à Villeurbanne, une maison familiale à Écully. Le jour où un besoin de trésorerie apparaît, la banque voit la valeur du bien. Puis elle vous demande pourquoi vous ne vendez pas.
Le prêt hypothécaire à Lyon, à Villeurbanne ou dans l’Ouest lyonnais mobilise un bien que vous détenez déjà, en nom propre ou en société, pour financer un projet sans le céder. Ce n’est pas un crédit immobilier bancaire classique : c’est un financement adossé à votre patrimoine, pour les cas où votre banque ne suit pas. Pour convaincre un prêteur, votre dossier doit relier trois éléments : ce que vous possédez, ce que vos revenus permettent de rembourser et l’entité qui s’endettera. Un immeuble de la Presqu’île, aussi bien placé soit-il, ne suffit jamais à obtenir un accord.
Je suis courtier depuis 2007, dans le crédit et le financement depuis plus de 25 ans, et mon cabinet BG Finances est mandataire du réseau Artémis Courtage (ORIAS 22001718). Je travaille depuis Paris et je n’ai aucun bureau dans le Rhône. Pour un dossier lyonnais, nous échangeons par téléphone et en visioconférence, et vous m’adressez les pièces par mail. Seule la signature de la garantie demande un déplacement : elle a lieu chez un notaire, souvent le vôtre ou une étude proche du bien.
Trois profils reviennent dans la région : le dirigeant de PME qui finance sa société avec un bien personnel, les associés de SCI d’entreprise qui veulent rembourser leurs avances, et le propriétaire de plus de 65 ans qui prépare la transmission de son parc locatif. Pour les autres territoires, la page prêt hypothécaire partout en France regroupe les situations par région.
Lyon et sa métropole : un patrimoine logé dans les murs
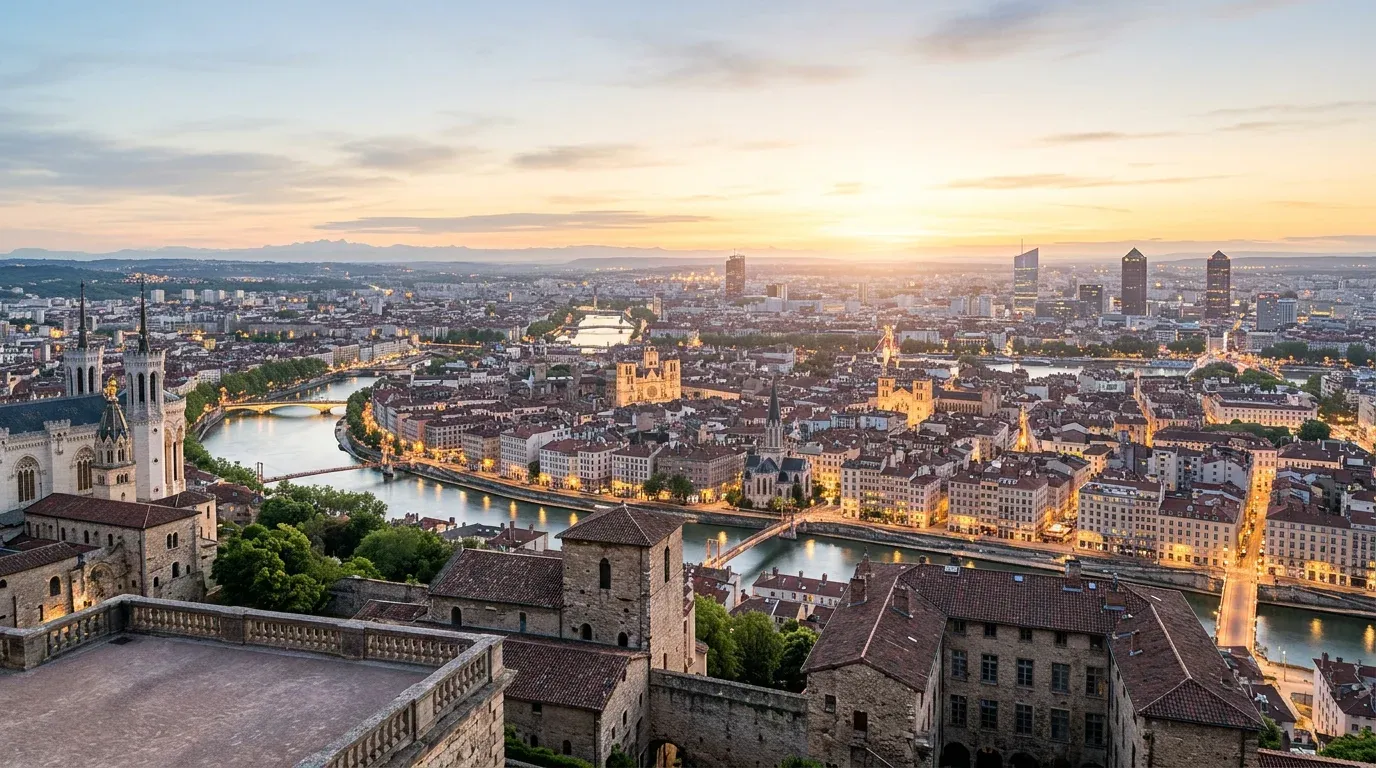
Depuis le 1er janvier 2015, la Métropole de Lyon est une collectivité à statut particulier qui exerce les compétences d’un département sur son territoire. Elle compte environ 1,43 million d’habitants (INSEE, population de référence au 1er janvier 2022). L’un des premiers pôles économiques français, l’agglomération concentre une forte densité de PME, de holdings familiales et de SCI d’entreprise, de la Part-Dieu à Gerland jusqu’au parc Techlid de l’Ouest lyonnais.
Au 1er trimestre 2025, le prix médian des appartements anciens à Lyon s’établissait à 4 340 € le mètre carré, en baisse de 3 % sur un an (bases immobilières des Notaires de France, note de conjoncture de juillet 2025). Les prix de l’ancien ont reculé depuis 2022, et cette médiane varie fortement d’un arrondissement à l’autre. Pour votre bien précis, consultez la base DVF (demandes de valeurs foncières), qui recense les ventes réelles rue par rue. Le prêteur fera évaluer le bien de son côté, mais vous éviterez de partir d’une valeur rêvée.
À Lyon, les résidences secondaires et logements occasionnels ne représentent que 6 % des logements (INSEE, recensement 2023). Les fiches communales de l’INSEE donnent aussi la part des 65 ans et plus pour Villeurbanne, Caluire ou Tassin. Conséquence directe pour vous : le patrimoine local prend surtout la forme de biens de rapport et de murs professionnels, et le prêteur lira d’abord leurs loyers.
Avant de commencer : les pièces à réunir
Un dossier hypothécaire se gagne ou se perd sur les pièces. Rassemblez ce qui existe déjà, sans chercher à le mettre en forme :
- pour chaque bien, l’acte d’acquisition ; pour une SCI, les statuts dans leur dernière version et le procès-verbal de la dernière assemblée ;
- les trois derniers bilans de la SCI et de la société d’exploitation, ou vos avis d’imposition pour les biens en nom propre ;
- les baux en cours et l’état des loyers encaissés ;
- le tableau d’amortissement de chaque crédit en cours ;
- le détail des comptes courants d’associés, associé par associé ;
- à la retraite, vos relevés de pension et, s’il existe, le projet de donation préparé avec le notaire.
Vérification simple : si votre expert-comptable vous transmet ces éléments en une semaine, le dossier peut être analysé. Des bilans non approuvés ou des statuts jamais mis à jour après une cession de parts se régularisent d’abord.
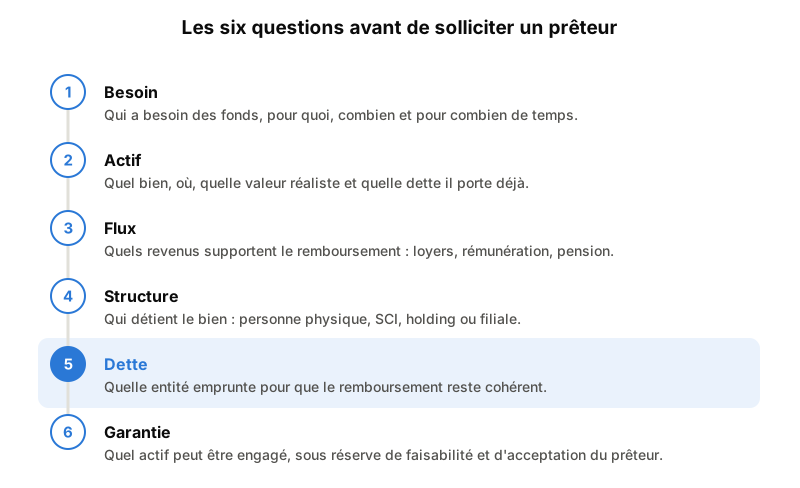
Étape 1 : formuler le besoin
Commencez par écrire qui emprunte, dans quel but, quel montant et sur quelle durée. « Récupérer une partie de mes avances » reste trop vague. « Les deux associés de la SCI veulent récupérer une partie de leurs comptes courants pour un projet personnel dans l’année » constitue déjà le début d’un dossier.
La durée oriente le choix. Un besoin durable appelle plutôt un prêt amortissable ; un besoin ponctuel, remboursé par un capital attendu, peut relever d’un prêt in fine ou d’un relais de trésorerie adossé à un actif.
Étape 2 : choisir le bien à mobiliser
Quel bien, situé où, pour quelle valeur réaliste, et quelle dette porte-t-il déjà ? Un plateau de bureaux loué à la société du dirigeant, un appartement locatif sans crédit à Villeurbanne et une résidence principale à Tassin se lisent différemment. Le bien le plus cher n’est pas toujours le bon candidat. Un bien sans dette, détenu par l’entité qui empruntera, simplifie presque toujours l’opération. Vérifiez sur l’état hypothécaire, que le notaire peut demander, qu’aucune inscription ancienne ne subsiste.
Étapes 3 à 5 : flux, structure et entité qui porte la dette
La plupart des refus qu’on me décrit se jouent ici. Les flux d’abord : loyers, rémunération du dirigeant, dividendes, pension. La structure ensuite : personne physique, SCI à l’IR ou à l’IS, holding, filiale. Vient enfin le choix de l’entité qui porte la dette, celle dont les ressources rembourseront et qui détient le bien donné en garantie, ou qui obtient d’un tiers qu’il l’engage.
Le dirigeant qui finance sa société avec un bien personnel
Dans une métropole de PME, le scénario est fréquent : société rentable, projet de stock ou de second établissement, banque qui ne suit pas. Un entrepreneur de la vente en ligne de bijoux d’occasion était dans ce cas, les banques refusant de financer un stock d’or et de bijoux. Un prêt hypothécaire de trésorerie a été mis en place sur un bien qu’il détenait personnellement, puis les fonds ont été apportés en compte courant d’associé à sa société pour acheter le stock.
Ce montage tient si la société peut rembourser ce compte courant au rythme des échéances du prêt. Faites rédiger par l’expert-comptable une convention de compte courant calée sur le tableau d’amortissement : le prêteur voit alors d’où viendra chaque échéance. La page dirigeants détaille cet accompagnement.
Les associés d’une SCI d’entreprise
Lorsque la SCI loue les murs à la société de son propre dirigeant, le prêteur lit le bail avec attention, car la solidité des loyers dépend alors de cette société. Si les associés ont financé l’immeuble par leurs avances, c’est la SCI qui emprunte, avec son immeuble en garantie, pour rembourser les comptes courants ; ses loyers servent ensuite le crédit. Des associés de SCI ont ainsi récupéré une partie de leurs avances sans vendre l’immeuble.
Les guides sur le remboursement de compte courant d’associé et sur le refinancement d’un immeuble de SCI décrivent la mécanique, et la page rembourser mes avances présente la démarche.
Le senior qui transmet sa SCI familiale
Vous détenez un parc de biens locatifs en grande partie remboursé, logé dans une SCI familiale, et vous voulez aider vos enfants sans vendre. Vos loyers et votre pension forment souvent un dossier plus solide que votre âge ne le laisse croire. Un couple a par exemple financé une donation qui a complété l’apport de son enfant et réduit le crédit nécessaire à son achat.
Qui est associé majoritaire, quelles parts sont déjà données en nue-propriété, qui est cogérant : ces réponses orientent le montage. Le prêt viager hypothécaire suit une autre logique, le remboursement intervenant en principe au décès ou à la cession du bien. Ces choix se font avec le notaire, et souvent avec la famille. La page seniors et le guide sur la holding immobilière prolongent le sujet.
Étape 6 : la garantie et la présentation aux prêteurs
La garantie hypothécaire reste la plus courante, sous réserve de faisabilité juridique et d’acceptation du prêteur. Selon le dossier, d’autres solutions s’envisagent : crédit lombard ou nantissement d’un portefeuille, voire d’un contrat d’assurance-vie si l’établissement et le contrat le permettent, fiducie-sûreté avec certains partenaires, vente à réméré. Chacune répond à une logique patrimoniale propre, aucune n’équivaut exactement au prêt hypothécaire.
Le dossier part ensuite uniquement vers les prêteurs qui financent ce profil. Le réseau Artémis Courtage travaille avec 80 partenaires bancaires ; ce chiffre est celui du réseau, et c’est dans ce cadre que je cible les établissements. Prévenez votre notaire dès cette étape : il contrôle l’état hypothécaire et la régularité des statuts avant que le prêteur ne les réclame. Point de contrôle final : le dossier répond par écrit aux six questions, pièces jointes.
Que faire si votre banque a déjà dit non
Un non bancaire vise souvent la façon dont le dossier a été présenté, pas le projet lui-même. Repérez d’abord le motif réel (âge, revenus mixtes, SCI à l’IS mal comprise, locataire unique lié au dirigeant), puis corrigez ce qui a pesé :
- montrez d’où viendra le remboursement, plutôt que la seule valeur du bien ;
- faites emprunter l’entité dont les revenus couvrent les échéances ;
- associez notaire et expert-comptable dès le départ, pas à la veille de la signature ;
- attendez un dossier complet avant toute nouvelle sollicitation.
Un cas publié illustre ce travail. Après la cession de son entreprise d’édition de logiciels, un entrepreneur a vu remis en cause le traitement fiscal de sa plus-value ; il a réglé un redressement fiscal de 300 000 euros grâce à un prêt hypothécaire de trésorerie, sans vendre ses biens.
Ressources pour aller plus loin
La page prêt hypothécaire pose les bases du mécanisme. Deux autres cas clients appliquent la même grille. Un vétérinaire voulait équiper sa clinique équine d’un scanner et construire la pièce capable de l’accueillir, un projet de 1,5 M€ : j’ai refinancé son compte courant d’associé dans la foncière propriétaire des murs de la clinique, et les liquidités dégagées ont bouclé le budget. Un marchand de biens dont la banque refusait de financer une acquisition de 600 000 € a obtenu, à titre personnel, un prêt hypothécaire de trésorerie garanti par son patrimoine immobilier ; les fonds, apportés en compte courant d’associé à sa société, ont débloqué l’achat. Auprès de votre notaire, demandez l’état hypothécaire de chaque bien envisagé ; auprès de votre expert-comptable, un prévisionnel sur la durée du prêt.
Prêt hypothécaire à Lyon : questions fréquentes
Faut-il un courtier installé à Lyon ?
Non. Je traite les dossiers lyonnais depuis Paris, à distance : téléphone, visioconférence, pièces envoyées par mail. Vous ne vous déplacez qu’une fois, pour signer la garantie devant notaire, le plus souvent dans l’étude qui vous suit déjà ou près du bien. Votre expert-comptable lyonnais reste votre interlocuteur habituel, et je travaille directement avec lui.
Une SCI peut-elle emprunter pour rembourser les comptes courants de ses associés ?
Oui, si ses loyers couvrent les échéances et si ses statuts autorisent l’emprunt et la garantie. Le prêteur examine le bail, le locataire et les bilans de la SCI, ainsi que les comptes de la société locataire lorsqu’elle appartient au dirigeant.
Peut-on obtenir un prêt hypothécaire après 70 ans ?
L’âge freine de nombreuses banques sans fermer toutes les portes. Un parc peu endetté, des loyers réguliers et une pension forment un dossier lisible pour les prêteurs qui financent ce profil. La solution dépend aussi de vos objectifs de transmission, à discuter avec votre notaire et votre famille.
Combien de temps faut-il pour obtenir une réponse ?
Je ne donne aucun délai avant d’avoir analysé le dossier sur pièces. La préparation pèse le plus : statuts à jour, bilans approuvés, comptes courants documentés.
Présenter votre projet lyonnais
Cette semaine, demandez à votre expert-comptable les derniers bilans de chaque entité concernée et le solde exact des comptes courants d’associés. Écrivez votre besoin en deux lignes, avec un montant et une durée, puis notez le bien envisagé et l’entité qui le détient.
Avec ces éléments, présentez-moi votre projet pour une étude gratuite. Je lis le besoin, l’actif, les flux, la structure, la dette et la garantie, puis je vous dis franchement ce qui me paraît finançable, et sous quelle forme. Aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.