Apport en compte courant d’associé ou augmentation de capital : comment financer sa société
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
« Je vais remettre de l’argent dans la société. » J’entends cette phrase presque chaque semaine, chez un restaurateur qui prépare un second établissement ou chez des associés de SCI qui financent une toiture. La décision est prise, la forme beaucoup moins. Entre un apport en compte courant d’associé et une augmentation de capital, l’argent arrive sur le même compte bancaire, mais il n’a ni le même statut juridique, ni le même coût, ni la même valeur aux yeux d’un banquier.
L’avance en compte courant est un prêt que vous consentez à votre société : elle vous doit la somme et peut vous la rembourser. L’augmentation de capital fait entrer les fonds dans les capitaux propres de façon durable, en échange de parts ou d’actions nouvelles. Entre les deux, une passerelle existe : l’incorporation du compte courant au capital.
Reste une question que beaucoup découvrent en chemin. D’où viendront les fonds ? Quand l’épargne manque mais qu’un bien immobilier est détenu, en nom propre ou en SCI, ce patrimoine peut garantir un financement personnel apporté ensuite à la société. À une condition : la capacité de remboursement et la structure qui porte la dette sont étudiées en même temps que la valeur du bien.
Je travaille dans le crédit et le financement depuis plus de 25 ans, comme courtier depuis 2007. Je ne suis pas conseiller fiscal : votre expert-comptable et votre notaire restent vos interlocuteurs sur l’impôt. Mon rôle porte sur la lecture qu’en fera le prêteur. Mon métier n’est pas le crédit immobilier bancaire classique : quand la banque ne suit pas, je structure des financements adossés au patrimoine que vous détenez déjà.
Les informations à réunir avant de choisir
Comptez une à deux heures pour rassembler ces pièces :
- le besoin chiffré, son usage précis (travaux, stock, ouverture, trésorerie) et la durée pendant laquelle la société en aura besoin ;
- les statuts à jour et la répartition actuelle du capital ;
- le dernier bilan, avec le montant des capitaux propres et des comptes courants déjà inscrits ;
- l’origine des fonds : épargne disponible, ou bien immobilier mobilisable avec sa valeur, sa dette restant due et l’entité qui le détient.
Le dernier point paraît secondaire. Il commande pourtant tout le reste, parce qu’un associé qui emprunte à titre personnel pour apporter crée une dette dans son patrimoine privé, que ses revenus devront rembourser, et la forme de l’apport déterminera s’il peut récupérer des sommes pour y faire face.
Étape 1 : comprendre ce qui distingue les deux apports
Le compte courant d’associé est une créance inscrite au passif de la société, parmi les dettes. Sauf convention contraire, il est remboursable à votre demande et peut porter intérêt. L’augmentation de capital passe par une assemblée générale extraordinaire qui modifie les statuts : les fonds deviennent des capitaux propres et ne vous sont plus dus.
| Critère | Apport en compte courant d’associé | Augmentation de capital en numéraire |
|---|---|---|
| Remboursabilité | À la demande, sauf convention de blocage | Non remboursable, sortie par cession des titres ou réduction de capital |
| Rémunération | Intérêts possibles, fixés par convention | Dividendes, si la société distribue |
| Formalités | Convention écrite recommandée, écriture comptable | Assemblée extraordinaire, statuts modifiés, annonce légale, dépôt au registre |
| Coût et délai | Faibles | Frais d’actes et de formalités, quelques semaines |
| Répartition du pouvoir | Inchangée | Dilution des associés qui ne souscrivent pas |
| Lecture par la banque | Une dette, sauf blocage ou subordination | Des fonds propres durables |
| Transformation ultérieure | Incorporable au capital | Définitive |
Dans une SARL à deux associés, si un seul souscrit l’augmentation de capital, l’équilibre du pouvoir bascule. Le compte courant laisse la répartition intacte.
Sur la fiscalité, je m’en tiens à un point fixé par la loi : la société ne déduit les intérêts versés sur les comptes courants que dans la limite d’un taux de référence publié chaque trimestre, et à condition notamment que son capital soit entièrement libéré. Le reste se traite avec votre expert-comptable, et le sujet est détaillé dans le guide sur la rémunération du compte courant d’associé.
Ajoutez à ce tableau une ligne qu’on oublie presque toujours : la date à laquelle vous aurez besoin de revoir votre argent. Elle tranche plus souvent que le coût des formalités.
Étape 2 : arbitrer selon la durée et la destination des fonds
Une règle simple tient dans la plupart des dossiers. Un besoin temporaire, appelé à se résorber (un stock revendu, un décalage de trésorerie, des travaux qui génèreront du chiffre d’affaires), s’accommode bien du compte courant. Un besoin structurel, qui conditionne la solidité de la société sur plusieurs années ou reconstitue des capitaux propres affaiblis, appelle plutôt le capital.
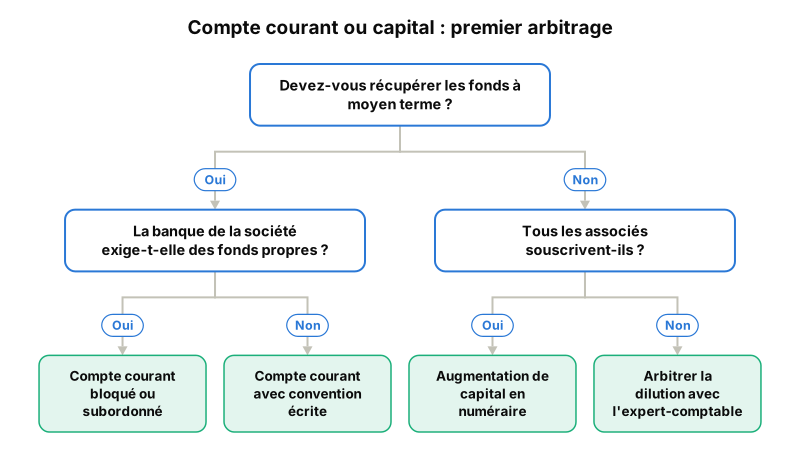
Si vous ne parvenez pas à associer une date ou un événement de remboursement à votre apport, c’est un signal : vos fonds sont probablement destinés à rester, et le capital mérite d’être étudié sérieusement.
Étape 3 : documenter l’apport
Une avance sans écrit reste valable. Elle devient fragile dès qu’un désaccord surgit entre associés ou qu’un prêteur examine le bilan. Rédigez une convention précisant le montant, le taux éventuel, les conditions de remboursement et, si besoin, une durée de blocage. Lorsque la convention est rémunérée et conclue avec un associé dirigeant, elle peut relever de la procédure des conventions réglementées : faites-la relire avant signature.
Gardez aussi la trace du virement depuis votre compte personnel, avec l’offre de prêt si les fonds sont empruntés. Le jour où vous demanderez un remboursement, l’origine de la créance ne se discutera pas.
Étape 4 : financer l’apport quand les liquidités manquent
Lorsque l’épargne ne suffit pas, l’associé peut emprunter à titre personnel, en garantissant le prêt par un bien qu’il détient, puis apporter les fonds à sa société. Un restaurateur d’Île-de-France a ainsi financé une part importante de l’ouverture de son second restaurant en mobilisant des biens immobiliers qu’il détenait personnellement, les fonds étant apportés en compte courant d’associé à la société porteuse du projet. Un entrepreneur de la vente en ligne de bijoux d’occasion a obtenu un prêt hypothécaire de trésorerie adossé à un bien détenu personnellement, apporté en compte courant d’associé pour financer des achats de stock que les banques sollicitées refusaient.
Pour rendre la mécanique concrète, voici un exemple fictif. Une dirigeante a besoin de 150 000 € pour sa société pendant trois ans, le temps qu’un nouveau magasin trouve son rythme. Elle détient un appartement locatif sans crédit. Si elle emprunte en prêt amortissable, ses mensualités pèsent tout de suite sur ses revenus personnels, et la société devra peut-être lui reverser une partie de l’avance pour l’aider à les payer. Un prêt in fine allège les échéances, mais le capital devra être remboursé en une fois : le compte courant, récupérable au terme, colle alors au calendrier, quand une augmentation de capital l’enfermerait dans la société.
Dans ce type de montage, la valeur du bien ne suffit pas. Le prêteur regarde comment le dirigeant remboursera, avec quels revenus, et si la société pourra lui reverser son avance le moment venu. Le montage complet et ses variantes figurent dans le guide sur le prêt hypothécaire personnel pour financer sa société.
Étape 5 : transformer plus tard le compte courant en capital
Le compte courant laisse la porte ouverte. Si un banquier réclame plus tard des fonds propres renforcés, ou si les capitaux propres tombent sous la moitié du capital social, vous pouvez convertir votre avance. On parle d’incorporation de compte courant au capital, ou de compensation de créances : la société libère les titres nouveaux en éteignant la dette qu’elle avait envers vous. Aucun argent ne circule.
L’opération suit les règles d’une augmentation de capital classique : assemblée extraordinaire, statuts modifiés, publicité. La créance doit être certaine, liquide et exigible. Dans les sociétés par actions, un arrêté de compte certifié par un commissaire aux comptes est exigé.
Reprenons l’exemple fictif. Deux ans après l’apport de 150 000 €, la société prépare un crédit d’équipement et sa banque souhaite des capitaux propres plus solides. La dirigeante incorpore 60 000 € au capital et garde 90 000 € en compte courant. Le bilan se renforce sans nouvel apport, et elle conserve une créance pour honorer le terme de son prêt personnel.
Les erreurs que je rencontre le plus souvent
La plus coûteuse ? Emprunter personnellement sur vingt ans pour souscrire une augmentation de capital, en comptant sur les dividendes pour payer les échéances. Les dividendes dépendent des résultats et d’un vote d’assemblée. Une mauvaise année suffit pour que l’associé rembourse seul.
Autre piège fréquent : laisser un compte courant remboursable à vue alors que la banque de la société en fait un sujet. Pour elle, cette dette peut quitter l’entreprise du jour au lendemain. Une convention de blocage, ou une lettre de subordination par laquelle vous acceptez d’être remboursé après le prêteur, change la lecture du dossier. Proposez-la avant qu’on vous la demande.
En SCI, vérifiez enfin le sens du compte : quand c’est l’associé qui doit de l’argent à la société, les précautions diffèrent, comme l’explique le guide sur le compte courant d’associé débiteur en SCI.
Que faire si la banque ne suit pas ?
Un refus tient souvent à la lecture du dossier plutôt qu’au fond. Une banque qui analyse des revenus mixtes ou une SCI chargée de comptes courants avec une grille de salarié conclut vite. Identifiez d’abord la vraie raison : âge, forme des revenus, nature de l’usage, endettement jugé trop lourd. Demandez-vous ensuite si la bonne entité porte la dette. Des associés que j’ai accompagnés ont récupéré une partie de leurs avances sans vendre l’immeuble, grâce à un financement porté par la SCI elle-même, appuyé sur son patrimoine et sa capacité de remboursement. La démarche est décrite sur la page remboursement des comptes courants d’associés et dans le guide pour rembourser un compte courant d’associé en SCI, qui complète celui sur le remboursement du compte courant d’associé.
La solution elle-même se discute. Un relais de trésorerie adossé à un actif immobilier, un nantissement de placements (y compris d’assurance-vie selon les établissements et les contrats) ou un crédit lombard répondent à d’autres logiques patrimoniales que le prêt hypothécaire, sans lui être équivalents.
Un refus ne vous suit pas d’une banque à l’autre. Un dossier incomplet envoyé partout, en revanche, use votre crédibilité. Mieux vaut le construire avant de l’adresser à des prêteurs choisis.
Par où commencer cette semaine
Rédigez une page, pas plus. Indiquez le montant nécessaire, l’usage précis et la date à laquelle vous souhaiteriez récupérer tout ou partie des fonds. Listez ensuite vos biens, avec pour chacun la dette restant due et l’entité qui le détient : vous en nom propre, une SCI ou une holding. Joignez le dernier bilan de la société et vos trois derniers avis d’imposition, puis montrez le tout à votre expert-comptable pour valider la forme de l’apport.
Si les liquidités doivent venir d’un bien que vous voulez garder, transmettez-moi ce même document pour une étude gratuite. J’examinerai votre patrimoine, vos revenus et la structure la plus cohérente pour porter la dette, en lien avec votre notaire et votre expert-comptable, avant de vous dire franchement ce qui me paraît finançable et par quel montage. Je ne promets ni montant, ni taux, ni délai avant d’avoir étudié le dossier sur pièces, et aucun frais n’est dû avant le déblocage des fonds. Pour démarrer, cliquez sur « Présenter mon projet » et précisez si l’apport vise une société d’exploitation ou une SCI.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.