Rembourser les comptes courants d'associés d'une SCI sans vendre l'immeuble : le montage pas à pas
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Le compte courant d’associé dans une SCI, c’est souvent de l’argent avancé au moment de l’acquisition pour compléter l’apport, financer des travaux ou équilibrer une trésorerie tendue en début d’exploitation. Avec le temps, ces sommes s’accumulent, parfois sur plusieurs exercices. Et vient un moment où l’associé veut récupérer ses fonds : projet personnel, besoin de liquidités, restructuration patrimoniale ou simplement rééquilibrage entre associés.
Le problème, c’est que la SCI ne génère pas toujours assez de trésorerie disponible pour rembourser les CCA sans mettre en péril son équilibre. Vendre l’immeuble résout la question arithmétiquement, mais rarement stratégiquement : vous perdez l’actif, la fiscalité sur la plus-value s’applique, et vous liquidez un patrimoine qui valait la peine d’être conservé.
Une autre voie existe. Le refinancement hypothécaire permet à la SCI d’emprunter sur la valeur de l’actif qu’elle détient déjà, d’utiliser les fonds levés pour rembourser les comptes courants, et de conserver le bien. C’est un montage bien réel, pratiqué par des établissements spécialisés, mais qui suppose une préparation rigoureuse : la banque n’analyse pas ce type de dossier comme un crédit acquisition classique. La logique est différente, les interlocuteurs aussi.
Ce guide détaille les étapes du montage, les points de contrôle à chaque stade et les erreurs qui font échouer des dossiers pourtant solides sur le fond.
Ce que la banque regarde avant tout autre chose
Avant d’entrer dans les étapes, un point mérite d’être posé clairement. Quand une SCI demande un prêt pour rembourser des comptes courants d’associés, elle ne présente pas un projet d’acquisition. Elle présente un besoin de trésorerie adossé à un actif existant. La logique bancaire est différente.
L’établissement va vérifier trois choses : la valeur réelle de l’actif (expertise immobilière, pas l’estimation du gérant), la dette déjà portée sur ce bien, et la capacité de la SCI à rembourser le nouveau prêt avec ses loyers. C’est seulement une fois ces trois points établis que la LTV disponible apparaît. Chaque établissement fixe sa propre limite par rapport à la valeur vénale, et elle ne joue que si les flux locatifs couvrent les nouvelles charges de remboursement.
La nature de la SCI joue aussi. Une SCI à l’IS présente des liasses fiscales avec amortissements, ce qui réduit le résultat comptable tout en préservant les flux réels. Certains chargés de compte lisent le résultat net et concluent trop vite à une absence de rentabilité. Un dossier bien construit anticipe cette lecture et présente les flux locatifs bruts séparément du résultat fiscal.
Étape 1 : dresser l’état exact de la situation
Avant de structurer quoi que ce soit, vous avez besoin d’un état précis de quatre variables : le montant total des CCA à rembourser (par associé, avec les intérêts éventuellement courus), la valeur actuelle du bien, le capital restant dû sur les prêts existants, et les revenus locatifs nets annuels de la SCI.
Ce travail d’inventaire sert à mesurer la marge disponible, c’est-à-dire l’écart entre ce que vaut l’actif et ce qu’il doit déjà (le rapport entre la dette et la valeur est la LTV). C’est cette marge qui détermine combien la SCI peut emprunter en plus pour rembourser les CCA. Si la dette existante absorbe déjà l’essentiel de ce que le prêteur accepte de financer sur ce bien, la capacité résiduelle est étroite.
Vérifiez également la structuration des CCA existants. Certains comptes courants d’associés sont rémunérés, d’autres non. Ceux qui portent des intérêts génèrent une charge déductible pour la SCI à l’IS, dans la limite du taux maximal fixé chaque année en application de l’article 39-1-3° du CGI et à condition que le capital soit entièrement libéré, ce qui peut avoir un impact sur le résultat fiscal présenté à la banque. Si des intérêts sont provisionnés mais non décaissés, ils font partie du montant à rembourser et doivent figurer explicitement dans le dossier.
Une fois ces chiffres posés, vous pouvez calculer si le refinancement est faisable seul ou s’il doit être complété par un apport des associés, une cession partielle de patrimoine ou une restructuration préalable de la dette. Cette étape préliminaire se fait avec votre expert-comptable. Elle conditionne toute la suite.
Étapes 2 à 4 : structurer le montage
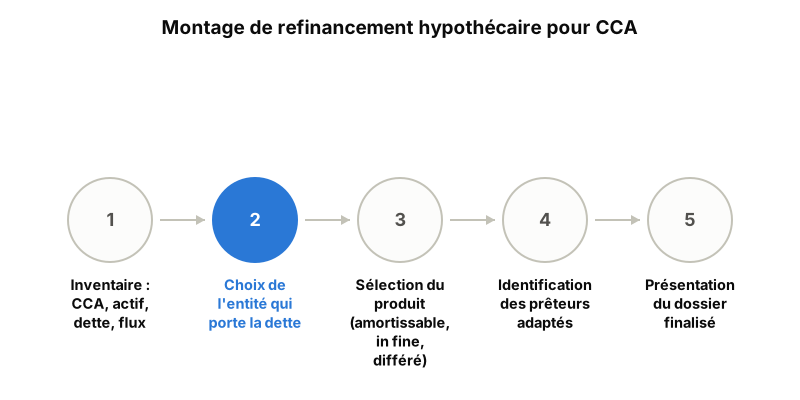
Étape 2 : choisir quelle entité porte la nouvelle dette
C’est souvent la question que les associés ne se posent pas assez tôt. La SCI peut emprunter directement. Mais si les associés opèrent via une holding, il peut être pertinent d’examiner si la dette doit être portée par la SCI elle-même ou si un montage via holding permet de mieux répartir les flux et les garanties, notamment pour préserver la capacité d’emprunt résiduelle des associés personnes physiques.
En pratique, pour rembourser des CCA portés par des personnes physiques, la SCI emprunte, reçoit les fonds et les reverse aux associés à hauteur de leurs créances. Si les CCA sont portés par une holding, la mécanique est similaire mais les flux remontent différemment. L’établissement prêteur regardera dans tous les cas quel bien est mis en garantie et si cette garantie est juridiquement disponible.
Étape 3 : choisir le bon produit de financement
Trois produits sont adaptés à ce type de montage, selon la capacité de remboursement de la SCI.
Le prêt amortissable classique convient si les loyers couvrent confortablement le service de la dette. C’est la structure la plus lisible pour la banque et la plus facilement acceptée. Le prêt in fine est adapté quand la SCI préfère ne pas ponctionner ses flux locatifs pendant toute la durée du prêt : elle ne rembourse que les intérêts, et le capital en une seule fois à l’échéance. Cette structure suppose une visibilité sur la sortie, qu’il s’agisse d’une revente, d’un refinancement ou de liquidités extérieures. Le différé total peut être utile pendant une phase de transition, si un immeuble vient d’être rénové ou si les loyers ne sont pas encore stabilisés.
Étape 4 : identifier les prêteurs adaptés
Toutes les banques ne pratiquent pas le prêt hypothécaire de trésorerie. Les réseaux généralistes orientent souvent vers d’autres solutions parce que ce type de montage est moins standard dans leurs processus d’instruction. Les banques patrimoniales et certains établissements spécialisés sont davantage à l’aise avec ces dossiers. La sélection du bon interlocuteur évite de perdre du temps dans des circuits non adaptés.
Étape 5 : préparer le dossier pour qu’il soit lu
La préparation du dossier n’est pas une formalité administrative. C’est la partie qui détermine si le chargé de crédit comprend le montage en cinq minutes ou repose le dossier après quinze.
Un dossier lisible pour ce type de financement contient au minimum :
- Les trois dernières liasses fiscales de la SCI (et de la holding si elle est impliquée)
- L’état détaillé des comptes courants d’associés, par associé et par exercice, avec les intérêts courus
- Les baux en cours et les quittances de loyer récentes
- L’expertise immobilière indépendante du bien
- Le tableau d’amortissement des prêts existants avec le capital restant dû
Au-delà des documents, la présentation du montage doit répondre à une question que la banque se pose sans la formuler : pourquoi la SCI a-t-elle besoin de liquidités alors qu’elle possède un actif ? La réponse doit être explicite. Un dossier qui explique que les CCA ont été constitués lors de l’acquisition pour limiter l’endettement initial, et que leur remboursement maintenant libère de la capacité d’emprunt pour les associés sans déstabiliser la SCI, est un dossier qui se lit bien.
Le moment de la présentation compte autant que le contenu. Une SCI dont les comptes du dernier exercice viennent d’être validés par l’expert-comptable présente un dossier plus crédible qu’une SCI dont les comptes sont provisoires ou en cours d’élaboration. Si la clôture fiscale est dans trois mois, attendre peut changer la réception du dossier.
Les erreurs qui font échouer le montage
Plusieurs dossiers pourtant viables échouent pour des raisons qui auraient pu être anticipées.
La première est de confondre le remboursement des CCA avec une distribution. Les comptes courants d’associés sont des créances : leur remboursement ne déclenche pas la fiscalité des dividendes. Mais si la SCI ne fait pas apparaître clairement cette distinction dans ses comptes, un établissement peu familier avec la structure peut s’interroger sur la nature de l’opération et demander des justifications qui ralentissent ou bloquent l’instruction.
La deuxième erreur est d’ignorer l’impact du remboursement sur le résultat futur de la SCI à l’IS. Si les CCA étaient rémunérés, les supprimer réduit les charges financières et améliore le résultat imposable. Les intérêts du nouveau prêt prennent toutefois le relais dans les charges financières : cela modifie les projections fiscales et la liasse de l’exercice suivant. Autant l’anticiper dans la présentation plutôt que de laisser la banque découvrir l’écart entre les chiffres historiques et les projections.
La troisième, enfin, est d’aller trop vite. Soumettre un dossier incomplet pour « tester » la banque fait perdre du temps : il faudra tout reprendre et réexpliquer le montage. Les établissements qui pratiquent ce type de financement sont moins nombreux que pour un crédit acquisition classique. Chaque présentation doit être une présentation définitive.
Ce que vous pouvez faire seul, et ce qui justifie un accompagnement
Un associé de SCI expérimenté peut, sans aide extérieure, calculer la LTV disponible, inventorier les CCA et rassembler les documents de base. Ce travail préliminaire est utile et ne demande pas de compétence externe.
Ce qui devient complexe sans accompagnement, c’est l’arbitrage sur la structure. La SCI emprunte-t-elle directement ? La holding doit-elle être impliquée ? Quel produit maximise les chances d’accord tout en préservant la capacité d’emprunt résiduelle des associés ? Ces questions ont des réponses différentes selon la composition des flux, la situation fiscale de chaque associé et la nature des actifs disponibles en garantie. Il n’y a pas de réponse générique valable.
La qualification des prêteurs adaptés demande également une connaissance terrain que les comparateurs en ligne ne donnent pas. Les établissements qui pratiquent réellement le financement hypothécaire de trésorerie sur des SCI à l’IS avec des montages holding ne sont pas ceux qui ressortent en première page de recherche.
La rédaction du mémo de présentation mérite enfin une attention particulière. C’est le document que le chargé de crédit lit seul après votre rendez-vous, celui qui fait ou défait le dossier quand vous n’êtes plus dans la pièce.
Construire votre dossier avant de solliciter la première banque
Le refinancement hypothécaire pour rembourser des comptes courants d’associés est un montage faisable pour beaucoup de SCI qui détiennent un actif valorisé avec une dette résiduelle raisonnable. Ce n’est pas un produit rare ou exotique. Des établissements spécialisés l’accordent régulièrement, à condition que le dossier réponde à leurs grilles d’analyse.
Concrètement, votre prochaine étape est de réunir les trois dernières liasses fiscales de votre SCI, l’état détaillé des CCA par associé et une estimation documentée de la valeur du bien. Sur cette base, la faisabilité du montage peut être étudiée : combien vous pouvez espérer lever, avec quelle structure, et quelle entité doit porter la dette.
C’est exactement ce que je propose : partir des éléments que vous avez déjà pour construire l’analyse avant tout contact bancaire. Si le montage tient, vous le saurez avec les bons arguments pour convaincre. S’il ne tient pas dans sa forme actuelle, vous saurez ce qui manque et comment y remédier, plutôt que de l’apprendre après un refus.
Présentez votre projet pour obtenir l’étude gratuite.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.