Frais de succession sur une maison : comment les estimer et comment les financer
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Hériter d’une maison de famille, c’est souvent une émotion et un problème pratique qui arrivent en même temps. L’actif est là, concret, chargé de mémoire. Mais les droits de succession, eux, se règlent en numéraire, dans un délai de six mois à compter du décès (douze mois si le décès survient hors de France métropolitaine). Et la maison ne peut pas signer un chèque.
Ce décalage entre patrimoine immobilier et obligation fiscale liquide est au cœur des difficultés que traversent de nombreuses familles lors d’une succession. Certains héritiers vendent un bien qu’ils auraient voulu conserver, faute d’avoir exploré les alternatives à temps. D’autres attendent que le délai expire, accumulent des pénalités, et se retrouvent dans une position encore plus contrainte.
Un point de vocabulaire s’impose avant tout. On parle souvent de « frais de succession » en confondant deux réalités distinctes. Les droits de succession sont le prélèvement fiscal calculé sur la part nette reçue par chaque héritier. Les frais de notaire couvrent les émoluments du professionnel qui instruit le dossier et les débours liés aux formalités. Les deux s’additionnent, mais ils ne se calculent pas selon les mêmes règles.
Ce guide vous accompagne pas à pas : estimer les droits, comprendre ce qui vient s’y ajouter, identifier les situations où le financement devient nécessaire, et envisager concrètement les solutions disponibles, y compris le prêt hypothécaire adossé au bien hérité. L’objectif n’est pas de vous fournir une recette clé en main, mais de vous permettre d’arriver chez votre notaire avec les bonnes questions, et chez votre courtier avec le bon niveau d’information.
Ce qu’il faut rassembler avant tout calcul
Avant d’estimer quoi que ce soit, votre notaire a besoin d’un ensemble d’éléments pour établir la déclaration de succession. Les réunir dès les premières semaines vous évite de courir contre le délai légal.
La valeur vénale du bien au jour du décès est le point de départ. Le notaire la fixe dans la déclaration en s’appuyant sur les transactions comparables dans le secteur. Cette valeur doit être sincère et défendable : l’administration fiscale dispose de trois ans pour la remettre en cause en cas de sous-évaluation manifeste. Si le bien est loué ou grevé d’un usufruit, des règles spécifiques modifient la base de calcul.
Votre lien de parenté avec le défunt conditionne à la fois l’abattement applicable et le barème d’imposition utilisé. Un enfant qui hérite de son parent bénéficie d’un régime fiscal très différent de celui d’un neveu ou d’une personne sans lien familial direct. Identifier ce lien clairement avec votre notaire, dès le premier rendez-vous, structure toute la suite du calcul.
L’état des dettes de la succession doit aussi être établi sans attendre. Les dettes du défunt (crédit immobilier en cours, impôts non réglés, charges de copropriété impayées) viennent en déduction de l’actif brut. Ce passif successoral réduit la base taxable de chaque héritier, et peut dans certains cas changer significativement le montant des droits.
Enfin, renseignez-vous auprès de votre notaire sur les donations antérieures reçues du même défunt dans les quinze années précédant le décès. Elles sont réintégrées dans la base taxable. Un oubli sur ce point conduit directement à sous-estimer les droits dus.
Calculer les droits : la méthode concrète
Le calcul des droits de succession repose sur une logique en trois temps, et comprendre chaque étape vous permet de vérifier l’ordre de grandeur avant même votre rendez-vous chez le notaire.
On commence par la valeur nette taxable : valeur vénale du bien, diminuée des dettes successorales, divisée selon les quotes-parts de chaque héritier. Si vous héritez de la moitié d’une maison évaluée à 400 000 €, votre part brute est de 200 000 €.
On applique ensuite l’abattement. En ligne directe, c’est-à-dire lorsqu’un enfant hérite d’un parent, chaque héritier bénéficie d’un abattement de 100 000 € par parent décédé. Sur une part de 200 000 €, la fraction taxable est donc de 100 000 €. Cet abattement se reconstitue tous les quinze ans, ce qui explique pourquoi les donations du vivant permettent de réduire la facture future. Pour un frère ou une sœur, l’abattement tombe à 15 932 €. Pour un neveu ou une nièce, il est de 7 967 €.
Vient enfin le barème progressif. En ligne directe, les taux vont de 5 % pour les premières tranches à 45 % pour les montants les plus élevés. La tranche à 20 % s’applique de 15 932 € à 552 324 €, ce qui couvre la grande majorité des successions courantes en France.
Pour illustrer : deux enfants héritant à parts égales d’une maison de 400 000 € sans passif ni donation antérieure paient chacun environ 18 000 € de droits, soit environ 36 000 € au total. Rapporté à la valeur du bien, ce montant peut sembler modéré. Mais il doit être réglé en numéraire, souvent au moment où les dépenses liées au décès ont déjà pesé sur les liquidités de la famille.
Les charges qui s’ajoutent aux droits
Les droits de succession ne sont pas la seule sortie de trésorerie à anticiper. Deux autres postes s’y ajoutent régulièrement et méritent d’être intégrés au plan financier dès le départ, pas à la dernière minute.
Les émoluments du notaire sont fixés par décret selon un barème dégressif appliqué à l’actif brut successoral. À ces émoluments s’ajoutent les débours (frais de publication, copies d’actes, frais de levée d’hypothèque le cas échéant) et la TVA. Pour un bien de valeur significative, l’ensemble représente une somme à ne pas minimiser dans l’estimation globale.
Si les héritiers souhaitent sortir de l’indivision plutôt que de conserver le bien en commun, un acte de partage est nécessaire. Ce partage génère des droits spécifiques, calculés sur la valeur nette partagée, qui viennent s’ajouter aux droits de succession déjà acquittés.
Lorsqu’un seul héritier souhaite conserver la maison et racheter les parts de ses cohéritiers, il doit régler une soulte. C’est le prix de la part rachetée, négocié entre les parties et formalisé chez le notaire. Cette soulte peut représenter une somme considérable si le bien est valorisé et que l’héritier racheteur ne dispose pas des liquidités correspondantes.
La succession peut donc générer trois couches de dépenses successives : les droits fiscaux, les frais de notaire, et la soulte si un rachat de parts est prévu. Confondre ces trois postes ou en sous-estimer un conduit à une mauvaise surprise au moment du règlement.
Quand les droits dépassent les liquidités disponibles
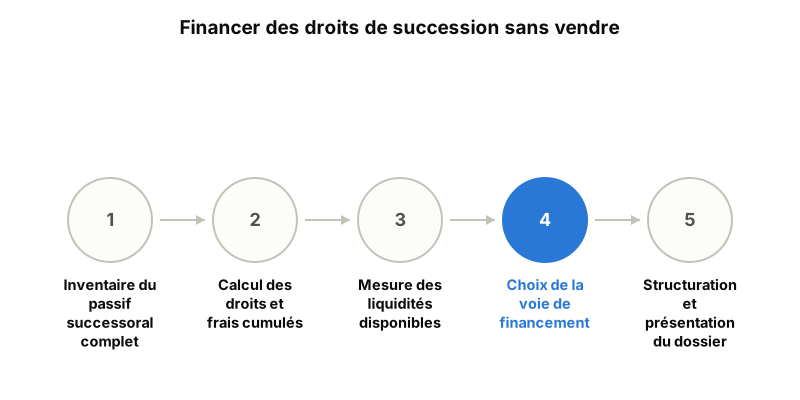
Trois voies s’offrent concrètement aux héritiers qui ne disposent pas des liquidités nécessaires.
La première est le paiement fractionné accordé par l’administration fiscale. Ce dispositif permet d’échelonner le règlement des droits sur plusieurs années, sous conditions. En principe, il s’étale sur un an au plus (trois versements semestriels), et jusqu’à trois ans lorsque l’actif hérité comprend au moins 50 % de biens non liquides. Il n’est pas automatique : la demande se fait au dépôt de la déclaration, des garanties sont exigées et des intérêts courent sur les sommes différées (2 % pour les demandes faites en 2026). Un paiement différé est aussi possible quand on hérite de la nue-propriété.
La deuxième voie est la vente du bien pour dégager les fonds. C’est souvent le premier réflexe, et parfois la bonne décision. Mais une vente forcée dans les six mois, sur un marché dont les conditions ne vous appartiennent pas, n’est jamais une vente optimale. Certaines familles le regrettent des années plus tard, surtout quand la maison avait une valeur affective et patrimoniale difficile à remplacer.
La troisième voie, moins connue mais concrètement accessible : mobiliser le bien hérité comme garantie d’un financement. Un prêt hypothécaire adossé au bien reçu en héritage peut permettre de régler les droits, les frais de notaire et la soulte éventuelle sans vendre, si la capacité de remboursement et la structure de détention le permettent. L’héritier conserve le bien, rembourse le prêt avec ses revenus sur plusieurs années, et le patrimoine reste dans la famille.
Cette solution répond exactement au problème structurel de la succession immobilière : un actif sans liquidité immédiate, une obligation fiscale à date fixe.
Le prêt hypothécaire pour financer la succession : ce que le prêteur regarde vraiment
Un prêt hypothécaire adossé à un bien hérité fonctionne selon le même principe qu’un refinancement hypothécaire classique : le bien immobilier sert de garantie au prêteur. Plusieurs points spécifiques au contexte successoral méritent cependant d’être compris avant de solliciter un financement.
La valeur du bien est le premier élément analysé, mais elle ne garantit pas le financement. Le prêteur examine aussi la capacité de remboursement : revenus, charges existantes, cohérence entre le montant emprunté et ce qui peut être remboursé sur la durée. Patrimoine et flux financiers sont évalués ensemble, jamais séparément.
La structure de détention joue un rôle déterminant. Hériter en indivision, dans une SCI, ou en nom propre après un partage amiable : chaque situation appelle une analyse différente quant à l’entité qui peut porter la dette et donner le bien en garantie.
Un cas l’illustre concrètement. Une cliente non-résidente avait tenté d’obtenir un financement en nom propre pour régler les droits de succession sur un bien familial en France : ses demandes n’avaient pas abouti. En restructurant l’opération autour d’une SCI française, construite avec le notaire et l’expert-comptable, un financement a pu être mis en place. Le bien est resté dans la famille.
Ce type de montage exige une préparation rigoureuse. Patrimoine, revenus, structure de détention et entité porteuse de la dette sont analysés ensemble avant toute présentation à un prêteur. C’est cette préparation qui fait la différence entre une demande instruite et un refus.
Pour approfondir la question du financement dans les situations où l’héritage est surtout immobilier, une page dédiée sur ce site explore les cas les plus fréquents rencontrés en pratique.
Les erreurs qui coûtent le plus cher
Quatre comportements reviennent avec une régularité préoccupante dans les successions immobilières, et chacun a des conséquences financières directes.
Attendre avant de contacter le notaire est probablement la plus coûteuse. Le délai de six mois pour déposer la déclaration de succession et régler les droits court à partir du décès, pas à partir du moment où vous vous sentez prêt. Passé ce délai, des intérêts de retard de 0,20 % par mois s’appliquent, puis une majoration de 10 % si la déclaration est déposée plus de six mois après l’échéance. Une succession qui commence avec une semaine de paralysie émotionnelle se gère encore bien. Celle qui attend trois ou quatre mois ne laisse plus suffisamment de temps pour explorer les options de financement sereinement.
Sous-évaluer le bien dans la déclaration est une tentative de réduction fiscale qui se retourne contre les héritiers. L’administration fiscale compare les valeurs déclarées avec les transactions réelles dans le secteur. Un écart manifeste entraîne un redressement, avec pénalités et intérêts. Le gain espéré se transforme en surcoût, sans parler du risque de contrôle étendu à d’autres éléments de la déclaration.
Confondre indivision et SCI dans la stratégie de détention post-succession est une troisième source d’erreur. L’indivision est le régime par défaut quand les héritiers ne font rien : chacun détient une quote-part du bien sans que cette détention soit organisée. Elle peut convenir pour un temps court, mais elle bloque rapidement toute décision importante, puisqu’elle exige l’unanimité. La SCI apporte une organisation, une gouvernance, et dans certains cas une meilleure accessibilité au financement hypothécaire, mais la créer après la succession suppose d’y apporter le bien, avec un coût fiscal et notarial à chiffrer avec le notaire.
Enfin, certains héritiers envisagent de vendre rapidement pour clore le sujet, sans avoir comparé cette option avec un financement. Une vente dans les six mois, parfois sur un marché peu favorable ou dans une région où la liquidité est faible, ne valorise pas le bien à sa juste mesure. Avant de vendre, calculer ce que coûterait un prêt hypothécaire sur cinq ou sept ans, rapporté à la valeur conservée du bien, peut changer radicalement la décision.
Notaire, expert-comptable, courtier : qui fait quoi
La succession immobilière fait intervenir plusieurs professionnels, et la confusion sur leurs rôles respectifs retarde souvent la prise de décision.
Le notaire est le pivot de la procédure. Il établit la déclaration de succession, calcule les droits dus, rédige l’acte de partage si les héritiers sortent de l’indivision, et formalise tout acte hypothécaire si un financement est mis en place. C’est vers lui que convergent les documents patrimoniaux, les titres de propriété, et la décision finale sur la structure de détention. Son intervention n’est pas optionnelle : elle est obligatoire dans toute succession comportant un bien immobilier.
L’expert-comptable entre en jeu quand la succession touche à des actifs détenus en société, qu’il s’agisse d’une SCI patrimoniale, d’une foncière ou d’une holding. Il éclaire les conséquences fiscales du transfert de parts, la valorisation des actifs en société, et la cohérence entre la structure existante et les options de financement envisagées. Son regard est particulièrement utile pour les héritiers qui reçoivent des parts de société plutôt qu’un bien en direct.
Le courtier spécialisé en financement hypothécaire intervient quand les liquidités disponibles ne couvrent pas les droits, les frais et la soulte éventuelle. Son rôle est de structurer le dossier en articulant patrimoine, capacité de remboursement et entité porteuse de la dette, puis de le présenter aux prêteurs actifs sur ce type de situation. Il travaille en coordination avec le notaire et l’expert-comptable, pas en parallèle.
Ces trois professionnels ne se remplacent pas. Ils se complètent, et les contacter dans un ordre cohérent accélère la résolution. En pratique, le notaire est le premier appel. S’il identifie un besoin de financement, c’est à ce moment que l’orientation vers un courtier spécialisé prend tout son sens.
Passer de l’estimation à l’action
Estimer les frais de succession sur une maison, c’est assembler quatre postes distincts, appliquer les bons abattements à chaque héritier, et mesurer l’écart entre la somme due et les liquidités réellement disponibles. Ce calcul se fait avec votre notaire, et il mérite d’être fait tôt, pas dans les dernières semaines avant l’échéance.
Si cet écart est significatif, trois options s’ouvrent : paiement fractionné auprès de l’administration, vente du bien, ou financement adossé au patrimoine hérité. La troisième option est moins connue, mais elle existe et elle répond précisément au problème posé par une succession à dominante immobilière.
Un prêt hypothécaire adossé au bien hérité n’est pas automatiquement accessible : il dépend de la valeur du bien, de la capacité de remboursement de l’héritier ou des héritiers qui le portent, et de la structure de détention retenue avec le notaire. Ces trois éléments doivent être présentés ensemble à un prêteur, jamais séparément.
Si votre situation ressemble à celle décrite dans ce guide, la prochaine étape concrète est simple : rassemblez les éléments patrimoniaux disponibles (estimation du bien, état des dettes successorales, vos revenus actuels), contactez votre notaire pour cadrer la déclaration et les montants dus, puis prenez contact avec un courtier spécialisé avant que le délai ne rende la décision urgente.
Vous pouvez me présenter votre projet pour une étude gratuite de votre situation. L’analyse porte sur votre patrimoine, votre capacité de remboursement et la structure la plus adaptée, construite avec votre notaire. Aucune réponse ne peut être donnée sur la seule base de la valeur du bien : c’est l’ensemble du dossier qui détermine la faisabilité.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.