Payer les droits de succession quand l'héritage est surtout immobilier : délais et solutions
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Un parent décède. Vous héritez d’un appartement, d’une maison, parfois d’un immeuble locatif. La valeur est là, inscrite dans l’acte de notoriété et dans la déclaration de succession que votre notaire est en train de préparer. Ce qui manque, c’est le liquide. Les droits de succession, eux, ne se paient pas en mètres carrés.
Six mois. C’est le délai légal pour régler les droits auprès de l’administration fiscale, à compter du décès. Ce délai ne tient pas compte de la composition de votre héritage, ni du fait que la quasi-totalité de l’actif est immobilière. Si votre compte courant ne contient pas les fonds nécessaires, vous vous trouvez dans un blocage réel : vous possédez un patrimoine, mais vous n’avez pas la trésorerie pour en acquitter la fiscalité.
Cette situation est bien plus courante qu’on ne l’imagine. Une maison de famille transmise à plusieurs enfants, une résidence principale que le défunt occupait depuis trente ans, un appartement locatif acquis dans les années 1990 : autant de cas où la valeur vénale est significative et le cash disponible quasi nul. Le réflexe le plus fréquent est de vendre rapidement pour dégager les fonds nécessaires. Mais une vente sous contrainte de délai fiscal n’est presque jamais une vente dans de bonnes conditions. Les acheteurs savent lire un calendrier.
Il existe pourtant des solutions que peu d’héritiers connaissent au moment où elles seraient utiles. Certaines passent par l’administration fiscale elle-même. D’autres mobilisent le bien hérité comme garantie d’un financement bancaire. Toutes supposent d’agir tôt, de comprendre la mécanique des délais et de savoir quel dossier préparer.
Ce guide parcourt les étapes dans l’ordre : d’abord poser les bases (ce que vous devez, pour quand, dans quel contexte juridique), ensuite explorer les options concrètes, et enfin comprendre ce qui détermine la faisabilité d’un financement dans ce contexte particulier.
Ce qu’il faut vérifier avant de chercher une solution
Avant d’appeler votre banque ou votre courtier, trois éléments doivent être posés clairement.
Le montant réel des droits. Les droits de succession ne se calculent pas sur la valeur brute du bien. Ils s’appliquent à l’actif net taxable, après déduction du passif successoral (dettes du défunt, frais funéraires dans la limite forfaitaire de 1 500 euros) et après application des abattements. En ligne directe, chaque enfant bénéficie d’un abattement de 100 000 euros. Ce qui dépasse cette franchise est soumis au barème progressif, dont les taux montent par tranches. Sur une succession composée d’un seul appartement à 400 000 euros, sans dette, transmis à deux enfants, chaque enfant reçoit 200 000 euros et paie environ 18 200 euros de droits, soit près de 36 400 euros au total, avant prise en compte d’éventuelles donations de moins de quinze ans. Votre notaire peut vous fournir une estimation prévisionnelle dès les premières semaines.
L’état de l’indivision. Si vous êtes plusieurs héritiers, le bien reste en indivision jusqu’à la liquidation de la succession. Chaque indivisaire doit sa quote-part des droits, mais l’administration fiscale peut se retourner solidairement contre tous en cas de défaillance de l’un d’eux. Ce mécanisme de solidarité fiscale crée des tensions entre cohéritiers, surtout lorsque les situations financières diffèrent.
La composition complète de la succession. Outre l’immobilier, le défunt avait peut-être une assurance-vie, un compte-titres ou des liquidités. Les capitaux décès d’une assurance-vie ont leur propre régime fiscal, distinct des droits de succession classiques. Un inventaire complet, réalisé avec le notaire, évite de surestimer votre besoin de financement ou de rater une source de liquidités disponible rapidement.
Étape 1 : comprendre les délais légaux et les options fiscales
Le délai de six mois s’applique quand le décès a eu lieu en France métropolitaine. Il passe à douze mois si le défunt est décédé à l’étranger. La résidence de l’héritier à l’étranger ne change rien : un non-résident qui hérite d’un parent décédé en France dispose du même délai de six mois.
Au-delà de ce délai, des pénalités s’accumulent : intérêts de retard et majorations qui peuvent représenter plusieurs milliers d’euros sur un dossier dont les droits s’élèvent à 50 000 ou 80 000 euros.
Deux mécanismes officiels méritent d’être examinés avant toute démarche bancaire.
Le paiement fractionné permet de régler les droits en plusieurs versements sur une durée pouvant aller jusqu’à un an, avec des intérêts calculés au taux légal. L’administration peut accorder trois versements sur un an, ou sept versements sur trois ans lorsque l’actif comprend au moins 50 % de biens non liquides, moyennant des garanties. Cette option convient quand le montant des droits reste gérable sur douze mois et que vous disposez de revenus réguliers.
Le paiement différé va plus loin. Il est réservé à des cas précis : lorsque l’héritier reçoit la nue-propriété d’un bien, les droits peuvent être payés dans les six mois de la réunion de l’usufruit à la nue-propriété ; un régime spécifique existe aussi pour la transmission d’entreprise. Les intérêts courent pendant toute la durée du différé. Il ne permet pas, en règle générale, de reporter les droits jusqu’à la vente d’un bien hérité en pleine propriété : c’est un point à vérifier avec votre notaire.
Ces deux mécanismes sont légaux, documentés et souvent sous-utilisés. Ils ne résolvent pas tout, mais ils constituent le premier niveau de réponse avant d’engager une dette bancaire.
Étapes 2 à 4 : financer les droits sans vendre le bien
Quand les options fiscales ne suffisent pas, ou quand vous préférez solder les droits d’un bloc pour clore la succession rapidement, le prêt hypothécaire adossé au bien hérité est la solution la plus adaptée à ce type de situation.
Le principe repose sur une logique simple : vous gagez le bien en garantie d’un emprunt dont le produit couvre tout ou partie des droits à payer. La banque analyse ensemble la valeur de l’actif, sa qualité juridique et votre capacité de remboursement. C’est ce qui distingue ce montage d’un prêt à la consommation ou d’un crédit personnel.
Trois conditions sont examinées par les établissements spécialisés.
La première porte sur la valeur du bien et le LTV (loan-to-value), soit le rapport entre la dette envisagée et la valeur vénale de l’actif. Chaque prêteur patrimonial fixe son propre plafond de LTV selon la nature du bien, sa localisation et son état. Sur un appartement correctement situé, ce ratio permet de mobiliser une somme significative sans vendre.
La deuxième condition concerne la situation juridique du bien. Un bien détenu en indivision par plusieurs héritiers complique le montage : tous les indivisaires doivent consentir à la constitution de l’hypothèque. Si l’un refuse, la garantie ne peut pas être constituée sur la part qu’il détient. Certains héritiers anticipent cette contrainte en constituant une SCI dès la liquidation de la succession, ce qui bascule la prise de décision dans le cadre plus structuré des statuts d’une société. Cette démarche a des implications fiscales et juridiques qui méritent d’être traitées avec un notaire et un expert-comptable, et elle ne peut pas être improvisée dans les deux semaines précédant l’échéance.
La troisième condition porte sur votre capacité de remboursement ou sur l’horizon de sortie. Un montage en différé total d’amortissement, dans lequel vous ne réglez que les intérêts pendant la durée du prêt puis soldez le capital à la vente, est parfois la seule formule viable pour un héritier qui ne dispose pas de revenus locatifs issus du bien.
Étape 5 : préparer un dossier bancaire que les prêteurs spécialisés acceptent
Un dossier lié à une succession n’est pas un dossier d’acquisition classique. Les établissements capables de le traiter sont moins nombreux, et leur analyse tient compte de paramètres qu’un chargé de compte généraliste ne maîtrise pas.
Ce que la banque examine en premier, c’est la qualité juridique de l’actif. Le bien est-il libre de toute hypothèque résiduelle ? La succession est-elle ouverte régulièrement, la déclaration déposée ? Y a-t-il un litige entre héritiers susceptible de bloquer une vente future ? Ces questions déterminent si la garantie hypothécaire repose sur une base solide ou sur un actif contesté.
Viennent ensuite les flux. Si le bien est loué, les loyers perçus servent de revenus affectés au remboursement. Si le bien est vacant, la banque s’appuie sur vos revenus personnels ou sur la certitude de la cession à venir. Un montage cohérent présente clairement l’articulation entre la durée du prêt, les flux disponibles et l’horizon de sortie.
La structure juridique de détention compte autant que le bien lui-même. Une SCI dont les statuts encadrent la prise de décision collective rassure le prêteur sur la capacité à agir rapidement en cas de difficulté. Une indivision entre cohéritiers aux intérêts divergents génère une incertitude que les banques intègrent dans leur analyse du risque.
La qualité du dossier présenté au prêteur détermine souvent autant la réponse que la solidité intrinsèque du projet. Une demande incomplète, sans valorisation contradictoire du bien, sans tableau des flux ou sans explication du contexte successoral, sera suspendue en attente de pièces. Sur un délai de six mois, chaque aller-retour compte.
Erreurs courantes qui font rater le délai ou le financement
Attendre trop longtemps. Le délai de six mois paraît confortable au moment du décès. En réalité, les démarches notariales, l’inventaire des actifs, les délais d’instruction bancaire et les éventuelles discussions entre héritiers peuvent absorber quatre mois sans qu’une solution soit en place. Commencer à explorer les options de financement dans le premier ou deuxième mois n’est pas prématuré : c’est le bon rythme.
Croire que la vente est la seule issue. Un bien cédé sous contrainte d’un délai fiscal se négocie mal. Explorer d’abord les solutions de financement change le rapport de force : vous conservez le choix de vendre ou non, au moment qui vous convient.
Se cantonner à sa banque habituelle. La plupart des réseaux bancaires classiques ne sont pas équipés pour analyser un dossier hypothécaire lié à une succession. Un refus de la banque habituelle ne dit rien de la faisabilité réelle du projet. Les établissements spécialisés dans les financements patrimoniaux fonctionnent sur des grilles d’analyse différentes.
Présenter un dossier incomplet. Sans acte de notoriété, sans projet de déclaration de succession, sans évaluation récente du bien par un professionnel reconnu, le dossier reste en attente. Chaque relance coûte plusieurs jours, parfois une semaine.
Le rôle de chaque intervenant et comment les faire travailler ensemble
Le notaire est l’interlocuteur central de la succession. Il établit l’acte de notoriété, liquide la succession, calcule les droits et dépose la déclaration auprès de l’administration fiscale. Il peut aussi préparer l’acte hypothécaire qui accompagnera le financement bancaire. Son calendrier conditionne le vôtre : plus tôt il est mandaté et documenté, plus tôt les options s’ouvrent.
L’expert-comptable intervient quand la succession comprend des actifs liés à une activité professionnelle : parts sociales, fonds de commerce, immobilier d’exploitation. Il éclaire la valorisation des actifs non cotés et les conséquences fiscales des choix structurels, notamment si vous envisagez de créer une SCI pour sortir de l’indivision.
Le courtier spécialisé en financement patrimonial apporte une valeur distincte. Il connaît les établissements qui traitent réellement ce type de dossier, les conditions dans lesquelles un différé total d’amortissement est accordé et les grilles de LTV appliquées aux biens en succession. Son rôle est de structurer la demande avant de la soumettre, pas de la diffuser à une dizaine de banques en parallèle en attendant une réponse favorable.
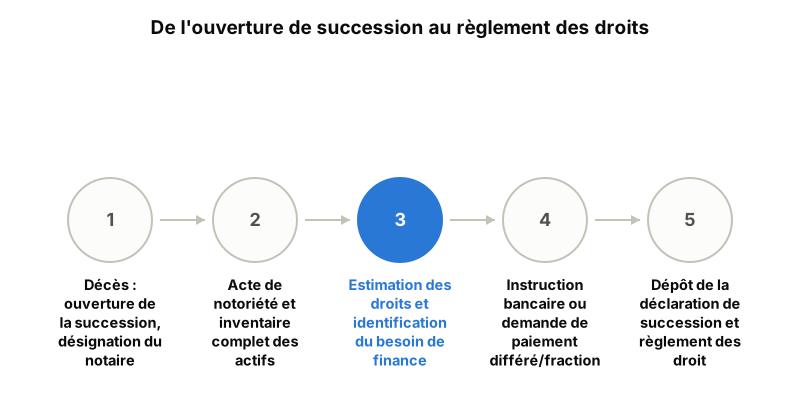
Ces trois intervenants fonctionnent bien quand chacun communique avec les autres. Un notaire qui signale un délai serré à un courtier permet une instruction bancaire parallèle à la rédaction des actes. Un courtier qui anticipe les questions du prêteur sur la situation juridique du bien évite les allers-retours. Pour les héritiers non-résidents, cette coordination est encore plus déterminante : lorsque le défunt résidait à l’étranger, la déclaration relève d’un service spécifique et le délai est de douze mois ; et la constitution d’une garantie hypothécaire par un résident étranger suppose des vérifications supplémentaires sur la traçabilité des fonds.
Ce que vous pouvez faire dès maintenant
Hériter d’un patrimoine immobilier sans liquidités suffisantes pour en payer les droits n’a rien d’exceptionnel. C’est même la configuration la plus courante dès lors que le défunt avait capitalisé dans la pierre plutôt qu’en épargne liquide. Le problème n’est pas la valeur du patrimoine transmis : c’est la mécanique fiscale qui exige du cash dans un délai fixe, quelle que soit la composition de l’actif.
Les solutions documentées dans ce guide existent et sont accessibles. Le paiement fractionné ou différé auprès du fisc mérite d’être examiné en premier, parce qu’il n’implique pas de dette supplémentaire. Le prêt hypothécaire adossé au bien hérité est une alternative solide quand le délai est serré ou le montant élevé, à condition que la succession soit juridiquement propre, la capacité de remboursement démontrée et le dossier bien préparé.
Ce qui détermine la réussite, plus que la valeur du bien ou le montant des droits, c’est le délai entre le décès et la première démarche concrète. Un héritier qui commence à explorer les options dans les premières semaines garde toutes les cartes en main. Celui qui attend le cinquième mois n’a souvent plus que la vente précipitée comme issue.
Si vous êtes dans cette situation, commencez par poser les chiffres sur la table : valeur estimée du bien, dettes résiduelles éventuelles, droits provisionnels, horizon de conservation ou de vente. C’est précisément ce que j’établis avec vous lors de l’étude gratuite, sur pièces et avant tout engagement. Présentez votre projet pour en bénéficier.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.