Prêt hypothécaire à Paris et dans l’Ouest parisien : mobiliser un patrimoine de grande valeur sans le vendre
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Un appartement familial dans le 16e arrondissement, deux studios loués dans le 15e, une maison à Saint-Germain-en-Laye reçue des parents : sur le papier, le patrimoine couvre largement le besoin. La banque répond pourtant par un silence, ou par une condition qui ressemble à un refus : vendre d’abord. Ce scénario se présente aussi bien à Paris qu’à Neuilly-sur-Seine, à Boulogne-Billancourt ou à Versailles. Le prêt hypothécaire est conçu pour ces dossiers, avec une réserve que beaucoup découvrent tard : la valeur du bien, à elle seule, ne finance rien.
Pourquoi tant de refus dans une zone où les prix comptent parmi les plus élevés de France ? Parce que la grille de lecture des agences reste pensée pour des salariés. Une retraite complétée par des loyers, une rémunération de dirigeant passant par une holding, des revenus en devise, un bien en indivision entre cohéritiers : tout cela demande d’être présenté dans le bon ordre, à la bonne entité, avec un montage cohérent. Le patrimoine est là. Le dossier ne le disait pas.
Mon métier consiste à monter un financement adossé au patrimoine que vous détenez déjà quand la banque classique ne suit pas : ce n’est pas un crédit immobilier bancaire. Courtier depuis 2007, je cumule plus de 25 ans dans le crédit et le financement, aujourd’hui sous BG Finances, mandataire du réseau Artémis Courtage (ORIAS 22001718). Je suis installé à Paris, mais je ne reçois pas de clients dans les communes citées : tout se traite à distance, par téléphone ou en visioconférence, et vos pièces m’arrivent par mail. Vous signerez la garantie chez un notaire, le plus souvent le vôtre ou un confrère installé près du bien.
La méthode qui suit est celle que j’applique avant de présenter un dossier à un prêteur. Elle vous servira à comprendre ce qui se joue, sans remplacer l’analyse de votre situation sur pièces. Pour une vue d’ensemble hors Île-de-France, la page prêt hypothécaire partout en France complète ce guide, et la page prêt hypothécaire détaille le fonctionnement général.
Ce qu’il faut réunir avant de parler à un prêteur
Un dossier patrimonial se prépare comme une succession : avec des pièces, et dans le bon ordre. Comptez quelques jours pour rassembler l’essentiel, davantage si vos biens sont logés dans plusieurs SCI. Voici la base que je demande à chaque propriétaire :
- les titres de propriété et le dernier avis de taxe foncière de chaque bien, avec les tableaux d’amortissement des crédits en cours ;
- les trois derniers avis d’imposition, et pour les biens locatifs la déclaration de revenus fonciers ou la liasse fiscale de la SCI ;
- les statuts à jour de la SCI ou de la société, les derniers procès-verbaux et les bilans des trois derniers exercices ;
- les DPE des logements loués et, si des travaux sont prévus, les devis ;
- un chiffrage du besoin : budget du projet, projet de déclaration de succession, montant de la soulte ou des avances en compte courant d’associé à rembourser.
Prenons un exemple : un patrimoine réparti entre un appartement détenu en nom propre à Paris et une maison logée dans une SCI familiale à Versailles ou au Vésinet. Les deux ensembles ne se lisent pas de la même façon : le premier dépend de vos revenus personnels, le second des comptes et des statuts de la société. Mieux vaut le savoir avant de choisir quel bien servira de garantie.
Votre notaire et votre expert-comptable entrent dans la boucle dès ce stade. Ils détiennent déjà une partie des pièces, et ce sont eux qui valideront la faisabilité juridique du montage.
Étape 1 : lire votre patrimoine comme un prêteur le lit
La première action consiste à séparer trois choses que les propriétaires confondent : la valeur de vos biens, les revenus qui rembourseront et la structure qui détient. Un prêteur examine les trois ensemble. Un bien de grande valeur sans flux identifié pour rembourser reste un dossier incomplet.
Côté valeur, le marché parisien mérite d’être lu avec ses chiffres réels. Les Notaires du Grand Paris, qui publient un baromètre régulier, ont relevé que le prix des appartements anciens à Paris avait franchi le seuil de 10 000 €/m² en 2019, puis qu’il était repassé sous ce seuil fin 2023. Au 2e trimestre 2026, il s’établit à 9 560 €/m², contre 5 940 €/m² dans les Hauts-de-Seine et 4 040 €/m² dans les Yvelines (Notaires du Grand Paris, prix des appartements anciens sous-jacents aux indices Notaires-INSEE). Cette baisse ne change pas l’ordre de grandeur, mais elle compte : un prêteur raisonne sur une valeur prudente, pas sur votre prix de 2021. Pour votre rue, les ventes réelles figurent dans la base DVF publiée par l’État.
Le profil des propriétaires de la zone pèse aussi dans la lecture bancaire. Selon le recensement de l’INSEE (2023), les 65 ans et plus représentent 17,7 % des habitants de Paris, et les résidences secondaires et logements occasionnels 9,9 % des logements. Ce sont précisément les deux profils que les banques de réseau suivent le moins volontiers : des retraités dont les revenus mêlent pension et loyers, et des propriétaires qui vivent ailleurs.
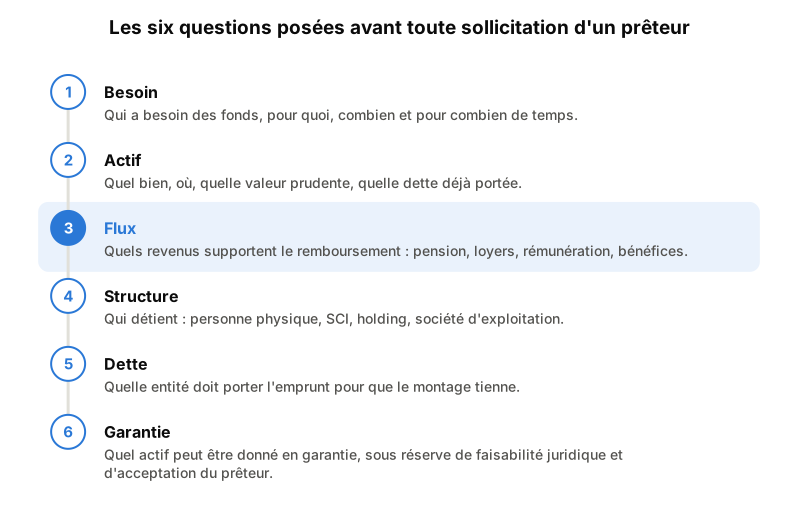
Point de vérification : pouvez-vous écrire en une phrase qui rembourse, avec quels revenus ? Si la réponse tient en « la valeur de l’appartement », l’étape n’est pas terminée.
Étapes 2 à 4 : prêt hypothécaire à Paris, Neuilly, Boulogne ou Versailles, trois situations passées à la grille
Les trois situations qui suivent sont des profils types, construits pour illustrer la méthode. Elles ne décrivent pas des clients. Lorsque je cite une opération réelle, je le précise.
Étape 2 : le senior propriétaire d’un parc parisien
Imaginons un couple de retraités qui détient, via une SCI familiale, trois appartements loués dans le 15e et le 17e, sans dette. Leur projet : financer par une donation l’apport de leur fille pour sa résidence principale, et rénover deux logements dont le DPE est faible. Le besoin est double et daté. L’actif est solide. Les flux combinent pensions et loyers. La structure est la SCI, ce qui pose immédiatement la question de l’entité qui porte la dette : la SCI pour les travaux, les parents pour la donation, ou un montage combiné.
J’ai accompagné un couple dans une situation proche : le financement mis en place lui a permis de transmettre à son enfant, par donation, de quoi compléter son apport pour sa résidence principale et donc d’emprunter moins. Un couple de chirurgiens retraités souhaitait acheter sa nouvelle résidence dans le Sud avant d’avoir vendu son appartement parisien, et son âge freinait les banques. Le relais de trésorerie que j’ai mis en place, adossé à son patrimoine immobilier, doit être intégralement remboursé par le produit de la vente. Autre cas : un senior célibataire, propriétaire d’un patrimoine immobilier à Paris, voulait rénover un logement inoccupé pour le louer, mais son âge l’empêchait d’obtenir un prêt immobilier classique. Un prêt hypothécaire de trésorerie adossé à son patrimoine finance les travaux, et le bien produit désormais des loyers.
Vérification : vos enfants et votre notaire connaissent-ils le projet ? Mon conseil : associez la famille tôt, car la crainte de laisser une dette se traite mieux en parlant de remboursement que de patrimoine. Les guides prêt hypothécaire senior et passoire thermique et rénovation développent ces deux volets, et la page seniors présente l’accompagnement.
Étape 3 : le dirigeant propriétaire à Boulogne ou Neuilly
Un dirigeant possède un appartement à Boulogne-Billancourt en nom propre et veut ouvrir un second établissement. Sa banque professionnelle ne suit pas. Ici, la dette peut être portée par le dirigeant, garantie par son bien, et les fonds apportés en compte courant d’associé à la société qui porte le projet. C’est le schéma d’un restaurateur d’Île-de-France que j’ai accompagné, et celui d’un entrepreneur de la bijouterie d’occasion dont le stock n’intéressait pas les banques sollicitées.
Vérification : les comptes de la société montrent-ils comment elle remboursera le compte courant ? Mon conseil : faites rédiger la convention de compte courant avec votre expert-comptable avant le déblocage. Pour approfondir : financer sa société avec un prêt hypothécaire personnel et la page dirigeants. Si ce sont les associés d’une SCI qui veulent rembourser leurs avances, voyez remboursement des comptes courants d’associés.
Étape 4 : le non-résident propriétaire à Paris ou à Versailles
Vivre à l’étranger avec des revenus en devise et un bien en France ferme souvent la porte des agences en nom propre. Une cliente non-résidente en a fait l’expérience : ses demandes en nom propre avaient échoué. Avec son notaire et son expert-comptable, j’ai bâti une opération autour d’une SCI française ; les droits de succession ont été payés et le bien n’a pas quitté la famille. De la même manière, un propriétaire installé à l’étranger a financé l’amélioration du DPE de ses logements loués grâce à une SCI française, sans vendre aucun bien.
Un détail local pèse sur les flux : en zone tendue, les communes peuvent majorer la taxe d’habitation des résidences secondaires, et la Ville de Paris applique le taux maximal de 60 %, voté par le Conseil de Paris en 2017. Dans les communes de l’Ouest parisien, vérifiez le taux voté sur votre avis. Mon conseil : intégrez cette charge dans le budget présenté, un prêteur la trouvera de toute façon. La page prêt non-résident détaille ce profil.
Étape 5 : affiner le montage avant de le présenter
Les situations posées, trois leviers permettent d’ajuster le montage. Le premier est la forme du remboursement. Un prêt in fine rembourse le capital à l’échéance et convient quand une rentrée identifiée (vente programmée, cession) le couvrira ; un prêt amortissable répartit le capital sur la durée et rassure davantage quand seuls les loyers ou la pension remboursent. Le choix dépend de vos flux, pas d’une préférence.
Le deuxième levier tient à la solution elle-même. Je mobilise selon les cas le prêt hypothécaire ou le refinancement hypothécaire, un relais de trésorerie adossé à un actif immobilier, le prêt viager hypothécaire, la vente à réméré, le nantissement de placements (assurance-vie comprise, si l’établissement et le contrat le permettent), le crédit lombard ou, avec certains partenaires, la fiducie-sûreté. Ces solutions ne sont pas interchangeables : elles répondent à des logiques patrimoniales différentes, et une vente à réméré n’engage pas du tout la famille de la même façon qu’une garantie hypothécaire.
Le troisième levier concerne l’âge. À 70 ans, un hôtelier parisien qui détenait en nom propre les murs de son établissement voulait le rénover ; les banques sollicitées n’avaient pas donné suite, son âge pesant dans leur analyse. Un montage tenant compte de sa situation et de la détention des murs a permis de financer les travaux. Sur ces profils, la place de l’assurance emprunteur dépend de la solution retenue : c’est un point à examiner dès le départ.
Vérification : chaque euro emprunté a-t-il une source de remboursement nommée ? Si oui, le dossier est prêt à partir.
Les erreurs qui coûtent le plus cher à Paris
La plus fréquente consiste à déposer le même dossier dans plusieurs agences en espérant qu’une réponde. À Paris, où les réseaux bancaires sont denses, la tentation est forte. Résultat : des réponses contradictoires, du temps perdu et un projet qui s’enlise. Un dossier part mieux une fois construit, vers des prêteurs qui financent ce profil.
Deuxième erreur : attendre. Quand le décès survient en France métropolitaine, les héritiers disposent en principe de six mois pour déposer la déclaration de succession, et ce délai court pendant que l’on hésite. Les cohéritiers s’impatientent, l’indivision se tend, et la vente finit par s’imposer alors que garder le bien de famille restait envisageable avec un rachat de soulte bien préparé.
Troisième erreur, plus discrète : présenter une valeur de marché optimiste. Les écarts de prix entre deux rues d’un même arrondissement, ou entre le centre de Saint-Germain-en-Laye et ses quartiers périphériques, sont réels. Mieux vaut appuyer votre valeur sur des ventes DVF comparables que sur une estimation d’agence flatteuse.
Que faire si ça ne marche pas ?
Un refus vient souvent de la manière dont le dossier a été présenté, et ce point se retravaille avant de frapper à une autre porte. Demandez à votre banque ce qui a bloqué : l’âge, la lecture de vos revenus, la structure de détention, l’endettement existant. Chaque motif appelle une réponse différente. Un refus lié à la résidence fiscale se traite par la structure, un refus lié à l’âge par la solution et la durée, un refus lié aux flux par une meilleure démonstration des loyers. Si le projet ne tient pas, je vous le dis franchement.
Ressources utiles et liens pour aller plus loin
Quelques sources publiques vous aideront à préparer vos chiffres avant l’échange :
- la base DVF (Demandes de valeurs foncières), consultable sur explore.data.gouv.fr, pour les ventes réelles de votre rue ;
- les notes de conjoncture des Notaires du Grand Paris pour l’évolution des prix à Paris et en petite couronne ;
- le dossier complet par commune de l’INSEE pour le profil des ménages et du parc de logements ;
- l’observatoire DPE de l’ADEME pour vérifier l’étiquette de vos logements ;
- le simulateur de service-public.fr pour savoir si votre commune figure en zone tendue.
Ces outils éclairent le contexte. Ils ne disent rien de la façon dont un prêteur lira votre dossier, qui dépend de vos actifs, de vos flux, de vos dettes et de vos structures.
Questions fréquentes sur le prêt hypothécaire en Île-de-France
Faut-il venir à un rendez-vous physique ?
Non. Je travaille à distance, par téléphone et visioconférence, avec des pièces transmises par mail. Le seul acte qui demande une présence est la signature de la garantie chez un notaire, souvent le vôtre ou un notaire proche du bien. Si vous vivez à l’étranger, une procuration notariée permet de signer sans vous déplacer.
Peut-on obtenir un prêt hypothécaire après 75 ans ?
L’âge réduit le nombre de prêteurs, il ne ferme pas la question. Certaines solutions, dont le prêt viager hypothécaire ou un prêt adossé au patrimoine avec une durée adaptée, s’étudient sur ces profils. La réponse dépend de vos revenus, de votre parc et de ce que votre famille souhaite.
Un relais de trésorerie, est-ce un prêt relais classique ?
Non. Le prêt relais bancaire classique, sec ou couplé, accompagne l’achat d’une résidence en attendant la vente de l’ancienne. Le relais de trésorerie est adossé à un actif immobilier existant pour financer un besoin temporaire, remboursé par une vente ou une rentrée identifiée.
Un non-résident peut-il financer des travaux sur un bien à Paris ?
C’est possible selon le montage, souvent autour d’une SCI française, et uniquement auprès des prêteurs qui financent ce profil.
Présenter votre projet
Avant de rappeler votre banque, faites un exercice simple : sur une feuille, notez le montant du besoin, le bien que vous envisagez de mobiliser et les revenus qui rembourseront, mois par mois. Si l’une des trois lignes reste vide, c’est elle qu’il faut travailler en premier. Ensuite, rassemblez trois pièces : le titre de propriété du bien, votre dernier avis d’imposition et, si une SCI détient le bien, ses statuts à jour. Avec cela, une première lecture devient possible.
Je ne promets ni financement, ni montant, ni délai avant d’avoir analysé le dossier sur pièces. Aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat. Si vous voulez savoir ce qui est finançable dans votre situation, et comment, sans vendre le bien que vous voulez garder, demandez votre étude gratuite et cliquez sur « présenter mon projet ».
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.