Interdiction de louer les passoires énergétiques : financer la rénovation de son parc locatif
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Depuis le 1er janvier 2025, un logement classé G au diagnostic de performance énergétique ne peut plus faire l’objet d’un nouveau bail en France métropolitaine. Ce n’est pas une menace en suspens : c’est la loi Climat et Résilience, votée en 2021, qui s’applique. Les logements classés F suivront en 2028. Les E en 2034. Le calendrier est fixé, et aucune dérogation ne récompense l’attentisme.
Pour un propriétaire bailleur qui a constitué son parc sur plusieurs décennies, la situation est concrète. Un logement G vide aujourd’hui, c’est un loyer perdu tous les mois. Un logement F dont le bail arrive à terme en 2027, c’est un an pour financer et réaliser les travaux avant l’interdiction. Et pour un parc de dix logements dont la moitié affiche un DPE F ou G, le budget nécessaire peut rapidement dépasser la capacité à autofinancer.
Vendre pour financer les travaux est une option. Elle a un coût réel : plus-value à régler, perte définitive d’un actif constitué patiemment, et parfois moins de patrimoine au bout du compte qu’avant de vendre. La plupart des propriétaires bailleurs cherchent une autre voie.
Cette autre voie existe. Elle repose sur le refinancement hypothécaire : mobiliser la valeur des biens que vous détenez déjà, libres de dettes ou partiellement amortis, pour obtenir les fonds nécessaires à la rénovation sans céder quoi que ce soit. Le bien hypothéqué et les logements à rénover peuvent d’ailleurs être distincts : un appartement à Paris peut financer des travaux sur des logements en province, dès lors que les revenus permettent de rembourser.
Ce guide détaille les étapes pour passer de l’inventaire de votre situation à la présentation d’un dossier aux prêteurs. Car si votre patrimoine est le point de départ, il ne suffit pas : les prêteurs regardent aussi vos revenus locatifs, votre capacité de remboursement et la structure qui portera la dette. Ces trois dimensions se travaillent ensemble, avant toute sollicitation bancaire.
Ce que le calendrier légal impose vraiment
Comprendre précisément les paliers de la loi est la première chose à faire avant de décider quoi que ce soit.
Depuis le 1er janvier 2025, aucun nouveau bail ne peut être signé pour un logement dont le DPE affiche un G, soit une consommation supérieure à 420 kWh d’énergie primaire par mètre carré et par an ou des émissions supérieures à 100 kg de CO₂ par mètre carré et par an (seuils adaptés pour les petites surfaces). Les baux en cours peuvent se poursuivre jusqu’à leur terme, mais ils ne peuvent ni être renouvelés ni faire l’objet d’une révision de loyer à la hausse. À partir du 1er janvier 2028, l’interdiction s’étend aux logements classés F. En 2034, les E seront à leur tour concernés.
Ce que cela signifie pour votre parc : si vous détenez aujourd’hui des logements F, il vous reste un peu plus d’un an avant l’échéance du 1er janvier 2028. Ce délai peut sembler confortable, mais préparer un financement hypothécaire, réaliser les travaux et faire valider le nouveau classement DPE après travaux prend facilement dix-huit mois, parfois davantage quand des réorganisations structurelles sont nécessaires en amont.
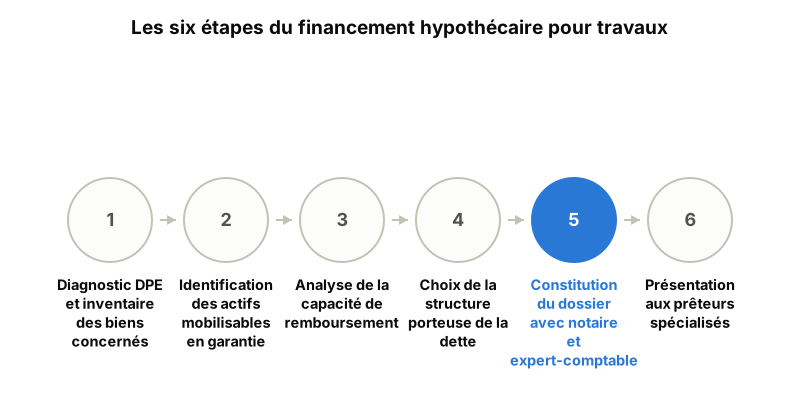
La première étape est donc un inventaire précis : combien de biens sont concernés, quel est leur classement actuel, quels travaux permettraient d’atteindre un classement D ou C ? Un diagnostiqueur certifié peut réaliser un DPE projeté, aussi appelé DPE avant-travaux, qui formalisera les travaux à accomplir et le classement cible atteignable.
Étape 1 : identifier vos actifs disponibles comme levier
Une fois l’inventaire des biens à rénover établi, il faut regarder votre patrimoine immobilier dans son ensemble. Le refinancement hypothécaire repose sur un principe direct : si vous détenez un bien dont la valeur dépasse les dettes qu’il porte, cette différence représente une marge de garantie, qui ne devient une capacité d’emprunt que si vos revenus permettent de rembourser.
Ce bien peut être votre résidence principale, un immeuble de rapport, un bien détenu en SCI, un local professionnel ou n’importe quel actif suffisamment valorisé. La question n’est pas « quel logement vais-je rénover ? » mais « quel actif peut servir de garantie hypothécaire ? ». Ces deux périmètres ne se recoupent pas nécessairement.
Pour chaque bien que vous envisagez de mobiliser en garantie, quatre informations sont indispensables :
- la valeur vénale actuelle, obtenue par une estimation notariale ou un expert agréé
- le capital restant dû si un crédit immobilier est encore en cours
- la structure de détention (nom propre, SCI, indivision)
- les loyers perçus, leur régularité et leur niveau net de charges
Ces données constituent la matière première du dossier. Sans elles, aucun calcul de montant empruntable n’est possible, aucune comparaison de scénarios non plus. Un courtier spécialisé peut vous aider à organiser ce panorama, mais les informations viennent de vous et de vos actes notariaux.
Étapes 2 à 4 : revenus, structure et montage du financement
Détenir un patrimoine de valeur est nécessaire, mais ce n’est pas suffisant. Les prêteurs qui interviennent sur un prêt hypothécaire de trésorerie regardent systématiquement vos flux de revenus : loyers encaissés, revenus professionnels, dividendes, retraite. Ce sont ces revenus qui remboursent le prêt, pas la valeur du bien donné en garantie.
L’analyse de votre capacité de remboursement repose sur vos revenus nets après impôts et charges, vos crédits en cours, et le taux d’endettement global que le nouveau financement viendrait porter. Ce calcul doit être honnête : les prêteurs raisonnent sur la situation existante, pas sur des projections de loyers post-travaux, aussi plausibles soient-elles.
Vient ensuite la question de la structure. Qui doit porter la dette ? Si vos logements sont détenus en nom propre, le prêt sera à votre nom personnel. Si certains appartiennent à une SCI, le financement peut être porté par la SCI, adossé à son patrimoine et à sa capacité de remboursement propre. Cette distinction a des conséquences fiscales, notariales et sur la garantie exigée. Ce n’est pas un choix accessoire.
Dans certains cas, il peut être utile de réorganiser la structure avant de financer : apport de biens à une SCI, clarification d’une indivision. Ces opérations prennent du temps et engagent des frais. Elles méritent d’être étudiées avec l’expert-comptable et le notaire avant de solliciter le moindre prêteur.
Étape 5 : construire un dossier qui convainc les prêteurs
Les prêteurs spécialisés dans le prêt hypothécaire de trésorerie ne sont pas les mêmes que ceux qui accordent des crédits immobiliers classiques. Ils ont leurs propres grilles d’analyse. Un dossier préparé en amont avec rigueur multiplie les chances d’obtenir une réponse favorable, et dans des délais raisonnables.
Un dossier complet comprend a minima :
- les titres de propriété et actes notariaux pour chaque bien mobilisé
- les diagnostics DPE actuels et les DPE projetés avec devis travaux
- les dernières déclarations fiscales et relevés de revenus locatifs
- les statuts et bilans comptables si les biens sont détenus en société
- un plan de trésorerie montrant comment le prêt sera remboursé
Le travail du courtier est de sélectionner les prêteurs adaptés à votre profil et de présenter le dossier de façon cohérente. Cette présentation n’est pas une formalité : un même dossier, présenté sans structuration, peut générer des refus que le même dossier bien construit aurait évités.
Un propriétaire vivant hors de France a pu financer la rénovation énergétique de son parc locatif pour améliorer le DPE de ses logements, grâce à une opération portée par une SCI française mobilisant son patrimoine existant, sans vendre aucun bien. Ce type de montage n’est ni automatique ni universel : il dépend de la valeur du patrimoine, des revenus disponibles et de la structure retenue. Mais il illustre que la contrainte réglementaire peut devenir une occasion de réorganiser intelligemment.
Les erreurs qui compromettent le financement
La première erreur est l’attente. Beaucoup de propriétaires savent depuis 2021 que leurs logements G seraient interdits à la location à partir de 2025. Préparer un dossier de refinancement hypothécaire prend plusieurs semaines, parfois plusieurs mois quand des réorganisations structurelles sont nécessaires. Attendre que le bien soit déjà vide pour commencer, c’est partir avec du retard sur un calendrier déjà contraint.
La deuxième erreur consiste à présenter la valeur du patrimoine comme seul argument. « J’ai un immeuble qui vaut un million, je veux emprunter 200 000 euros » est un point de départ, pas un dossier. Le prêteur voudra savoir comment vous allez rembourser, mois après mois, avec quels revenus et dans quelle structure. Ces questions doivent trouver une réponse documentée avant toute présentation.
La troisième erreur est de solliciter les mauvais interlocuteurs. Un conseiller bancaire généraliste, même bienveillant, ne dispose pas toujours des produits adaptés à ce type de financement. Les refus générés ne reflètent pas la faisabilité réelle du projet, mais l’inadéquation entre votre besoin et l’offre de cet interlocuteur précis.
Enfin, vouloir tout financer d’un coup fragilise souvent le montage. Prioriser par urgence (les G d’abord), par rendement attendu après travaux ou par facilité de financement (les biens les plus libres de dettes) permet de construire un plan cohérent et réaliste.
S’entourer des bons interlocuteurs à chaque étape
La rénovation d’un parc locatif ne se pilote pas seul. Plusieurs professionnels interviennent à des stades différents, et leurs rôles sont complémentaires.
L’architecte ou le maître d’œuvre spécialisé en rénovation énergétique définit le programme de travaux et obtient des devis comparables auprès d’entreprises certifiées RGE (Reconnu Garant de l’Environnement). Certaines aides publiques (MaPrimeRénov’, certificats d’économie d’énergie) conditionnent leur versement au recours à ces entreprises. Même si vous n’êtes pas éligible à toutes les aides en tant que bailleur, les devis détaillés restent des pièces du dossier de financement.
Le notaire joue un rôle central dans la mise en place de la garantie hypothécaire. C’est lui qui rédige l’acte, vérifie la situation juridique du bien et s’assure que la garantie est valablement constituée. Si des réorganisations sont nécessaires en amont, par exemple un apport de biens à une SCI ou la sortie d’une indivision, il les instrumente.
L’expert-comptable est indispensable dès que des biens sont détenus en société. Il mesure l’impact fiscal du financement, optimise la déductibilité des intérêts et conseille sur la structure la plus adaptée pour porter la dette.
Le courtier en financement patrimonial fait le lien entre votre situation globale et les prêteurs spécialisés. Il sélectionne les interlocuteurs bancaires pertinents pour votre profil, constitue le dossier en cohérence avec le notaire et l’expert-comptable, et le présente dans les meilleures conditions. Ce travail de coordination est particulièrement précieux quand la situation est complexe : plusieurs biens, plusieurs structures, revenus mixtes ou profil non-résident.
Agir avant que la contrainte ne devienne une urgence
Le calendrier réglementaire n’attend pas. Chaque mois de retard sur un logement G déjà interdit à la location représente des loyers perdus. Chaque année de retard sur un bien F réduit le temps disponible pour financer et réaliser les travaux avant l’échéance de 2028. La bonne nouvelle, c’est que le calendrier est connu et daté : il est possible de planifier, d’anticiper et de construire un plan de financement structuré avant d’être acculé.
La valeur de votre patrimoine immobilier est votre principal levier. Un bien libre de dettes ou partiellement amorti peut, dans le cadre d’un prêt hypothécaire de trésorerie, servir de garantie pour financer la rénovation sans vendre, à condition que vos revenus permettent de rembourser et que la structure soit adaptée. Ce levier existe, mais il ne se déclenche pas seul : il se travaille, avec les bons partenaires, sur un dossier préparé avec rigueur.
Si vous détenez un ou plusieurs logements classés F ou G, la première étape concrète est de faire l’inventaire de votre patrimoine : valeur de chaque bien, dette résiduelle, structure de détention, revenus locatifs encaissés. Ces informations forment la base de l’étude gratuite que je propose.
Présentez votre projet. La réponse que vous obtiendrez ne sera pas une promesse de financement, mais une analyse honnête de ce que votre patrimoine, vos revenus et votre situation permettent d’envisager.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.