Emprunter en France quand on vit à l'étranger : pourquoi les banques refusent et comment structurer le dossier
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Vous possédez un appartement à Paris, une maison en Bretagne ou un immeuble locatif à Bordeaux. Vous vivez à Dubaï, à Montréal ou à Singapour. Vous avez besoin de financement : rénover votre bien, régler des droits de succession, rembourser des avances en compte courant ou développer votre parc locatif. La démarche semble logique. Votre patrimoine est en France, le financement devrait suivre.
La réalité est plus compliquée.
Beaucoup de banques françaises de réseau financent peu les non-résidents, ou le font dans des conditions très restrictives. Ce n’est pas une question de méfiance : leur modèle de risque n’est tout simplement pas calibré pour des revenus en devise étrangère, des obligations fiscales soumises à des conventions internationales et des emprunteurs qui ne résident pas sous leur juridiction. Leur réponse est souvent le silence, ou un refus poli sans explication détaillée.
Ce guide s’adresse aux propriétaires qui vivent à l’étranger et qui détiennent déjà des biens en France. Le sujet n’est pas l’acquisition d’un premier bien depuis l’étranger : c’est le refinancement hypothécaire, c’est-à-dire mobiliser un patrimoine immobilier existant pour financer un projet sans vendre.
La distinction est décisive. Quand vous possédez déjà un bien, vous disposez d’une garantie réelle que le prêteur peut analyser. Le problème n’est pas que vous n’avez rien à offrir. Le problème est que votre dossier ne ressemble pas aux formats que traitent les conseillers classiques. Il faut donc le construire différemment, l’adresser aux bons prêteurs et le présenter dans le bon ordre.
Ce guide détaille les cinq étapes pour y parvenir, les erreurs les plus fréquentes et ce que vous pouvez faire concrètement dès aujourd’hui. Chaque étape conditionne la suivante : inutile de chercher un prêteur si votre structure de détention n’est pas lisible pour lui ; inutile de constituer un dossier si votre capacité de remboursement n’est pas documentée de façon cohérente.
Avant de commencer : évaluer précisément votre situation
Avant d’entamer la moindre démarche, vous devez pouvoir répondre à six questions concrètes, avec des chiffres et des documents. Pas approximativement.
La première question concerne votre actif. Quel bien souhaitez-vous mobiliser ? Une résidence secondaire libre de toute hypothèque, un immeuble locatif avec un encours en cours, un appartement en indivision avec d’autres héritiers ? La nature du bien, son état locatif et sa situation juridique conditionnent entièrement ce que le prêteur pourra analyser. La quotité hypothécaire disponible, soit la différence entre la valeur actuelle du bien et les dettes qu’il porte déjà, définit votre marge de manœuvre réelle.
La deuxième question porte sur vos flux. Quels revenus serviront à rembourser le financement ? Revenus locatifs générés par le bien en France, salaires perçus à l’étranger, revenus d’activité professionnelle ? La conversion de devise, les justificatifs à produire et la façon dont le prêteur les intégrera dans son analyse varient selon votre profil. Votre capacité de remboursement est aussi importante que la valeur de votre bien : aucun prêteur sérieux ne financera une opération en regardant uniquement l’actif.
La troisième question est souvent la plus négligée. Qui détient le bien, et qui doit porter la dette ? Vous en nom propre ? Une SCI ? Une holding ? Ce choix impacte la lisibilité du dossier pour le prêteur, les conséquences fiscales de l’opération et les garanties que vous pourrez offrir. C’est aussi ce qui déterminera, en grande partie, vers quels prêteurs il vaut la peine de se tourner.
Étape 1 : comprendre pourquoi le canal bancaire classique ne fonctionne pas pour vous
La première erreur que commettent la plupart des non-résidents est de s’adresser à leur banque habituelle, parfois la même depuis vingt ans, en pensant que la relation client jouera en leur faveur. Cette relation compte très peu dans ce contexte précis.
Les banques de réseau évaluent le risque selon des grilles automatisées. Ces grilles ne savent pas lire facilement un bulletin de salaire en dirhams émiratis, ni vérifier un contrat de travail en anglais signé à Singapour, ni traiter simplement la fiscalité d’un résident fiscal étranger qui perçoit des loyers en France soumis à une convention fiscale internationale. Résultat : votre dossier sort hors-norme, et personne dans l’établissement n’a de mandat clair pour le traiter.
C’est une incompatibilité de format. Pas un jugement sur votre solvabilité.
Des prêteurs qui financent les non-résidents existent, mais leur nombre est limité et leurs critères divergent selon les profils. Certains acceptent les revenus en devise à condition qu’ils soient stables et documentés sur plusieurs années. D’autres traitent volontiers avec des SCI françaises dont les associés sont non-résidents. D’autres encore font primer la solidité de la garantie hypothécaire sur la localisation fiscale de l’emprunteur.
Savoir quel prêteur peut financer quel profil est une connaissance de terrain qui s’acquiert sur la durée. C’est précisément ce qu’apporte un courtier spécialisé en financement patrimonial : pas seulement l’accès à un réseau de prêteurs, mais la capacité à orienter votre dossier vers ceux dont le cadre correspond à votre situation précise. Ce travail de qualification conditionne tout ce qui vient ensuite.
Étapes 2, 3 et 4 : structurer le patrimoine, documenter les flux, poser la garantie
Trois leviers doivent être traités simultanément. Chaque choix sur l’un influence les deux autres : c’est pour cette raison qu’ils s’analysent ensemble, dès le départ.
Le premier levier est la structure de détention. Si vous êtes propriétaire en nom propre et que les refus s’accumulent à titre personnel, la création d’une SCI française peut changer l’analyse du prêteur. Une SCI française est une entité juridique de droit français dont les associés peuvent être non-résidents, et certains prêteurs préfèrent traiter avec ce type de structure plutôt qu’avec une personne physique étrangère : elle est plus lisible pour eux, et la garantie hypothécaire s’y formalise plus directement. C’est la voie qu’a empruntée une cliente dont les demandes en nom propre avaient échoué : portée par une SCI française construite avec son notaire et son expert-comptable, l’opération lui a permis de régler les droits de succession sur un bien familial sans vendre. Le bien est resté dans la famille.
Le deuxième levier est la documentation de votre capacité de remboursement. Concrètement : avis d’imposition français et étrangers des deux ou trois dernières années, relevés de revenus locatifs, contrats de travail ou bilans d’activité, relevés bancaires montrant les encaissements réels. Ces éléments doivent raconter une histoire cohérente : revenus stables, niveau d’endettement maîtrisé, capacité à assurer l’échéance mensuelle envisagée.
Le troisième levier est la garantie hypothécaire. Elle porte sur un bien précis, avec une valeur précise et un rang précis. Si le bien est libre de toute hypothèque, la marge est maximale. S’il porte déjà une dette, le prêteur regardera la quotité disponible et le rang de la nouvelle hypothèque. Dans tous les cas, c’est le notaire qui formalisera cet acte, et son analyse est déterminante avant toute avancée.
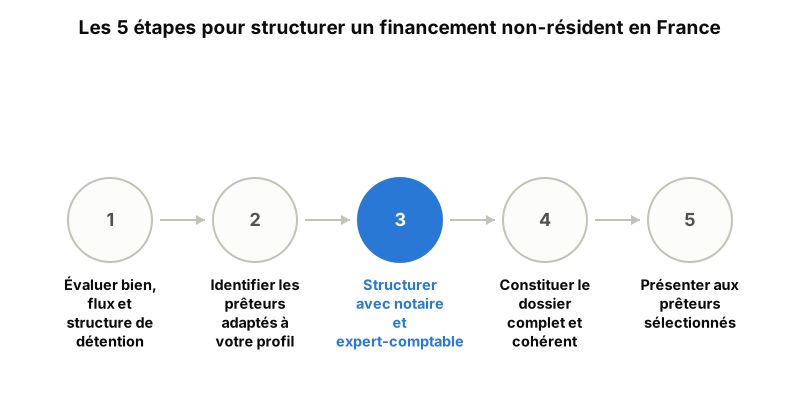
Étape 5 : finaliser le dossier avec votre notaire et votre expert-comptable
Le dossier que vous présenterez à un prêteur spécialisé n’est pas une liasse de documents réunis à la dernière minute. C’est un dossier construit, qui raconte une situation claire et démontre que le financement est viable pour toutes les parties.
Votre notaire joue un rôle à deux niveaux. Il valide d’abord la situation juridique du bien : titre de propriété, état hypothécaire existant, absence de servitudes ou de charges bloquantes. Il anticipe ensuite la faisabilité de la garantie hypothécaire, c’est-à-dire peut-on hypothéquer ce bien à ce stade, à quel rang, pour quel montant. S’il s’agit de créer ou d’alimenter une SCI, il sécurise également l’opération sur le plan juridique.
Votre expert-comptable intervient sur les flux. Pour un non-résident dont les revenus sont en devise étrangère, cette mise en forme est souvent déterminante : il traduit les états financiers si nécessaire, argumente la stabilité des revenus sur plusieurs exercices et produit un prévisionnel de remboursement si la situation le justifie. Un propriétaire non-résident a mobilisé cette approche pour financer la rénovation énergétique de son parc locatif en France, portée par une SCI française mobilisant son patrimoine existant, afin d’améliorer le DPE de ses logements, sans vendre aucun bien.
Le courtier spécialisé coordonne ces deux professionnels. Il s’assure que le dossier est complet avant toute présentation, qu’aucune pièce manquante ne donnera au prêteur un prétexte pour le mettre de côté, et il l’adresse uniquement aux établissements dont le cadre correspond à votre profil. Un dossier présenté trop tôt, ou au mauvais interlocuteur, fait perdre du temps et oblige à tout reprendre.
Les erreurs qui font échouer les dossiers non-résidents
Quelques erreurs reviennent régulièrement. Les identifier à l’avance évite de les commettre au pire moment.
La plus fréquente est de croire que la valeur du bien suffit à obtenir le financement. Un actif immobilier de valeur, sans capacité de remboursement documentée, reste un dossier incomplet aux yeux de tout prêteur sérieux. Patrimoine, flux et structure de détention doivent être présentés ensemble, de façon cohérente, pas comme trois éléments séparés soumis à des moments différents.
Fragmenter les démarches est la seconde erreur courante. Certains propriétaires sollicitent plusieurs établissements en parallèle, sans préparation, en espérant qu’un au moins répondra favorablement. Un refus bancaire n’est pas enregistré dans un fichier qui suivrait l’emprunteur. Mais multiplier les envois d’un dossier incomplet fait perdre des semaines et oblige à réexpliquer la situation à chaque fois.
Sous-estimer les délais de structuration est la troisième erreur. Si vous avez besoin de financement dans les prochaines semaines pour régler une succession urgente, il est trop tard pour créer une SCI, y apporter un bien et constituer un dossier solide. La structuration se planifie en amont, pas sous la contrainte d’un calendrier imposé par les événements.
Négliger la question de l’entité qui porte la dette est la quatrième erreur, souvent aux conséquences les plus durables. Ce choix a des implications fiscales, juridiques et pratiques sur toute la durée du financement. Il mérite une discussion dédiée avec votre notaire et votre expert-comptable avant toute démarche.
Ce qu’apporte un courtier spécialisé en financement patrimonial
Votre conseiller bancaire habituel travaille avec les produits de son établissement et les grilles d’analyse interne. Quand votre situation sort de ces grilles, il n’a pas d’autre option que de refuser, parfois sans même avoir examiné le fond du dossier.
Un courtier spécialisé en financement patrimonial travaille autrement. Son intervention commence avant la présentation de tout dossier : il analyse votre situation précise, identifie les points bloquants, propose une structuration adaptée, coordonne les interventions du notaire et de l’expert-comptable, puis présente un dossier finalisé aux prêteurs dont le cadre correspond à votre profil. La différence n’est pas qu’il « tente sa chance » là où la banque a abandonné : c’est qu’il ne présente le dossier qu’une fois prêt, et seulement à qui peut le financer.
Ce modèle ne garantit pas un résultat. Aucun courtier sérieux ne promet un taux, un montant ou un délai. Mais il garantit que votre dossier sera analysé dans sa globalité et présenté dans les meilleures conditions.
Pour les non-résidents, cet accompagnement fait souvent la différence entre un projet qui reste bloqué et un projet qui avance. La connaissance des prêteurs actifs sur ce segment, la maîtrise de la structuration en SCI française, la capacité à documenter des revenus en devise de façon convaincante : ces compétences ne s’improvisent pas et ne sont généralement pas disponibles dans les banques de réseau.
La première étape concrète est une étude gratuite de votre situation. Elle permet de comprendre si votre dossier est finançable en l’état, ce qui doit être restructuré et par quelle voie l’opération peut se faire.
La prochaine étape
Emprunter en France quand on vit à l’étranger est possible. La difficulté n’est pas dans la loi ni dans l’absence de prêteurs adaptés à ce profil : elle est dans la présentation du dossier et dans le choix des bons interlocuteurs.
Votre patrimoine immobilier en France est un actif réel. Si vous détenez un bien avec une quotité hypothécaire disponible et des revenus stables pour rembourser, les conditions de base sont réunies. Ce qui manque souvent, c’est la mise en forme : une structure de détention lisible pour le prêteur, une documentation cohérente de vos revenus en France comme à l’étranger, un notaire qui a vérifié la faisabilité juridique de l’opération avant toute demande.
Les propriétaires non-résidents qui financent leurs projets en France ne sont pas nécessairement ceux qui ont le patrimoine le plus important. Ce sont ceux qui ont préparé le dossier le plus rigoureux, avec les bons professionnels autour d’eux.
Que vous souhaitiez rénover un bien, régler une succession, rembourser des avances en compte courant ou améliorer le DPE de votre parc locatif, la prochaine étape concrète est de faire analyser votre situation avant de solliciter le moindre prêteur. Cette analyse vous permettra de savoir ce qui est faisable avec ce que vous détenez, dans la structure adaptée à votre cas, sans avoir à vendre.
Présentez-moi votre projet pour obtenir une étude gratuite et savoir précisément par où commencer.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.