Rachat de soulte : comment financer la part de vos cohéritiers sans vendre le bien
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Un parent décède. Il laisse un appartement ou une maison à ses enfants, en indivision. L’un d’eux veut conserver le bien, les autres ont besoin de liquidités ou ne souhaitent pas gérer un actif en commun. La situation est fréquente, la solution juridique est connue : le rachat de soulte. L’héritier qui garde le bien verse aux autres la valeur de leurs parts. Problème : cette somme se chiffre souvent en dizaines, parfois en centaines de milliers d’euros. Et elle doit être financée.
La soulte désigne la somme versée à chaque cohéritier pour compenser la différence entre sa quote-part théorique dans la succession et ce qu’il reçoit réellement. Sur un bien estimé à 480 000 euros partagé entre trois héritiers, chaque part vaut 160 000 euros. Si vous rachetez les deux autres parts, vous devez financer 320 000 euros. C’est votre soulte.
Ce que les banques font souvent : elles traitent cette opération comme un achat classique, avec leurs grilles standards de taux d’endettement. Ce que ça donne : des refus pour des profils pourtant solvables, parce que la logique successorale ne rentre pas dans leurs catégories. Vous n’achetez pas un bien sur le marché libre. Vous rachetez une quote-part dans un actif que vous détenez déjà, en indivision, avec un notaire impliqué dès le départ, des délais liés à la procédure successorale, et parfois une valeur encore en discussion entre héritiers.
Les refus ne viennent pas toujours d’un problème de solvabilité. Ils viennent d’un dossier mal présenté à un établissement mal choisi. Ce guide décrit les documents à réunir avant de commencer, les étapes concrètes du financement, les erreurs classiques et les interlocuteurs qui changent le résultat.
Ce qu’il faut préparer avant d’approcher une banque
Trois documents conditionnent la faisabilité de votre dossier. Sans eux, toute démarche bancaire est prématurée.
Le premier est l’acte de notoriété ou l’attestation de dévolution successorale. Ce document établit officiellement qui hérite et dans quelle proportion. Il prouve votre qualité d’héritier et les droits que vous rachetez. Votre notaire l’établit au début du règlement de la succession. Sans lui, aucun établissement ne peut valider la nature exacte de l’opération.
Le deuxième est l’évaluation du bien. Elle sert de base au calcul de la soulte et au ratio LTV que la banque retiendra pour accorder ou refuser le financement. Plusieurs approches coexistent : estimation amiable entre héritiers, valeur retenue par l’agent immobilier mandaté pour la succession, ou expertise d’un professionnel indépendant agréé. La règle de bon sens : une valeur sous-estimée génère un désaccord familial, une valeur surestimée rend le financement impossible. Visez la cohérence avec le marché local, pas une projection optimiste.
Le troisième recouvre votre situation financière personnelle : avis d’imposition, relevés de compte des trois derniers mois, bulletins de salaire si vous êtes salarié, ou liasse fiscale et bilans si vous êtes dirigeant. La banque va vérifier que vos flux permettent de rembourser. Si votre rémunération est mixte, salaire plus dividendes, anticipez-le : votre dossier sera lu avec des critères différents de ceux d’un salarié en CDI, et ce n’est pas un obstacle si c’est préparé correctement.
Étape 1 : calculer la soulte avec précision
Le montant de la soulte ne se calcule pas en divisant la valeur brute du bien par le nombre d’héritiers. Plusieurs éléments viennent modifier la base.
Si le bien est grevé d’un crédit immobilier que l’assurance emprunteur du défunt n’a pas soldé, le capital restant dû s’impute sur la valeur nette avant tout partage. Sur un bien de 480 000 euros avec 60 000 euros de capital restant dû, la valeur nette est de 420 000 euros. C’est sur cette base que chaque part se calcule, pas sur la valeur brute. La différence n’est pas anecdotique : elle peut représenter plusieurs dizaines de milliers d’euros dans votre besoin de financement.
Il faut aussi prendre en compte les donations antérieures rapportées à la succession, les avances sur héritage consenties du vivant du défunt, et les charges qui auraient pu peser inégalement sur les héritiers, comme des travaux financés par l’un d’eux ou des loyers perçus pendant la période d’indivision. La masse successorale est reconstituée par le notaire avec précision. Ne vous basez pas sur un calcul fait entre héritiers sans validation professionnelle.
Une fois la soulte arrêtée de façon définitive, vous connaissez le montant exact à financer. C’est à ce moment qu’on peut envisager de contacter un établissement, et pas avant. Trop d’héritiers engagent une instruction bancaire sur une base approximative, puis doivent tout recommencer quand le notaire arrête les chiffres.
Vérification : votre notaire doit vous remettre un tableau de répartition détaillé avant la signature de l’acte de partage. Lisez chaque ligne. Chaque chiffre modifié change votre besoin de financement, et donc votre dossier bancaire.
Étapes 2, 3 et 4 : les voies de financement disponibles
Trois options s’offrent à vous. Elles ne donnent pas les mêmes résultats selon votre profil, et elles ne s’adressent pas aux mêmes situations.
La première, le prêt immobilier classique, finance la soulte comme il financerait un achat, avec une garantie hypothécaire sur le bien. C’est la voie la plus connue, mais aussi celle qui exclut le plus de profils. La banque applique ses ratios d’endettement standard : si vous avez déjà des crédits en cours, ou si vos revenus sont jugés trop irréguliers, le financement est refusé ou limité à un montant insuffisant.
La deuxième, le prêt hypothécaire, s’appuie sur la valeur du bien, mais toujours avec vos flux de revenus. Si le bien vaut sensiblement plus que la dette à financer, certains établissements regardent l’ensemble de votre patrimoine et de vos flux, pas seulement le taux d’endettement classique. Cette approche convient aux héritiers dont les revenus sortent de la norme salariale, aux dirigeants dont la rémunération est mixte, et à ceux dont les crédits en cours pèsent lourd dans un calcul d’endettement standard, à condition que leur capacité de remboursement réelle soit démontrée.
La troisième, le prêt viager hypothécaire, s’adresse aux héritiers plus âgés qui souhaitent conserver le bien sans mensualités, les intérêts s’ajoutant au capital, remboursés au décès ou lors de la vente du bien. Il ne concerne qu’un logement et reste proposé par très peu de prêteurs. C’est un outil réservé à des situations patrimoniales précises et ne concerne qu’une minorité de cas.
Étape 5 : structurer le dossier avant de le présenter
C’est l’étape que la plupart des héritiers sautent, et c’est souvent elle qui explique les refus.
Présenter un dossier à une banque avant qu’il soit structuré fait perdre un temps précieux : un établissement se prononce sur les pièces qu’il reçoit, et un dossier incomplet appelle un refus ou une série de demandes de compléments, alors que les délais du partage courent. C’est la raison pour laquelle la structuration doit précéder tout contact bancaire.
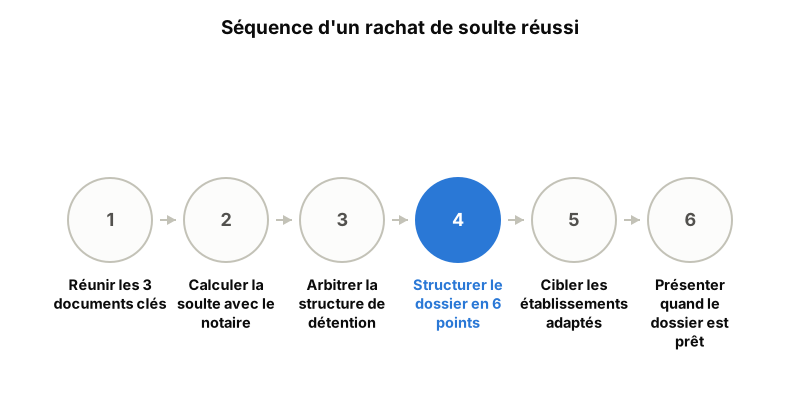
La structuration consiste à répondre par écrit à six questions dans un ordre précis :
- Quel est le besoin exact (montant de la soulte, durée souhaitée, nature de l’opération) ?
- Quel est l’actif sous-jacent (bien, localisation, valeur estimée, dettes existantes) ?
- Quels flux de revenus soutiennent le remboursement ?
- Quelle est la structure de détention actuelle (indivision, SCI existante, en direct) ?
- Quelle entité doit porter la nouvelle dette ?
- Quel actif peut être donné en garantie ?
Ces six questions paraissent simples. Dans un contexte successoral, chaque réponse peut avoir des implications fiscales ou juridiques que vous ne verrez pas seul. La détention en indivision a des effets sur la garantie hypothécaire. Le choix de porter la dette en direct ou via une SCI change l’optimisation fiscale sur dix ans. Le timing par rapport à la signature de l’acte de partage conditionne ce que la banque peut accepter comme sûreté.
Vérification : avant tout contact bancaire, chaque question de cette liste doit avoir une réponse documentée. Si ce n’est pas le cas, le dossier n’est pas prêt.
Les erreurs qui font échouer le financement
La première erreur est de contacter sa banque historique par réflexe. Elle connaît vos comptes, certes. Mais elle n’est pas nécessairement outillée pour traiter un rachat de soulte dans un contexte successoral. Les grands réseaux appliquent des grilles conçues pour des achats standards. Votre dossier tombe dans une catégorie qu’ils ne savent pas lire, et la réponse vient vite : non, sans explication utilisable.
La deuxième erreur est d’anticiper une valorisation favorable sans la faire valider. Certains héritiers retiennent une valeur haute pour rassurer la banque sur le LTV. Mais si l’établissement mandate sa propre expertise immobilière et retient un prix inférieur, le financement se retrouve sous-dimensionné par rapport à la soulte réelle. L’acte de partage doit être renégocié entre héritiers, ce qui alimente des tensions familiales évitables.
La troisième erreur est d’ignorer les conséquences fiscales du mode de détention post-rachat. Selon que vous conservez le bien en direct, en SCI à l’IR ou en SCI à l’IS, le traitement des revenus locatifs et la déductibilité des intérêts d’emprunt diffèrent significativement. Choisir une structure après avoir signé le financement revient souvent à devoir défaire un montage deux ans plus tard, à coût fiscal élevé. L’arbitrage doit précéder la signature, pas la suivre.
Les interlocuteurs qui font la différence
Trois professionnels jouent un rôle concret dans le résultat du financement. Leur coordination en amont est ce qui sépare un dossier accepté d’un dossier refusé.
Le notaire est incontournable dès le début. Il rédige l’acte de partage, calcule la soulte définitive et synchronise les signatures avec la banque. Sa coordination avec l’établissement prêteur est nécessaire pour que les fonds soient libérés au bon moment. Un notaire habitué aux successions complexes anticipe les points de blocage et prépare les documents que les établissements spécialisés exigent.
L’expert-comptable entre en jeu si vous êtes dirigeant, indépendant ou si votre profil de revenus sort de la norme salariale. Il peut reformuler votre rémunération de façon lisible pour un analyste crédit, et vous aider à arbitrer entre les structures de détention disponibles avant que le financement soit signé. Changer d’avis après la signature coûte.
Un courtier spécialisé en financement patrimonial apporte ce que les deux premiers ne peuvent pas offrir : la connaissance de ce que les établissements regardent vraiment dans un dossier de ce type. Il ne présente pas un dossier incomplet en espérant convaincre. Il l’assemble avec le notaire et l’expert-comptable, sélectionne les rares établissements qui pratiquent réellement le financement hypothécaire successoral, et ne présente que quand le dossier est prêt.
Présenter votre projet pour une analyse personnalisée
Un rachat de soulte réussi repose sur trois conditions : une valeur de bien documentée et solide, un dossier structuré avant tout contact bancaire, et les bons interlocuteurs à chaque stade. Aucune des trois ne compense l’absence d’une autre.
Votre situation n’est pas identique à celle d’un autre héritier. Le montant de la soulte, la présence ou non d’un crédit sur le bien, vos revenus, votre capacité d’emprunt résiduelle et la structure de détention envisagée déterminent quelle option de financement est réaliste pour vous. Un prêt hypothécaire sera pertinent dans certains cas, un prêt immobilier classique dans d’autres, parfois un montage combiné. La réponse dépend de ce que votre dossier contient vraiment, pas de ce que vous supposez qu’il contient.
Ce qui change le résultat, c’est d’avoir, avant de démarcher les établissements, le regard de quelqu’un qui connaît la façon dont les prêteurs lisent ces dossiers. Quelqu’un qui sait ce qu’un analyste crédit lit dans une liasse fiscale, ce qu’il retient d’une valorisation contestée entre héritiers, et pourquoi certains dossiers solides se font refuser pour des raisons de présentation plutôt que de solvabilité. Ce regard-là, appliqué avant la présentation, évite la correction après le refus.
L’étude d’un projet de rachat de soulte est gratuite. Elle part de votre situation concrète : le bien, les cohéritiers, votre capacité d’emprunt, la structure de détention envisagée. Elle débouche sur une évaluation honnête de la faisabilité et, quand c’est possible, sur une stratégie de présentation calibrée pour les établissements adaptés à votre profil.
Présentez votre projet. L’étude ne vous engage à rien, mais elle vous évitera de perdre des semaines sur une démarche mal ciblée.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.