Prêt hypothécaire à Annecy et en Haute-Savoie : frontaliers et résidents suisses propriétaires en France
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
À Annecy, un retraité peut détenir trois appartements loués et un chalet dans le Chablais, presque sans dette, et se voir répondre par sa banque qu’à son âge, il vaudrait mieux vendre. À quelques kilomètres, un frontalier d’Annemasse payé en francs suisses gagne bien sa vie, mais son dossier bute sur la devise de ses revenus. Et un propriétaire installé à Genève ou à Lausanne, qui a hérité d’une maison à Thonon, découvre qu’il est un non-résident pour une banque française. Il suffit pourtant de traverser la frontière pour aller travailler.
Ces trois profils ont un point commun : un patrimoine solide en Haute-Savoie et un dossier que personne n’a présenté dans le bon ordre. Le prêt hypothécaire à Annecy, Annemasse, Thonon ou dans le Pays de Gex répond souvent à leur besoin. Il mobilise un bien déjà détenu pour financer une donation, des travaux, une succession ou une trésorerie d’entreprise, sans le vendre. Ce n’est pas un crédit immobilier bancaire classique, mais un financement adossé au patrimoine, pour les cas où la banque habituelle ne suit pas. Encore faut-il que le prêteur comprenne ce qu’il lit.
Mon nom est Brahim Guerfi. J’exerce comme courtier depuis 2007 et je travaille dans le crédit et le financement depuis plus de 25 ans. Je dirige BG Finances, mandataire du réseau Artémis Courtage (ORIAS 22001718). Aucun bureau ne me représente en Haute-Savoie ni en Suisse : depuis Paris, je suis les dossiers de toute la France à distance, au téléphone, en visioconférence et à partir des documents que vous m’envoyez par mail. Le seul acte en présentiel est la signature de la garantie, chez un notaire, souvent celui de votre famille ou une étude du département où se trouve le bien.
La suite reprend, étape par étape, la grille que j’utilise pour analyser un dossier. Il ne remplace pas l’analyse sur pièces. Il vous montre ce qu’un prêteur regarde, et pourquoi la valeur de votre bien ne suffit jamais, seule, à obtenir un financement. Si vous cherchez une vue d’ensemble, la page prêt hypothécaire partout en France présente les autres territoires, et la page prêt hypothécaire détaille le produit lui-même.
Annecy, Thonon, le Chablais : un marché cher, des propriétaires atypiques
La Haute-Savoie affiche des prix parmi les plus élevés de province. Entre juillet 2025 et juin 2026, le prix médian des appartements anciens atteignait 5 130 € le mètre carré à Annecy et 4 370 € dans l’ensemble du département, en hausse de 0,2 % et de 1,1 % sur un an (observatoire immobilier des Notaires de Savoie et Haute-Savoie, septembre 2026). La proximité de Genève tire aussi vers le haut l’agglomération d’Annemasse et le Genevois français. Ces médianes bougent d’un trimestre à l’autre et varient fortement entre le centre d’Annecy, une commune du Chablais et une station. Le plus fiable reste de consulter vous-même les ventes réelles de votre rue sur l’outil DVF de l’État, qui recense les mutations publiées.
Le profil des propriétaires compte autant que les prix. Les résidences secondaires et logements occasionnels représentent 23,4 % des logements du département (INSEE, recensement 2023), avec une forte concentration dans les stations de montagne. Meublés de tourisme et chalets loués à la saison y pèsent lourd. Les fiches communales de l’INSEE donnent la part des 65 ans et plus commune par commune.
Pour un prêteur, ces particularités changent la lecture. Des loyers saisonniers ne se présentent pas comme un bail d’habitation classique. Un lot en résidence de tourisme sous bail commercial n’a pas la même liquidité qu’un appartement à Annecy-le-Vieux. Et des revenus en francs suisses posent la question du change. Rien de tout cela n’empêche un financement. Il faut simplement l’expliquer avant que la banque ne tranche seule.
Avant de commencer : les pièces à réunir
Un dossier complet évite des allers-retours avec le prêteur. Voici ce que je demande en premier, avant même de parler de montant :
- l’acte de propriété de chaque bien et, si une SCI les détient, ses statuts en vigueur et ses derniers bilans ;
- les tableaux d’amortissement des crédits en cours, sur chaque bien ;
- les trois derniers avis d’imposition, français et, le cas échéant, suisses ;
- les baux, les relevés de loyers ou les décomptes de l’agence de location saisonnière ;
- les bulletins de salaire en francs suisses pour les frontaliers, ou les justificatifs de pension pour les retraités ;
- les DPE des logements loués, s’il est question de travaux.
Vérification simple : pouvez-vous, à partir de ces pièces, dire en deux phrases ce que vous possédez, ce que vous devez encore et ce que vous percevez chaque mois ? Si oui, la base est prête.
Étape 1 : savoir comment un prêteur français vous classe
Commencez par votre statut, avant le bien. Un frontalier qui habite Annemasse, Saint-Julien-en-Genevois ou Gex et travaille à Genève reste un résident français. Son sujet tient aux revenus en devise, pas à sa résidence. Un propriétaire domicilié à Genève, Lausanne ou Nyon est en revanche un non-résident aux yeux d’un prêteur français, même s’il possède trois biens à vingt minutes de chez lui.
La distinction paraît évidente. Elle oriente pourtant tout le reste : les établissements à solliciter, la structure de détention et les pièces attendues. Les règles fiscales entre la France et la Suisse dépendent d’accords bilatéraux. Je ne les commente pas ici : vérifiez votre situation sur impots.gouv.fr, rubrique internationale, et avec votre expert-comptable. Pour le prêteur, l’avis d’imposition et le revenu réellement perçu servent de point de départ.
Prenons un exemple : un couple vit à Thonon, l’un travaille à Lausanne, l’autre en France. Le dossier mêle euros et francs suisses, et certains établissements ne retiennent qu’une partie des revenus en devise. Le guide revenus en devises et prêt pour non-résident détaille cette mécanique.
Mon conseil : notez la devise de chaque revenu et le pays où il est imposé dans un tableau à part. Ce document de quelques lignes évite qu’un analyste bancaire mélange tout.
Étapes 2 à 4 : besoin, actif et flux, appliqués à trois situations types
Les trois étapes suivantes s’enchaînent. Le besoin dit combien et pour combien de temps. L’actif dit quel bien, quelle valeur, quelle dette restante. Les flux disent qui rembourse, avec quoi. Les situations ci-dessous sont des profils types de la zone, pas des clients.
Une retraitée propriétaire d’un parc à Annecy qui veut aider sa fille
Le besoin : constituer, par une donation, l’apport que la banque de sa fille attend pour un achat de résidence principale à Annecy, où les prix rendent l’apport lourd. L’actif : plusieurs appartements loués, en grande partie remboursés. Les flux : une pension et des loyers réguliers. Le notaire de la famille intervient dès le départ, puisque la donation passe par lui. Un cas publié sur le site s’en approche, sans être situé en Haute-Savoie : un couple voulait constituer, par une donation, l’apport de son enfant pour l’achat de sa résidence principale. J’ai mis en place un financement permettant aux parents de réaliser la donation ; les sommes transmises ont complété l’apport et réduit le crédit nécessaire. Selon la capacité de remboursement, un prêt hypothécaire amortissable, un prêt in fine ou un prêt viager hypothécaire peuvent être étudiés. Ce dernier ne prévoit pas de remboursement mensuel et se solde au moment de la succession ou de la vente du bien. C’est une logique patrimoniale très différente, à discuter en famille. La page seniors détaille ces options.
Un résident suisse qui hérite d’une maison familiale à Thonon
Le besoin : régler les droits de succession dans les délais de la déclaration de succession, et parfois racheter la soulte d’un cohéritier. L’actif : la maison, d’autres biens éventuels en France. Les flux : des revenus en devise, peu lisibles pour une banque française. Parmi mes cas publiés, sans lien avec la Suisse ni la Haute-Savoie, figure une cliente non-résidente : ses demandes de financement en nom propre avaient échoué à cause de sa résidence à l’étranger. Avec le notaire et l’expert-comptable, j’ai construit une opération reposant sur une SCI française ; les droits ont été réglés et le bien est resté dans la famille.
Un frontalier propriétaire qui doit financer des travaux de rénovation énergétique
Le besoin : remettre à niveau le DPE de logements loués dans le Genevois français. L’actif : le parc lui-même. Les flux : salaire en francs suisses et loyers. Un cas publié, celui d’un non-résident cette fois, montre la logique : ce propriétaire vivant hors de France devait améliorer le DPE de ses logements ; j’ai structuré une opération portée par une SCI française, en mobilisant son patrimoine existant, et les travaux ont été financés sans vendre aucun bien.
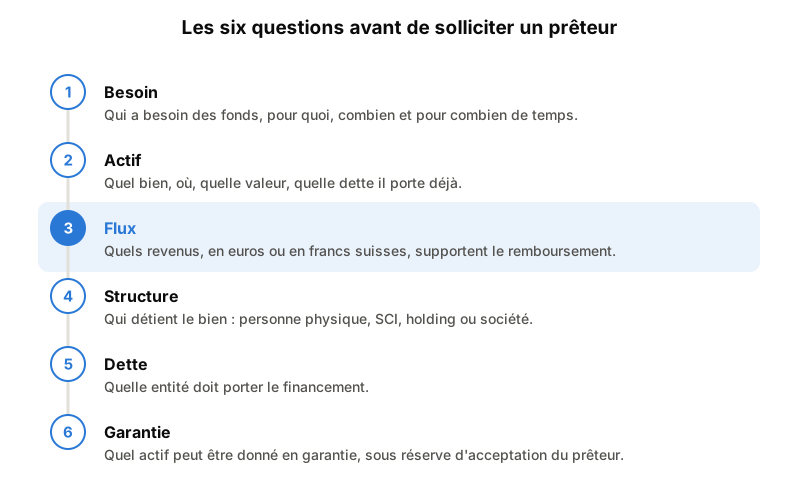
Point de vérification : pour votre propre situation, pouvez-vous remplir ces trois cases sans hésiter ? Si l’une reste vide, c’est elle qu’il faut travailler en premier.
Étape 5 : l’emprunteur et le bien donné en garantie
Cette étape distingue un dossier présentable d’un dossier refusé. La question ne se résume plus à savoir si vous pouvez emprunter. Il faut décider qui emprunte, et sur quel bien.
Pour un non-résident, porter l’opération par une SCI française change souvent la lecture du prêteur, parce que l’emprunteur devient une société de droit français, propriétaire d’un bien en France, avec une comptabilité tenue par un expert-comptable. Le guide SCI française et financement pour non-résident explique les conditions. Pour un dirigeant haut-savoyard, les fonds peuvent être apportés en compte courant d’associé à sa société : j’ai mis en place ce schéma pour un restaurateur d’Île-de-France qui ouvrait un second établissement, à partir de biens qu’il détenait personnellement.
D’autres solutions existent, avec des logiques propres. Un relais de trésorerie adossé à un actif immobilier convient à qui veut acheter avant de vendre. Il est remboursé par le produit de la vente. Le nantissement d’une assurance-vie ou le crédit lombard reposent sur des placements, selon les établissements et les contrats. La fiducie-sûreté et la vente à réméré relèvent de cas plus spécifiques. Aucune de ces solutions n’équivaut strictement à un prêt hypothécaire.
Les erreurs qui coûtent un bien en Haute-Savoie
La plus fréquente consiste à croire que la valeur du bien suffit. Un chalet à Megève ou un appartement au bord du lac ont beau valoir cher, le prêteur regarde d’abord comment vous rembourserez. Présentez toujours votre patrimoine, votre capacité de remboursement et la structure ensemble.
Deuxième erreur : envoyer le même dossier à toutes les agences de la vallée et à sa banque suisse en même temps. Le dossier part incomplet, chaque refus fait perdre du temps, et l’échéance de la succession ou des travaux se rapproche. Un refus, en revanche, ne vous suit pas d’une banque à l’autre. Il signale surtout que le dossier n’était pas présenté au bon interlocuteur.
Troisième piège, propre aux stations : mélanger meublés de tourisme, résidence principale et biens loués à l’année sans distinguer leurs revenus. Séparez chaque bien, avec ses loyers et sa dette.
Dernière erreur, plus discrète : attendre. Les délais de la déclaration de succession et les obligations liées au DPE ne se repoussent pas indéfiniment.
Que faire si ça ne marche pas ?
Votre banque a refusé, ou laisse le dossier sans réponse depuis des semaines ? Reprenez la grille. Le blocage vient rarement de partout à la fois. Le plus souvent, l’âge est mal compensé par la lecture des loyers, ou les revenus en devise sont décotés sans explication, à moins que l’emprunteur choisi ne soit le mauvais.
Prenez un cas publié, à Paris : à 70 ans, un hôtelier détenait en nom propre les murs de son établissement et voulait le rénover. Les banques sollicitées n’avaient pas donné suite, son âge pesant dans leur analyse. Une solution tenant compte de sa situation et de la détention des murs a financé les travaux. Un couple d’agents immobiliers bloqué sur l’achèvement d’un chalet en autoconstruction a, lui, obtenu une solution alternative au crédit construction classique ; le guide financer une autoconstruction en reprend la logique.
Vous vivez en Suisse et ne pouvez pas multiplier les allers-retours ? Le guide expatrié : mobiliser un bien sans rentrer décrit ce qui se fait à distance, et la page prêt pour non-résident précise ma façon de travailler sur ces dossiers.
Ressources et outils pour préparer votre dossier
Quelques sources publiques vous permettent d’arriver avec des éléments vérifiables :
- DVF (app.dvf.etalab.gouv.fr), pour les prix réels des ventes dans votre commune ;
- le dossier complet INSEE de la Haute-Savoie, pour la démographie et la structure du parc de logements ;
- les notes de conjoncture des Notaires de France, pour l’évolution des prix ;
- impots.gouv.fr, rubrique internationale, pour les règles franco-suisses.
Votre notaire et votre expert-comptable restent vos premiers relais. Ce sont aussi les professionnels avec qui je construis chaque dossier.
Questions fréquentes sur le prêt hypothécaire en Haute-Savoie
Peut-on obtenir un prêt hypothécaire en étant payé en francs suisses ?
Oui, le cas se présente souvent. Les établissements ne traitent pas tous les revenus en devise de la même façon : certains les retiennent partiellement, d’autres demandent des garanties complémentaires. Le dossier doit présenter clairement la devise, le pays d’imposition et la stabilité de l’emploi. Rien ne peut être promis sans analyse sur pièces.
Je vis à Genève et je possède un bien à Annecy : suis-je non-résident ?
Pour un prêteur français, oui. Votre domicile détermine votre statut, pas la distance avec le bien. Les demandes en nom propre peuvent alors se heurter à des refus, et une structuration par une SCI française est parfois étudiée avec votre notaire et votre expert-comptable.
Faut-il se déplacer à Paris pour monter le dossier ?
Non. Je travaille à distance, par téléphone, visioconférence et échanges de pièces par mail. Vous signez la garantie hypothécaire chez un notaire : celui qui vous suit déjà, ou une étude haut-savoyarde proche du bien.
À plus de 75 ans, un financement est-il encore envisageable ?
L’âge freine les banques, mais un parc peu endetté et des loyers réguliers forment un dossier sérieux. Selon les cas, un prêt hypothécaire ou un prêt viager hypothécaire peuvent être étudiés, toujours avec le notaire et, souvent, la famille associée à la décision.
Présenter votre projet depuis Annecy, Thonon ou la Suisse
Rassemblez cette semaine trois documents : le titre de propriété du bien concerné, le dernier avis d’imposition et un relevé des loyers ou de vos revenus, en précisant la devise. Ajoutez une phrase sur votre besoin : combien, pour quoi, et pour quand. Ces trois pièces me permettent une première lecture : quelle entité devrait emprunter, et si votre dossier peut intéresser les prêteurs qui financent ce profil.
L’étude gratuite repose sur cette première lecture. Tant que je n’ai pas étudié les pièces, je ne m’engage sur aucun financement, aucun montant ni aucun délai. Aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat. Si votre notaire ou votre expert-comptable suit déjà le dossier, indiquez-le : je travaille avec eux dès le départ.
Présenter mon projet et demander l’étude gratuite de votre situation en Haute-Savoie.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.