Prêt hypothécaire à Marseille, Aix-en-Provence et en Provence : financer sans vendre dans un marché de propriétaires
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Une bastide reçue en héritage près du Luberon, deux appartements loués à Marseille, une maison achetée à Aix au moment de la retraite. En Provence, beaucoup de propriétaires détiennent un patrimoine qui pèse bien plus lourd que leurs revenus déclarés. Le jour où il faut des liquidités pour aider un enfant, régler une soulte ou financer des travaux, la banque répond souvent par une question gênante : « Pourquoi ne pas vendre ? »
Le prêt hypothécaire à Marseille, à Aix-en-Provence ou dans le reste de la Provence repose sur une autre logique. Il mobilise un bien déjà détenu, en nom propre ou en SCI, pour financer un projet tout en gardant ce bien. La garantie hypothécaire porte sur l’immeuble, mais elle ne suffit pas à obtenir un accord. Ce n’est pas un crédit immobilier bancaire classique, mais un financement adossé au patrimoine quand la banque ne suit pas. Le prêteur examine trois choses à la fois : ce que vous possédez, ce qui remboursera et l’entité qui portera la dette. Trois biens sans crédit ne convainquent personne si le dossier n’explique pas comment les loyers et la retraite couvriront les échéances.
Je m’appelle Brahim Guerfi, fondateur de BG Finances : courtier depuis 2007, je travaille dans le crédit et le financement depuis plus de 25 ans. Je n’ai pas de bureau à Marseille ni à Aix : je travaille depuis Paris, pour des clients de toute la France. Nous parlons au téléphone ou en visioconférence, et vous m’envoyez les pièces par mail. Pour la garantie, vous signez chez un notaire, souvent le vôtre ou un notaire du secteur où se trouve le bien. Si votre patrimoine est réparti dans plusieurs régions, la page prêt hypothécaire partout en France donne la vue d’ensemble.
Ce qui distingue la Provence tient en quelques traits. Le marché avance à deux vitesses entre Marseille et Aix. Les mas et bastides restent souvent détenus en famille, en indivision ou en SCI. Beaucoup de retraités sont arrivés d’autres régions avec un patrimoine dispersé, et le tissu de PME et de commerces est dense. Chacun de ces traits modifie la façon de construire le dossier.
Avant de commencer : les pièces qui comptent pour un prêteur
Réunir le dossier demande en général quelques soirées, rarement plus si vos papiers sont rangés. Je ne vous annoncerai aucun délai de financement à ce stade : il dépend du dossier, du prêteur et du notaire. Préparer les bonnes pièces dès le départ évite en revanche les allers-retours qui font perdre des semaines.
- Les titres de propriété de chaque bien et, pour une SCI, les statuts à jour, les deux derniers bilans et l’état des comptes courants d’associés.
- Les deux derniers avis d’imposition, les justificatifs de retraite ou de revenus d’activité.
- Les baux en cours et un relevé des loyers réellement encaissés sur l’année.
- Les tableaux d’amortissement des crédits encore en cours, même s’il ne reste que quelques échéances.
- En cas de succession ou d’indivision : les coordonnées du notaire et l’avancement de la déclaration de succession.
- Une note de quelques lignes : le montant recherché, son usage et la date à laquelle vous en avez besoin.
Votre dossier est prêt quand vous pouvez dire, pour chaque bien, qui le détient, ce qu’il rapporte et ce qu’il doit encore. Si une case reste vide, c’est elle qu’un prêteur verra en premier.
Prêt hypothécaire à Marseille et à Aix : partir de la valeur réelle du bien
Première étape : situer votre bien dans son marché, rue par rue. La différence de prix entre Marseille et Aix-en-Provence est forte, et elle se retrouve à l’intérieur même de Marseille, où un appartement du 8e et un appartement du 3e ne se comparent pas. Dans le Var intérieur, autour de Brignoles ou de Draguignan, et dans le Vaucluse, entre Avignon, Carpentras et le Luberon, la valeur d’un mas dépend beaucoup de son terrain, de ses dépendances et de son accès.
Quelques repères datés. Selon les Notaires de France (bilan immobilier du 8 décembre 2025, neuf premiers mois de 2025), le prix médian des appartements anciens à Marseille a progressé de 2 % en un an et de 41 % en dix ans, l’une des deux plus fortes hausses sur dix ans parmi les grandes villes étudiées. Pour les maisons anciennes, l’agglomération Marseille-Aix-en-Provence s’approche de son record de prix. Ces moyennes ne remplacent pas les ventes de votre rue. Les ventes réelles figurent dans la base DVF de la DGFiP, consultable sur app.dvf.etalab.gouv.fr, à l’adresse près. Les Notaires de France publient des prix médians par ville et par type de bien. L’INSEE, dans son dossier complet par commune, donne la part des 65 ans et plus et celle des résidences secondaires. Au recensement de 2023, les 65 ans et plus forment 19,5 % de la population à Marseille, 20,1 % à Aix-en-Provence et 23,7 % dans le Vaucluse ; les résidences secondaires ne représentent que 3,5 % des logements à Marseille et 7,2 % à Aix, contre 24,2 % dans l’ensemble du Var, littoral compris. Un prêteur regarde ces données avant de retenir une valeur de garantie, pas le prix d’annonce affiché en vitrine.
Vous saurez que l’étape est faite quand vous pourrez donner une fourchette de valeur pour chaque bien, avec ses sources. Pour une bastide atypique, prévoyez une expertise : le prêteur la demandera de toute façon.
Étapes 2 à 4 : trois situations provençales passées à la grille
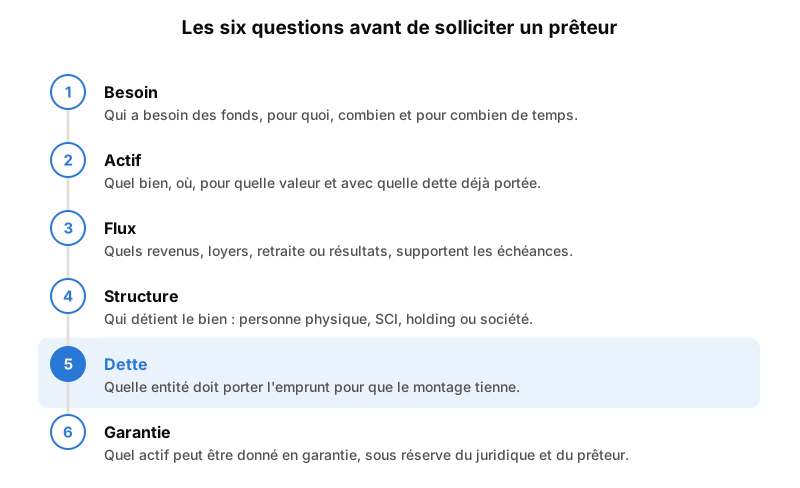
Je passe chaque dossier par six questions, toujours dans le même ordre. L’ordre a son importance : on ne choisit pas la garantie avant de savoir quelle entité portera la dette, ni l’entité avant d’avoir compris les flux.
Des retraités installés à Aix qui veulent aider un enfant
Prenons un exemple. Un couple arrivé d’une autre région pour sa retraite a acheté à Aix-en-Provence. Il conserve deux biens locatifs à Marseille, remboursés depuis longtemps. Leur fille cherche à acheter sa résidence principale et manque d’apport. Le besoin porte donc sur une donation, dont le montant et la date sont fixés par le projet de l’enfant. L’actif, ce sont les deux appartements marseillais, sans dette. Les flux réunissent les pensions et les loyers. La structure est simple, puisque tout est détenu en nom propre, et la dette sera portée par les parents, avec une garantie sur l’un des deux biens.
Dans une situation comparable, j’ai mis en place pour un couple un financement qui lui a permis de réaliser la donation : les sommes transmises ont complété l’apport de son enfant, réduit le crédit nécessaire et renforcé le plan de financement présenté aux banques. Le notaire est associé dès le départ pour l’acte de donation. Les enfants le sont souvent aussi, et c’est une bonne chose. La page dédiée aux seniors propriétaires détaille ces situations.
Un mas en indivision dans le Vaucluse
Autre exemple : trois frères et sœurs héritent d’un mas près de Carpentras. L’un veut le garder, les deux autres veulent sortir de l’indivision. Le besoin s’appelle un rachat de soulte, avec un calendrier imposé par le partage. L’actif est le mas lui-même, parfois complété par la résidence de l’héritier qui rachète. Pour les flux, on regarde ses revenus et un éventuel loyer saisonnier, à condition qu’il soit documenté. Faut-il racheter en nom propre ou créer une SCI familiale qui portera la dette ? Le notaire tranche avec vous, après une simulation des deux options. Le guide sur le financement d’un rachat de soulte entre dans le détail.
Un commerçant marseillais qui ouvre un second établissement
Dernier exemple : le dirigeant d’un commerce rentable à Marseille veut ouvrir un second établissement à Aix, et sa banque ne suit pas. Il détient personnellement deux appartements. La réponse peut passer par un prêt hypothécaire de trésorerie adossé à ces biens, dont les fonds sont apportés en compte courant d’associé à la société qui porte l’ouverture. Un restaurateur d’Île-de-France a financé de cette façon une part importante de l’ouverture de son second restaurant. Le même raisonnement vaut pour des associés de SCI qui veulent rembourser leurs avances sans vendre l’immeuble : c’est alors la SCI qui emprunte, appuyée sur son patrimoine et sa capacité de remboursement. Pour aller plus loin : dirigeants, remboursement des comptes courants d’associés et SCI familiale et emprunt.
Vous pouvez considérer ces trois étapes comme franchies quand chacune des six questions a reçu une réponse écrite d’une ligne. Si la cinquième, celle de l’entité qui porte la dette, reste floue, ne sollicitez aucun prêteur.
Étape 5 : choisir la solution et le profil de remboursement
Une fois la grille remplie, reste à choisir l’outil. Le prêt hypothécaire n’est pas le seul. Selon le dossier, d’autres outils entrent en jeu : relais de trésorerie adossé à un bien, prêt viager hypothécaire, crédit lombard ou nantissement de placements, dont l’assurance-vie quand l’établissement et le contrat le permettent, fiducie-sûreté avec certains partenaires, vente à réméré. Ces solutions répondent à des logiques patrimoniales différentes. Un prêt viager hypothécaire, par exemple, n’a rien d’une variante du prêt hypothécaire classique : son remboursement intervient en principe au décès ou à la vente du bien, ce qui touche directement la succession.
Le profil de remboursement compte autant que l’outil. Un prêt in fine fait payer les intérêts pendant la durée du prêt et rembourse le capital à l’échéance, souvent par la vente prévue d’un bien ou par un placement. Un prêt amortissable rembourse le capital au fil des mois et pèse davantage sur les flux. Pour un senior qui craint de laisser une dette à ses héritiers, le choix entre les deux change la conversation avec la famille et le notaire. Sur l’assurance emprunteur, retenez simplement qu’elle n’est pas systématiquement exigée par le prêteur selon la solution retenue : pour un dossier après 70 ans, ce point mérite d’être étudié dès le départ.
Même logique pour un entrepreneur belge qui détenait un complexe hôtelier haut de gamme dans le sud de la France : près de 1,8 M€ de travaux devaient précéder la mise en vente, et j’ai structuré auprès de prêteurs privés un bridge hypothécaire, dont le remboursement était prévu sur le produit de la vente. Le guide sur le prêt relais après 65 ans développe ce montage. L’âge n’est pas une fin de non-recevoir : à Paris, un hôtelier de 70 ans que les banques sollicitées avaient laissé sans suite a pu rénover son établissement, grâce à une solution adaptée à sa situation et au fait qu’il détenait les murs en nom propre.
Cette dernière étape est bouclée quand vous savez dire pourquoi telle solution et tel profil correspondent à votre situation, et pas seulement à son coût apparent.
Erreurs fréquentes et que faire si ça ne marche pas
Premier piège : croire que la valeur du bien suffit à convaincre. Une bastide qui vaut cher ne rembourse rien par elle-même. Montrez plutôt le tableau des flux : pensions, loyers encaissés, charges et crédits en cours, sur une seule page.
La deuxième erreur coûte cher en Provence. On applique au bien marseillais la valeur d’un bien aixois, ou on retient pour un mas isolé le prix d’une maison de village. Le prêteur corrige, la quotité baisse et le plan de financement ne tient plus. Partez des ventes DVF comparables, puis laissez l’expertise trancher.
Troisième piège : oublier l’indivision. Un bien détenu à plusieurs ne se donne pas en garantie sans l’accord des indivisaires, et le notaire doit vérifier ce point avant toute démarche. Parlez-en à vos cohéritiers avant de parler à une banque.
Et si vous avez déjà essuyé un refus ? Bien souvent, c’est la façon dont le dossier a été présenté qui a bloqué, et cela se corrige. Reprenez la grille : un refus vient en général d’une question mal traitée, le plus souvent celle des flux ou celle de l’entité qui porte la dette. Plutôt que d’envoyer le même dossier à dix établissements, corrigez le point faible, puis présentez-le uniquement aux prêteurs qui financent ce profil. C’est ma règle : aucun dossier ne part avant d’être construit.
Ressources utiles et fonctionnement à distance
Trois sources publiques suffisent pour préparer le terrain. La base DVF donne les ventes réelles, à l’adresse. Les Notaires de France publient les prix médians et leur évolution par ville. Le dossier complet de l’INSEE dresse le portrait de votre commune : âge des habitants, part des résidences secondaires, poids des propriétaires. Ces données nourrissent la discussion sur la valeur de garantie et montrent au prêteur que vous connaissez votre marché.
Votre notaire est la deuxième ressource, et souvent la première chronologiquement. En succession, il connaît l’actif, les délais de la déclaration de succession et la position des cohéritiers. Votre expert-comptable est la troisième, dès qu’une SCI ou une société entre en jeu : il prépare les bilans, l’état des comptes courants d’associés et les prévisionnels qui démontrent la capacité de remboursement. Je travaille avec l’un et l’autre tout au long du dossier.
De mon côté, je reste à Paris et le dossier avance à distance. Nous faisons un premier échange au téléphone ou en visioconférence. Les pièces circulent par mail, je construis le dossier, puis je le présente aux prêteurs qui financent ce type de situation. Je suis mandataire du réseau Artémis Courtage, qui revendique plus de 80 partenaires bancaires ; ce chiffre est celui du réseau, pas le mien. BG Finances est immatriculée à l’ORIAS sous le numéro 22001718. Conformément à la réglementation, aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération figure à l’avance dans le mandat. Le fonctionnement général du prêt hypothécaire est détaillé sur sa page.
Questions fréquentes des propriétaires provençaux
Peut-on obtenir un prêt hypothécaire après 70 ans à Marseille ou à Aix ?
L’âge pèse dans l’analyse des banques, mais il ne ferme pas toutes les portes. Un parc locatif peu endetté, des loyers documentés et une solution adaptée (amortissable, in fine, relais de trésorerie ou prêt viager hypothécaire) forment un dossier qui se défend. La réponse dépend de votre situation, lue sur pièces.
Je vis loin de la Provence : faut-il me déplacer pour signer ?
Pas forcément. La préparation se fait à distance. La garantie se signe chez un notaire, souvent celui du bien ou le vôtre, et les modalités de signature se règlent avec lui selon l’acte. Les non-résidents propriétaires en France relèvent d’un montage spécifique, parfois autour d’une SCI française.
Une bastide en indivision peut-elle servir de garantie ?
Oui, à condition que les indivisaires donnent leur accord et que le notaire valide la faisabilité juridique. En pratique, le financement d’un rachat de soulte règle souvent la question : l’héritier qui garde le bien en devient seul propriétaire, et la garantie porte alors sur un bien qui n’est plus indivis.
Prêt relais ou relais de trésorerie, quelle différence ?
Le prêt relais immobilier classique finance un achat en attendant une vente, selon les critères habituels des banques. Le relais de trésorerie que je mobilise est adossé à un actif immobilier déjà détenu et s’adresse à des profils que ces critères écartent, notamment après 65 ans.
Votre prochaine action
Dans les sept jours qui viennent, rassemblez trois pièces : l’acte de propriété du bien à mobiliser, le dernier avis d’imposition du foyer et les loyers réellement encaissés sur douze mois. Ajoutez-y une note de quelques lignes indiquant le montant recherché, son usage et la date limite. Avec ces éléments, je peux déjà vous dire si votre situation relève d’un prêt hypothécaire, d’un relais de trésorerie ou d’une autre solution, et quelles pièces manquent.
Si vous êtes associé de SCI, joignez l’état des comptes courants d’associés. En succession, ajoutez les coordonnées de votre notaire. Si vous dirigez une entreprise, prévoyez le dernier bilan de la société qui recevra les fonds.
Pour obtenir l’étude gratuite, présentez-moi votre projet en quelques lignes. Je vous rappelle pour en parler, et je vous dis franchement ce qui me semble finançable, avant tout engagement.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.