Prêt relais senior : acheter avant de vendre après 65 ou 70 ans
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
La maison dans le Sud est trouvée. Le compromis doit être signé dans quelques semaines. L’appartement parisien, lui, n’est pas encore vendu, et la banque sollicitée vous explique que votre âge complique l’octroi d’un prêt relais senior. Vous possédez pourtant un patrimoine sans dette, des revenus de retraite réguliers, et un bien à vendre qui couvrira largement l’opération.
Ce décalage, je le rencontre souvent. Le prêt relais classique est conçu pour un acquéreur actif, assuré sans difficulté, qui vend un bien pour en racheter un autre sur une durée courte. Après 65 ou 70 ans, trois éléments grippent la mécanique : les limites d’âge de l’assurance emprunteur, la lecture des revenus de retraite par les grilles bancaires, et la crainte du prêteur de voir la vente traîner. Aucun de ces obstacles ne dit que votre projet est irréaliste. Ils disent seulement que le dossier doit être présenté autrement.
Un couple de chirurgiens retraités, qui avait exercé toute sa carrière à Paris, voulait acquérir une résidence dans le Sud avant la vente de son appartement parisien. Les banques sollicitées ont buté sur leur âge. Un relais de trésorerie adossé à leur patrimoine immobilier leur a permis d’acheter avant de vendre, avec un financement temporaire destiné à être intégralement remboursé par le produit de la vente. Leur situation n’avait rien d’exotique : leur dossier avait simplement besoin d’être lu avec la bonne grille.
Un mot sur ce que je mets en place, pour éviter toute confusion dans la suite : non pas un prêt relais immobilier classique, mais un relais sec, ou relais de trésorerie, adossé à un actif immobilier. C’est précisément la solution qui s’étudie quand le relais bancaire devient difficile ou impossible à monter, et l’âge en est la première cause. Selon la solution retenue, l’assurance emprunteur n’est d’ailleurs pas systématiquement exigée par le prêteur, ce qui ouvre des dossiers que les circuits immobiliers traditionnels ne traitent plus. Cela ne dispense jamais d’un examen sur pièces.
Je suis courtier depuis 2007, aujourd’hui mandataire du réseau Artémis Courtage, et le financement adossé au patrimoine déjà détenu est le cœur de mon métier. Les étapes qui suivent sont celles que je parcours avec mes clients seniors avant de solliciter le moindre prêteur. Elles ne remplacent pas l’analyse de votre dossier sur pièces, mais elles vous montreront où se situent les vrais points de discussion, et ce que vous pouvez préparer dès maintenant. Comptez quelques jours pour réunir les documents, puis le temps nécessaire à la construction du dossier avec votre notaire.
Avant de commencer : ce qu’il faut avoir sous la main
Un dossier de relais se gagne ou se perd souvent avant même le premier rendez-vous. Les prêteurs qui financent les emprunteurs âgés regardent d’abord la cohérence de l’ensemble : qui vend, qui achète, avec quelle marge de sécurité. Arriver avec des pièces éparses donne l’impression d’un projet flou, alors qu’il est souvent très mûr dans votre tête.
Voici les éléments que je demande en premier :
- le titre de propriété du bien à vendre, et celui des autres biens détenus s’il y en a ;
- un ou deux avis de valeur récents du bien à vendre, idéalement par des agences qui connaissent le quartier ;
- le compromis ou l’offre d’achat acceptée pour le bien convoité, avec le prix et les frais d’acquisition ;
- vos avis d’imposition et relevés de pensions (régime de base, complémentaires, éventuels revenus fonciers) ;
- l’état des dettes restantes, s’il en existe, sur chacun de vos biens ;
- le mandat de vente signé, ou la date à laquelle vous comptez le signer.
Ajoutez à cela une question que beaucoup négligent : qui détient quoi ? Un bien en nom propre, en communauté, en indivision avec des enfants ou logé dans une SCI ne se présente pas de la même façon. Votre notaire peut vous éclairer en quelques minutes.
Point de vérification : vous devez pouvoir expliquer en trois phrases ce que vous vendez, ce que vous achetez et comment l’argent de la vente remboursera le relais. Si vous hésitez, c’est le signe qu’un élément manque encore.
Étape 1 : chiffrer le besoin réel et le calendrier
Le montant demandé au prêteur n’est presque jamais le prix affiché du bien convoité. Il faut y ajouter les frais d’acquisition, les éventuels travaux d’installation, le coût des intérêts pendant la durée du relais, et une marge pour le déménagement ou le mobilier. Retranchez ensuite ce que vous apportez déjà en épargne disponible. C’est ce solde qui constitue votre besoin.
Côté vente, raisonnez avec prudence. Retenez une valeur de revente réaliste plutôt que la plus flatteuse des estimations, et déduisez les dettes qui pèsent encore sur le bien. Les prêteurs appliquent de toute façon une décote sur la valeur estimée : ils ne financent jamais la totalité du prix attendu, parce qu’une vente peut se conclure en dessous des espérances. Si votre besoin dépasse ce que la vente couvrira avec prudence, le relais seul ne suffira pas.
Reste le calendrier. Combien de temps entre la signature d’achat et la vente probable de votre bien ? Un appartement familial dans un quartier recherché ne se vend pas au même rythme qu’une maison de campagne atypique, et le prêteur le sait aussi bien que vous.
Prenons l’exemple d’un couple qui achète une maison près d’Aix et vend un grand appartement dans l’Ouest parisien. Leur besoin comprend le prix, les frais de notaire, quelques travaux de salle de bains et les intérêts sur la période : c’est ce total qu’il faut mettre en face de la valeur prudente de l’appartement.
Point de vérification : votre besoin total reste nettement inférieur à la valeur prudente du bien à vendre, dettes déduites.
Mon conseil de terrain : faites visiter votre bien, ou au moins signez le mandat, avant de présenter le dossier. Un bien déjà sur le marché rassure bien davantage qu’une intention de vente.
Étapes 2 à 4 : lire vos actifs, vos revenus et la garantie
Une fois le besoin posé, je passe à ce que vous possédez, à ce qui rembourse, et à ce qui garantit. C’est ici que le dossier senior se distingue d’un dossier ordinaire.
Étape 2 : recenser les biens mobilisables
Le bien à vendre est l’actif évident. Il n’est pas toujours le seul. Beaucoup de retraités détiennent aussi un studio loué, une maison de famille, des parts de SCI. Ces biens ne servent pas forcément de garantie, mais ils montrent au prêteur que le relais repose sur un patrimoine solide et non sur une seule vente. Dans certains dossiers, c’est même un autre bien que celui mis en vente qui porte la garantie, parce qu’il est libre de toute dette.
Point de vérification : vous disposez, pour chaque bien, de sa valeur estimée, de son mode de détention et du montant de la dette qui le grève.
Étape 3 : présenter les flux qui paient les intérêts
Pendant la durée du relais, il faut honorer les intérêts, sauf si le contrat prévoit une franchise totale où ils s’ajoutent au capital. Vos pensions, vos loyers éventuels et vos revenus financiers doivent couvrir cette charge sans vous mettre en tension. Les pensions de retraite ont un avantage que les banques oublient parfois : elles ne dépendent ni d’un employeur ni d’une conjoncture. C’est un argument, à condition de le présenter chiffres à l’appui, avec votre capacité de remboursement calculée sur l’ensemble de vos revenus réels.
Point de vérification : votre budget mensuel absorbe les intérêts du relais en plus de vos charges courantes, sans puiser dans l’épargne de précaution.
Étape 4 : choisir la garantie et l’emprunteur
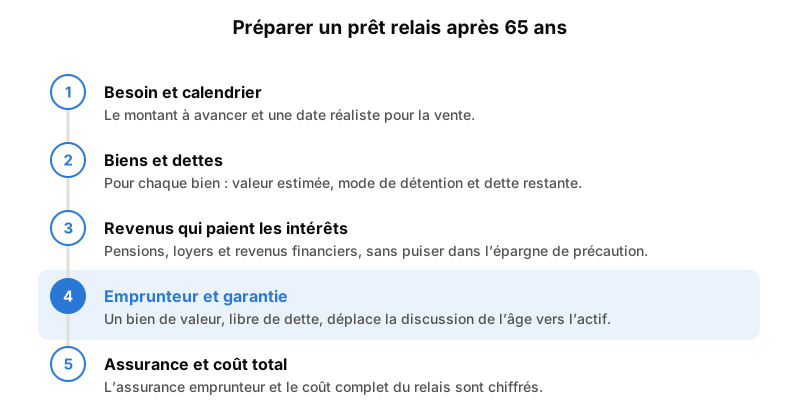
Qui emprunte, et sur quel bien repose la garantie ? En nom propre, en couple, via une SCI existante : chaque option change la lecture du prêteur et la place de l’assurance. Une garantie hypothécaire sur un bien de valeur, libre de dette, déplace la discussion de votre âge vers la solidité de l’actif. Sa faisabilité dépend toujours de la situation juridique du bien et de l’acceptation du prêteur, d’où l’intérêt d’associer le notaire très tôt.
Astuce d’expert : si le bien à vendre est en indivision avec vos enfants, obtenez leur accord écrit sur la vente avant toute démarche. Un indivisaire réticent suffit à bloquer un relais.
Étape 5 : assurance, taux et coût total
C’est le sujet qui inquiète le plus, et il mérite qu’on s’y arrête. Le taux d’assurance d’un prêt relais senior dépend de votre âge, de votre état de santé et de la politique de l’assureur. Au-delà d’un certain âge, certains contrats groupe des banques ne couvrent plus, ou seulement avec surprime et exclusions. La loi Lemoine a supprimé le questionnaire de santé sous conditions, mais ces conditions portent notamment sur l’âge de fin de prêt, ce qui laisse de côté la plupart des emprunteurs de plus de 65 ans.
Deux leviers existent. La délégation d’assurance vous permet de choisir un contrat externe, parfois plus adapté aux emprunteurs âgés que le contrat de la banque. Et, selon les prêteurs, une garantie hypothécaire solide peut modifier la place que l’assurance occupe dans l’analyse du dossier. Rien d’automatique : c’est une discussion qui se mène prêteur par prêteur, et que je ne tranche jamais avant d’avoir vu les pièces.
Sur le taux lui-même, méfiez-vous des comparaisons hâtives. Un relais est un prêt court, remboursé in fine par la vente : son coût réel tient autant à la durée effective qu’au taux affiché. Six mois d’intérêts ne pèsent pas comme dix-huit. Demandez toujours le coût total, frais de garantie et d’assurance compris, pour la durée probable de votre vente.
Vous avez peut-être lancé une simulation de prêt relais senior en ligne. Utilisez-la comme ordre de grandeur, pas comme verdict : ces outils appliquent une grille standard qui ignore vos autres biens, la structure de détention et la garantie envisagée.
Astuce d’expert : faites établir un devis de délégation d’assurance en parallèle de la construction du dossier, pas après. Les délais médicaux sont souvent ce qui retarde une signature.
Point de vérification : vous connaissez le coût total du relais sur la durée probable de vente, et pas seulement son taux.
Les erreurs qui font échouer un relais senior
Certaines erreurs reviennent si souvent qu’elles méritent d’être nommées.
La première consiste à signer un compromis d’achat sans condition suspensive de financement, par peur de perdre le bien. Si le relais n’aboutit pas, vous vous retrouvez engagé sans les fonds. Négociez plutôt un délai réaliste avec le vendeur et conservez la condition suspensive.
Deuxième écueil : surévaluer le bien à vendre. Retenir l’estimation la plus haute donne un dossier séduisant sur le papier et fragile dès que le prêteur applique sa décote. Travaillez avec une valeur défendable, que deux professionnels confirment.
Troisième erreur, plus subtile : présenter le même dossier incomplet à plusieurs banques en espérant qu’une réponde. Chaque présentation bancale est une occasion perdue auprès d’un établissement qui aurait pu dire oui à un dossier construit. Je préfère préparer longuement et présenter uniquement aux prêteurs qui financent ce profil.
Dernier piège : oublier le scénario où la vente tarde. Que se passe-t-il si l’appartement n’est pas vendu à l’échéance du relais ? Prévoyez une baisse de prix envisageable, ou un bien secondaire qui pourrait prendre le relais, et parlez-en ouvertement avec le prêteur.
Que faire si ça ne marche pas ?
Votre banque a refusé, ou laisse le dossier sans réponse depuis des semaines. Ce refus reflète la lecture d’un établissement, avec sa grille et sa politique sur l’âge. Il ne dit rien de la faisabilité de votre projet auprès d’autres prêteurs.
Commencez par identifier le motif réel. Si c’est l’assurance, la délégation ou une autre garantie peuvent rouvrir la discussion. Quand le blocage tient à la durée, un bien déjà en vente, avec des visites, change souvent la perception. Si c’est la structure (un bien en indivision, une SCI dont les statuts limitent les pouvoirs du gérant), le notaire peut régulariser certains points avant une nouvelle présentation.
Il arrive aussi que le prêt relais classique ne soit tout simplement pas le bon outil. Un relais de trésorerie adossé à un autre bien du patrimoine, comme pour les chirurgiens retraités évoqués plus haut, répond parfois mieux à la situation. D’autres fois, un prêt amortissable court complété par une partie de l’épargne est plus adapté. C’est l’analyse du dossier qui oriente, pas le nom du produit.
Les ressources et interlocuteurs à mobiliser
Un relais senior bien construit mobilise plusieurs compétences, et vous gagnerez du temps en les réunissant tôt.
Votre notaire d’abord. Il connaît la situation juridique de vos biens, rédige le compromis avec les bonnes conditions suspensives et intervient sur la garantie. C’est souvent lui qui repère un point de blocage que personne n’avait vu, comme une clause d’inaliénabilité héritée d’une donation ancienne.
Votre expert-comptable ou votre conseiller patrimonial ensuite, surtout si vous détenez des parts de SCI, des revenus fonciers ou une société. Il peut produire des documents lisibles par un prêteur, et ce détail compte davantage qu’on ne le croit.
Pour approfondir chaque aspect, deux pages du site vous seront utiles :
- la page consacrée au financement des seniors, qui détaille les situations d’emprunteurs âgés que je rencontre le plus souvent ;
- la page dédiée au prêt relais, qui explique les différentes formes de relais et les cas où un financement adossé au patrimoine prend le dessus.
Quant aux simulateurs en ligne, gardez-les pour une première idée. Ils calculent sur des hypothèses standard, sans voir vos biens secondaires ni la garantie possible.
Un mot sur ma rémunération : conformément à la réglementation, aucun frais ni honoraire ne vous est demandé avant le déblocage des fonds, et le montant est précisé à l’avance dans le mandat.
Votre prochaine étape
Acheter avant de vendre après 65 ou 70 ans demande un dossier plus construit qu’à 40 ans. Il n’en est pas moins envisageable. Les prêteurs qui financent ce profil regardent votre patrimoine, vos revenus de retraite et la cohérence du montage, à condition qu’on les leur présente dans le bon ordre.
Cette semaine, faites trois choses concrètes. Demandez un second avis de valeur sur le bien que vous comptez vendre. Rassemblez vos relevés de pensions et vos titres de propriété dans un même dossier. Appelez votre notaire pour vérifier qu’aucune clause ni aucune indivision ne freinera la vente ou la prise de garantie.
Avec ces éléments en main, vous saurez déjà si votre besoin tient dans une marge prudente. Ce qu’ils ne vous diront pas, c’est quelle entité doit emprunter, quel bien peut servir de garantie ni quels prêteurs financent votre situation. Cette réponse dépend de votre dossier, et d’aucun simulateur. Je ne vous promettrai ni montant, ni taux, ni délai avant de l’avoir examiné sur pièces. En revanche, je vous dirai franchement ce qui me paraît finançable, et comment.
Si votre compromis approche et que votre banque hésite, présentez-moi votre projet : l’étude gratuite porte sur votre besoin, vos biens, vos revenus et la structure la plus adaptée, avant toute sollicitation d’un prêteur. Cliquez sur « présenter mon projet » et joignez, si vous les avez, l’avis de valeur de votre bien et le compromis de la maison convoitée.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.