Cas client : à la retraite, il finance la création de son entreprise grâce à un bien détenu en France
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Peut-on, une fois à la retraite, financer la création d’une entreprise sans vendre ce que l’on a mis des années à bâtir ? La question paraît audacieuse. Elle est pourtant très concrète pour beaucoup de seniors propriétaires qui ont gardé l’envie d’entreprendre et disposent d’un patrimoine immobilier largement remboursé.
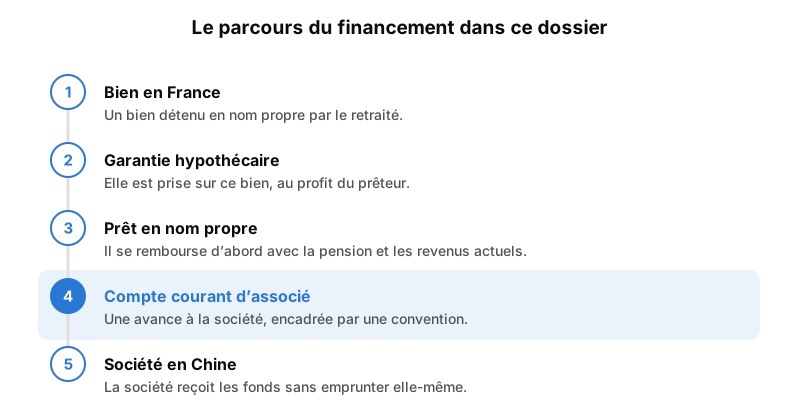
Le cas que je vous raconte ici est celui d’un ancien dirigeant d’une centrale d’achat. Une fois retraité, il a voulu créer une nouvelle activité, portée par une société immatriculée en Chine. Pour cette raison, les banques françaises n’avaient pas suivi. Le financement a pris la forme d’un prêt hypothécaire garanti par un bien qu’il détenait en France, et les fonds ont été apportés à la société en compte courant d’associé. Je m’en tiens à ces faits, sans broder autour : ce qui compte pour vous, c’est la logique du montage.
Sur le papier, ce dossier réunit plusieurs éléments qui font hésiter un banquier de réseau. Un emprunteur retraité. Une société qui démarre et qui n’est pas française. Un besoin de fonds qui ne correspond à aucune case du crédit immobilier classique, puisqu’il ne s’agit pas d’acheter un logement. Chacun de ces points, pris isolément, peut suffire à bloquer une demande lue avec une grille pensée pour des salariés. Mon métier n’est pas le crédit immobilier bancaire classique : je structure des financements adossés à un patrimoine déjà détenu, quand la banque classique ne suit pas.
Le patrimoine était là. Encore fallait-il le présenter avec la capacité de remboursement et la bonne structure, dans un ordre que les prêteurs savent lire. C’est ce travail que je décris ci-dessous, étape par étape, en suivant la méthode que j’applique à chaque dossier depuis plus de 25 ans dans le crédit et le financement.
Ce guide s’adresse à vous si vous avez passé 65 ou 75 ans, si vous détenez un ou plusieurs biens en nom propre ou en SCI, et si un projet vous tient à cœur : créer une société, aider un enfant à lancer la sienne, financer une activité à l’étranger. Il ne remplace pas l’analyse de votre situation, mais il vous montre comment elle se construit.
Ce qu’il faut réunir avant de commencer
Un dossier de prêt hypothécaire se prépare avant d’être présenté. Je ne l’envoie jamais incomplet à plusieurs prêteurs « pour voir », parce qu’un dossier mal présenté laisse une mauvaise première impression qu’il faut ensuite corriger. Avant notre premier échange approfondi, quelques pièces permettent déjà de savoir de quoi l’on parle.
- Le titre de propriété du ou des biens envisagés en garantie, et l’état des prêts éventuels qui les grèvent encore.
- Vos derniers avis d’imposition, qui font apparaître pension, loyers et autres revenus.
- Le projet de l’entreprise : activité, pays d’immatriculation, associés, besoin de financement et calendrier.
- Les coordonnées de votre notaire et de votre expert-comptable, s’ils suivent déjà vos affaires.
Comptez quelques jours pour rassembler ces documents. Le reste du travail prend davantage de temps, car il suppose des échanges avec vos conseils et parfois avec votre famille.
Ce dernier point mérite qu’on s’y arrête. À l’âge de la retraite, une décision de financement adossée à un bien touche souvent à la transmission. Vos enfants seront peut-être un jour concernés par la garantie inscrite sur ce bien. Les associer tôt, avec le notaire, évite les malentendus et renforce la cohérence du dossier. Je l’observe régulièrement : les projets les plus sereins sont ceux dont la famille comprend la logique dès le départ.
Étape 1 : poser le besoin et regarder l’actif
Tout part d’une question simple en apparence : qui a besoin des fonds, pour quoi faire, combien, et pour combien de temps ? Dans le cas de cet ancien dirigeant, la réponse était claire. Le besoin n’était pas le sien à titre personnel, mais celui de la société qu’il créait. Cette distinction oriente tout le reste du montage.
L’action consiste à rédiger, en une page, la description du besoin : montant, usage précis des fonds, durée pendant laquelle ils seront mobilisés, et horizon de remboursement. Un prêteur doit comprendre en deux minutes ce que vous financez. Si vous ne parvenez pas à l’écrire simplement, le projet n’est pas encore mûr pour être présenté.
Vient ensuite l’actif. Quel bien peut servir d’appui ? Où se situe-t-il, quelle est sa valeur, quelle dette porte-t-il déjà ? Ici, le bien était situé en France, ce qui comptait beaucoup : les prêteurs français prennent une garantie sur un immeuble qu’ils savent évaluer et dont le régime juridique leur est familier. Un actif situé à l’étranger n’aurait pas joué le même rôle.
Point de vérification : votre fiche besoin et votre fiche actif tiennent-elles chacune sur une page, avec des chiffres que vous pouvez justifier par un document ? Si oui, vous pouvez passer à la suite.
Étapes 2 à 4 : flux, structure et dette
C’est ici que beaucoup de dossiers de seniors se jouent. La valeur du bien ne suffit jamais à obtenir un financement, et je le répète à chaque premier rendez-vous. Le prêteur veut savoir comment il sera remboursé.
Étape 2 : identifier les flux qui remboursent
Pour un retraité, les flux se composent en général de la pension, des loyers perçus sur des biens locatifs s’il en détient, et parfois de revenus financiers. Dans un projet de création d’entreprise, on peut aussi évoquer les perspectives de la société, mais avec prudence : une activité qui démarre ne prouve encore rien, et un prêteur ne fondera pas sa décision sur un prévisionnel seul. Votre capacité de remboursement doit donc s’apprécier d’abord sur ce que vous percevez aujourd’hui.
Mon conseil de terrain : présentez vos revenus sous forme de tableau sur trois ans, en séparant pension, loyers et autres sources. Une banque habituée aux bulletins de salaire lit mal des revenus mixtes quand ils arrivent en vrac.
Étape 3 : clarifier la structure
Qui détient quoi ? Le bien était détenu en France, la société était immatriculée en Chine, et l’emprunteur était une personne physique. Trois éléments à articuler. Selon les situations, le bien peut aussi appartenir à une SCI familiale, ce qui change l’emprunteur possible et les autorisations nécessaires (décision d’assemblée, pouvoirs du gérant, accord des associés).
Étape 4 : décider quelle entité porte la dette
Dans ce dossier, la dette a été portée à titre personnel, garantie par le bien français, puis les fonds ont été apportés à la société sous forme de compte courant d’associé. Ce schéma évite de demander à une banque française de prêter directement à une société étrangère qui vient de naître, ce qu’elle fait rarement.
Le compte courant d’associé matérialise une avance que vous faites à votre société. Il se documente par une convention, et le mouvement de fonds vers l’étranger se prépare avec votre expert-comptable, qui vous indiquera les formalités applicables. Le prêteur, de son côté, voudra comprendre la destination des fonds : la traçabilité n’est pas une formalité, c’est une condition du dossier.
Point de vérification : pouvez-vous dire, en une phrase, qui emprunte, qui rembourse et où vont les fonds ? Si la réponse hésite, la structure n’est pas encore stabilisée.
Étape 5 : choisir la garantie et affiner le montage
La garantie est la dernière question de la grille, pas la première. C’est volontaire. Une fois le besoin, l’actif, les flux, la structure et l’entité emprunteuse posés, on sait quel bien peut être donné en garantie, sous réserve de faisabilité juridique et de l’acceptation du prêteur. Ici, l’hypothèque sur le bien français a joué ce rôle.
Reste à ajuster les modalités, et c’est là que l’expérience pèse. Faut-il un prêt amortissable, remboursé chaque mois en capital et intérêts, ou un prêt in fine, où seuls les intérêts sont payés pendant la durée du crédit, le capital étant remboursé en une fois à l’échéance ? Pour un senior dont la pension et les loyers couvrent confortablement des intérêts, mais pas forcément des mensualités complètes, le second peut avoir du sens. Il suppose en revanche une source de remboursement du capital identifiée dès le départ : cession future, placement nanti, transmission organisée avec le notaire.
L’assurance emprunteur est un autre point sensible avec l’âge. Selon la solution retenue, elle n’est pas systématiquement exigée par le prêteur, ce qui modifie l’équation pour un emprunteur de plus de 70 ans. C’est un sujet à examiner au cas par cas, jamais un argument à prendre isolément.
D’autres outils existent, comme le prêt viager hypothécaire, le nantissement d’un contrat d’assurance-vie selon les établissements ou le crédit lombard. Ils répondent à des logiques patrimoniales différentes du prêt hypothécaire et ne s’échangent pas les uns contre les autres. Le choix dépend de votre situation, de vos objectifs de transmission et de ce que vous souhaitez laisser à vos enfants.
Les erreurs que je vois le plus souvent
La première consiste à croire que l’âge ferme toutes les portes. Il pèse dans l’analyse des banques de réseau, c’est vrai. J’ai accompagné un hôtelier parisien de 70 ans, propriétaire de ses murs en nom propre, que les banques sollicitées n’avaient pas suivi pour sa rénovation, son âge pesant dans leur lecture du dossier. Une solution adaptée à sa situation a pourtant été trouvée. L’âge est un paramètre du montage, pas un verdict.
La deuxième erreur est l’inverse : penser que la valeur du bien suffit. Un patrimoine important sans capacité de remboursement démontrée ne fait pas un dossier finançable. Le prêteur ne cherche pas à saisir votre bien, il cherche à être remboursé normalement.
Troisième piège, présenter le projet comme un crédit immobilier. Vous n’achetez rien. Utiliser le vocabulaire et les formulaires d’une acquisition brouille le message et oriente votre demande vers des interlocuteurs qui ne traitent pas ce type de besoin.
Dernière erreur fréquente : avancer seul, sans le notaire ni l’expert-comptable. L’inscription de la garantie, la convention de compte courant, les conséquences pour votre succession relèvent de compétences complémentaires. Je travaille avec les conseils de mes clients, parce qu’un dossier patrimonial ne se structure pas dans un seul bureau.
Que faire si ça ne marche pas
Un refus bancaire ne vous suit pas d’une banque à l’autre, et il tient souvent davantage à la présentation du dossier qu’au fond. Avant de conclure qu’il faut vendre, reprenez la grille et cherchez où le dossier a calé.
Si le refus portait sur l’âge, la question est de savoir si l’établissement sollicité finance ce profil. Certains prêteurs ne le font pas, d’autres en ont l’habitude. Si le refus portait sur la destination des fonds, notamment vers une société étrangère, c’est souvent la structure qu’il faut retravailler, ou la documentation du compte courant. Si le problème venait des revenus, un tableau clair des flux sur plusieurs années change parfois la lecture.
Dans certains cas, l’analyse débouche sur une réponse franche : le projet n’est pas finançable en l’état, ou pas sous cette forme. Mieux vaut le savoir avant d’engager des frais ou d’exposer le dossier à plusieurs prêteurs.
Les interlocuteurs et ressources utiles
Votre notaire reste le pivot pour tout ce qui touche à la garantie hypothécaire, à la détention du bien et à la transmission. Si le bien appartient à une SCI, il vérifiera avec vous les statuts et les pouvoirs nécessaires. Votre expert-comptable, lui, sécurise la convention de compte courant d’associé et les flux vers la société, y compris lorsqu’elle est immatriculée hors de France.
Pour approfondir le mécanisme qui consiste à emprunter à titre personnel pour financer une société, je vous renvoie au guide consacré au prêt hypothécaire personnel pour financer une société. Vous y trouverez le détail des points de vigilance propres à l’apport en compte courant. D’autres situations comparables, comme celle d’un restaurateur ayant financé son second établissement ou d’un entrepreneur ayant financé son stock grâce à un bien détenu personnellement, sont décrites sur la page cas clients.
Côté parcours, je suis courtier depuis 2007, fondateur de BG Finances, mandataire du réseau Artémis Courtage, immatriculé à l’ORIAS sous le numéro 22001718. Conformément à la réglementation, aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat.
Par où commencer cette semaine
Ce dossier a abouti parce que chaque élément a été posé à sa place : un bien en France comme garantie, un financement hypothécaire porté en France, et des fonds apportés à la société en compte courant d’associé. Aucun de ces éléments ne suffisait seul. C’est leur articulation qui a rendu le projet lisible.
Votre situation est forcément différente. Vous détenez peut-être plusieurs biens locatifs dans une SCI familiale, votre projet concerne peut-être un enfant plutôt que vous-même, ou votre société sera française. La grille reste la même, mais les réponses changent, et avec elles l’entité qui doit emprunter, le bien qui peut garantir et les prêteurs à approcher.
Voici ce que je vous propose de faire dès cette semaine. Rédigez une page décrivant votre besoin : pour qui, pour quoi, combien, combien de temps. Ajoutez la liste de vos biens avec leur mode de détention et les crédits encore en cours. Joignez vos deux derniers avis d’imposition. Prévenez votre notaire que vous réfléchissez à un financement adossé à votre patrimoine, et parlez-en à vos enfants si la transmission est en jeu.
Avec ces éléments, vous pouvez présenter votre projet pour une étude gratuite. Je l’examinerai sur pièces, sans promesse de financement, de montant ni de délai, et je vous dirai franchement ce qui me paraît finançable, sous quelle forme et auprès de quels prêteurs. Si la réponse est que le dossier n’est pas prêt, vous saurez précisément ce qui manque.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.