Compte courant d'associé : remboursement, blocage et financement par la société
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Des années de mise à disposition de fonds, puis la question : comment récupérer cet argent ? Le compte courant d’associé s’accumule souvent sans difficulté. C’est au moment de le mobiliser, de le rembourser ou de le faire financer par la société que les complications surgissent. Parfois parce que la trésorerie ne suit pas. Parfois parce que les statuts contiennent des clauses oubliées depuis la création. Parfois parce qu’un banquier sollicité pour un nouveau crédit voit au passif une dette importante envers les associés et demande à comprendre avant d’aller plus loin.
Ce guide parcourt les étapes concrètes de la gestion d’un CCA : comprendre sa nature juridique, identifier quand et comment demander son remboursement, décider si le bloquer apporte quelque chose de concret, et structurer le financement de ce remboursement par la société. Pour chaque étape, les distinctions qui font la différence entre un dossier traité sereinement et un blocage inattendu.
Un point préalable mérite d’être posé. Le compte courant d’associé n’est ni du capital ni une dette bancaire ordinaire : c’est une avance consentie par un associé à sa propre société, inscrite au passif du bilan et remboursable selon des conditions qui dépendent des statuts, de la santé financière de la structure et des éventuelles conventions signées entre les parties. Cette position intermédiaire explique à la fois sa souplesse et les malentendus qu’il génère dès qu’une opération de financement est en jeu.
Que vous gériez une SCI, une holding familiale ou une société opérationnelle, les principes restent les mêmes. Les implications fiscales et les leviers disponibles varient selon la structure. C’est précisément ce que ce guide détaille.
Étape 1 : comprendre ce que représente votre compte courant d’associé
Le CCA est une créance que vous détenez sur votre société. Cette créance est née de fonds que vous avez apportés sans les incorporer au capital, ou de montants qui vous revenaient (remboursements de frais, dividendes mis en attente, rémunérations différées) et que vous avez laissés dans la structure. Elle figure au passif du bilan, dans les dettes financières.
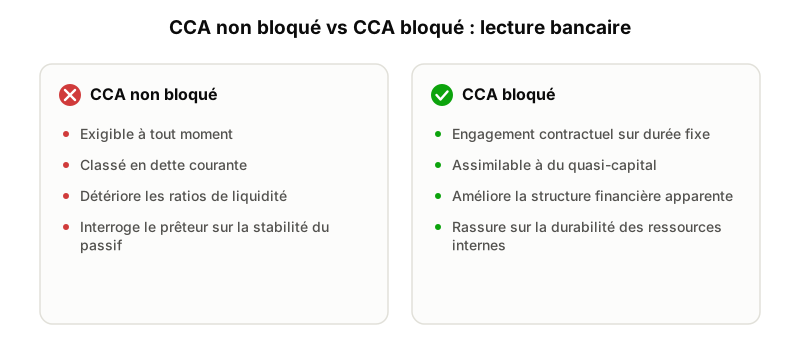
La première distinction à maîtriser oppose le CCA libre au CCA bloqué. Sans convention spécifique, votre CCA est remboursable à tout moment sur demande. La société dispose d’un délai raisonnable pour s’exécuter, mais elle ne peut pas s’y opposer durablement si elle est solvable. Un CCA bloqué résulte d’une convention écrite dans laquelle vous vous engagez à ne pas demander le remboursement pendant une durée déterminée. Cette distinction modifie la manière dont les tiers lisent le bilan.
La rémunération du CCA n’est pas automatique. Un intérêt peut être versé ; il n’est déductible pour la société que si son capital est entièrement libéré et dans la limite du taux fixé à l’article 39, 1-3° du CGI (moyenne des taux effectifs moyens des prêts à taux variable aux entreprises de plus de deux ans, publiée chaque trimestre), sauf justification d’un taux de marché. Au-delà, les intérêts restent possibles mais ne sont plus déductibles du résultat de la société. Dans les faits, beaucoup de comptes courants ne sont pas rémunérés, ce qui représente un coût réel pour l’associé prêteur sans que ce coût apparaisse explicitement dans les comptes.
Point de vérification : Identifiez dans les statuts toute clause encadrant les mouvements de comptes courants. Certaines SCI et holdings familiales prévoient des conditions particulières pour les remboursements, parfois oubliées depuis la constitution.
Étape 2 : vérifier les conditions de remboursement
Un remboursement de CCA n’est pas une opération libre. Deux conditions s’imposent conjointement : la société doit disposer des liquidités suffisantes, et le remboursement ne doit pas compromettre sa capacité à honorer ses autres dettes. La première condition est souvent bien comprise. La seconde est régulièrement sous-estimée.
Si la société est en bonne santé, le remboursement s’effectue sur décision de la gérance ou après approbation des associés, selon ce que prévoient les statuts. Le virement est réalisé, la dette disparaît du passif. La situation se complique quand la trésorerie est tendue ou quand le remboursement intégral viderait les réserves de la société à un niveau dangereux.
La question des statuts est souvent décisive. Dans les structures pluriassociées, il n’est pas rare que des clauses de priorité ou d’accord préalable encadrent les remboursements. Une SCI constituée pour un projet familial peut prévoir que les remboursements de CCA sont soumis à un accord unanime. Vérifiez ces dispositions avant toute demande formelle : une clause oubliée peut transformer un remboursement simple en contentieux.
Le cas de la procédure collective mérite une attention particulière. Si la société est ensuite placée en redressement ou en liquidation judiciaire, un remboursement effectué pendant la période suspecte, entre la date de cessation des paiements (que le tribunal peut faire remonter jusqu’à dix-huit mois avant le jugement d’ouverture) et ce jugement, peut être annulé, notamment si vous connaissiez la cessation des paiements. Un remboursement anticipé en période difficile expose l’associé à un risque de restitution que beaucoup n’anticipent pas.
Point de vérification : Demandez à votre expert-comptable une projection de trésorerie sur six mois avant de demander un remboursement important. Le timing compte autant que le droit.
Étape 3 : décider si le blocage apporte quelque chose
La convention de blocage est l’outil le plus sous-utilisé par les associés qui cherchent à améliorer la présentation de leur bilan devant un banquier. Vous vous engagez par écrit à ne pas demander le remboursement de votre CCA pendant deux, trois ou cinq ans. Cette contrainte volontaire change la lecture que les partenaires financiers font de votre passif.
Pour un analyste crédit, un CCA libre est une dette exigible à vue. Il pèse sur le passif courant et détériore les ratios de liquidité apparente. Un CCA bloqué est traité différemment : certains établissements l’assimilent à du quasi-capital pour la durée du blocage, ce qui améliore la structure financière sans toucher au capital social ni déclencher de formalités lourdes. Cette distinction peut peser favorablement dans l’analyse du prêteur.
La convention se rédige en quelques pages. Elle précise le montant bloqué, la durée d’immobilisation, les conditions de sortie anticipée (en général subordonnées à l’accord du prêteur s’il y en a un) et le taux d’intérêt éventuel. Votre expert-comptable peut en produire un modèle rapidement.
Point de vérification : Si vous montez un dossier de financement dans les six à douze prochains mois, discutez avec votre conseil du périmètre et de la durée optimale de blocage avant de signer quoi que ce soit.
Étape 4 : identifier comment la société finance le remboursement
Si la société concernée est une SCI propriétaire de son immeuble, le montage pas à pas est détaillé dans le guide rembourser les comptes courants d’associés d’une SCI sans vendre l’immeuble.
C’est souvent là que la situation se bloque. L’associé veut récupérer son CCA, la société ne dispose pas des liquidités nécessaires, et les options ne sont pas évidentes. Trois chemins sont réalistes selon la situation.
Le premier est le remboursement progressif sur résultats. La société dégage des bénéfices, les met en réserve et rembourse par tranches selon un calendrier convenu entre les parties. Cette solution ne nécessite aucun montage particulier. Elle suppose que la société soit bénéficiaire de façon régulière et que les associés s’accordent sur le rythme de sortie.
Le deuxième chemin passe par une remontée de trésorerie depuis une filiale. Si la société détient des participations profitables, une distribution peut financer tout ou partie du remboursement. Le choix du régime applicable à cette remontée, régime mère-fille pour les holdings soumises à l’IS ou prélèvement forfaitaire unique pour les personnes physiques, conditionne le coût net de l’opération.
La troisième option est souvent ignorée : emprunter pour rembourser. Une société peut lever un crédit bancaire pour apurer un CCA, à condition que le dossier soit structuré et présenté correctement. Les établissements qui pratiquent ce type d’opération existent, mais ils examinent la structure de près. Si la société détient un actif immobilier et démontre sa capacité de remboursement, un refinancement hypothécaire peut permettre de dégager la trésorerie nécessaire : le prêteur prend l’immeuble en garantie, la société reçoit des liquidités, le CCA est remboursé. La société reste propriétaire du bien ; la dette envers les associés est remplacée par une dette bancaire.
Point de vérification : Le refinancement hypothécaire suppose un actif immobilier libre de toute hypothèque ou avec une LTV résiduelle suffisante. L’évaluation du bien et l’analyse des flux de la société conditionnent le montant disponible.
Étape 5 : intégrer le CCA dans une stratégie patrimoniale globale
Dans les montages patrimoniaux structurés, le compte courant joue un rôle que beaucoup d’associés découvrent tardivement. Dans une SCI à l’IS, financer les travaux ou l’apport initial via un CCA plutôt que par augmentation de capital permet de récupérer la mise sans imposition : le remboursement d’un CCA n’est pas un revenu, contrairement à une distribution de bénéfices. La SCI rembourse l’associé en net, sans prélèvement supplémentaire sur cette sortie de fonds.
Ce mécanisme devient encore plus pertinent dans une holding. Un associé qui a financé sa holding via un CCA peut le récupérer par remontée de dividendes des filiales en régime mère-fille, avec une fiscalité très réduite. Le flux est optimisé : la filiale verse un dividende quasi exonéré à la holding, la holding rembourse l’associé. Sans CCA initial, ce même flux aurait nécessité une distribution directe imposée au niveau de la personne physique.
La question de la LTV se pose dès que la SCI ou la holding cherche à emprunter. Un CCA élevé non bloqué au passif détériore les ratios de dette et peut conduire la banque à réduire le montant accordé. Un CCA bloqué, bien documenté et présenté comme un engagement durable des associés, peut au contraire être valorisé dans l’analyse. Certains établissements spécialisés dans les financements patrimoniaux tiennent compte de cette distinction dans leur lecture du dossier.
Point de vérification : Si votre holding ou votre SCI prépare un nouveau financement, faites vérifier le passif CCA avec votre expert-comptable avant de présenter le dossier à la banque. Une correction en amont coûte beaucoup moins cher qu’une négociation difficile une fois le dossier ouvert.
Les erreurs qui changent l’issue d’un dossier
Plusieurs erreurs reviennent dans les dossiers de financement ou de restructuration patrimoniale qui impliquent des CCA. Les identifier à l’avance évite de les reproduire.
La première est de confondre CCA et capital social. Le capital est définitif sauf opération spécifique votée en assemblée, le CCA est remboursable. Leurs traitements comptables, fiscaux et juridiques divergent. Convertir un CCA en capital renforce les fonds propres officiels mais supprime toute flexibilité de remboursement futur. L’opération inverse suppose une réduction de capital avec intervention d’un commissaire aux comptes dans les structures concernées.
La deuxième erreur est de demander le remboursement au mauvais moment. Récupérer son CCA quand la société traverse une difficulté de trésorerie n’est pas seulement une erreur financière. Si la société est ensuite placée en procédure collective, le mandataire judiciaire peut contester ce remboursement et en exiger la restitution. La période en cause court de la date de cessation des paiements, que le tribunal peut fixer jusqu’à dix-huit mois avant le jugement d’ouverture, jusqu’à ce jugement.
La troisième erreur concerne les intérêts non formalisés. Un CCA rémunéré sans convention écrite claire peut être contesté par l’administration fiscale. La déductibilité des intérêts côté société suppose un contrat daté, un taux explicite et une traçabilité des versements. Sans ce formalisme minimal, la déduction peut être remise en cause lors d’un contrôle.
Enfin, sous-estimer la lecture bancaire d’un CCA important est une erreur régulière. Un établissement qui voit 400 000 euros de dette envers les associés dans une société qui sollicite un nouveau crédit va demander à comprendre : ce passif est-il bloqué, sera-t-il remboursé dès le crédit décaissé, les associés s’engagent-ils à maintenir ces fonds ? Répondre à ces questions dans le dossier présenté, avant même que le banquier ne les pose, fait la différence entre une instruction fluide et une négociation qui s’enlise sans raison valable.
Structurer avant de solliciter
Un compte courant d’associé élevé n’est pas un obstacle par nature. C’est un fait que les banques et partenaires financiers interprètent selon le contexte : engagé ou exigible, bloqué ou libre, documenté ou opaque. Ce qui détermine la lecture, c’est la façon dont le dossier présente ces informations.
Qui détient le CCA, depuis quand, dans quelle entité, avec quelle convention, pour quelle raison, et quelle garantie la société peut-elle offrir pour financer son remboursement ? Ces questions correspondent à la logique qu’un analyste crédit applique dans l’ordre : besoin, actif, flux, structure, dette, garantie. Y répondre avant que la banque ne les pose, c’est le travail de structuration qui conditionne l’issue du dossier. Une banque ne refuse pas parce qu’il existe un CCA. Elle refuse si elle ne comprend pas ce qu’il représente, comment il est encadré, et si son remboursement éventuel menace ou non l’opération qu’elle est censée financer.
Si vous gérez une SCI à l’IS, une holding ou une structure pluriassociés avec des CCA conséquents, et que vous envisagez un nouveau financement, une restructuration ou une transmission, l’analyse de ces passifs s’impose avant toute sollicitation bancaire. L’étude gratuite que je propose commence précisément par là, pas par la relance des mêmes prêteurs avec les mêmes éléments. Si votre situation implique un ou plusieurs CCA significatifs dans une structure que vous cherchez à financer ou à refinancer, présentez votre projet pour obtenir une étude gratuite : c’est sur la base de vos actifs réels, de vos flux et de la structure de votre passif que la réponse prend forme.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.