SCI familiale : avantages, inconvénients et effet sur vos futurs emprunts
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Une SCI familiale se crée en quelques semaines. Ses statuts, eux, vous accompagnent pendant des décennies, et ils ressortent au moment où vous vous y attendez le moins : le jour où vous demandez un emprunt. Beaucoup de familles montent leur société civile immobilière pour transmettre un bien, sortir d’une indivision ou gérer un patrimoine locatif à plusieurs. Les avantages de la SCI familiale sont réels, ses inconvénients aussi. L’un d’eux est rarement expliqué chez le notaire le jour de la signature : la manière dont un prêteur lira la société, ses comptes et ses associés quand vous voudrez financer un projet.
Je suis courtier en financement patrimonial depuis 2007. Une bonne partie des dossiers que je construis concerne des SCI : des associés qui veulent rembourser leurs avances, une famille qui doit financer des travaux sur l’immeuble, un héritier qui cherche à garder le bien de famille. Dans ces dossiers, le patrimoine existe presque toujours. Ce qui bloque tient plutôt à un objet social trop étroit, à un gérant sans pouvoir d’emprunter, à des comptes courants d’associés jamais formalisés ou à un régime fiscal choisi sans penser à la suite.
Vous êtes en train de créer votre SCI ? Les premières décisions pèsent lourd. Elle existe déjà ? Rien n’est figé : la plupart des clauses se modifient en assemblée générale, avec l’aide du notaire, et un dossier bancaire se retravaille.
Côté temps, comptez quelques heures pour relire vos documents avec les points qui suivent. Si une modification des statuts s’impose, prévoyez plutôt quelques semaines, entre la rédaction, l’assemblée et les formalités au greffe. Rien d’insurmontable. L’effort paie surtout le jour où la société devra emprunter, parce qu’une SCI pensée pour le financement se présente en une lecture, alors qu’une SCI bricolée oblige le prêteur à poser dix questions avant de se prononcer.
Avant de commencer : les prérequis d’une SCI familiale
La société civile immobilière repose sur un contrat entre associés. Avant de parler fiscalité ou transmission, vérifiez que vous disposez des éléments suivants :
- au moins deux associés, personnes physiques ou morales, réellement d’accord sur le projet commun ;
- un objectif patrimonial formulé clairement : transmettre, louer, loger un proche, préparer une succession en France ;
- la liste des biens à apporter ou à acquérir, avec la dette qu’ils portent déjà ;
- un notaire et un expert-comptable associés dès la rédaction des statuts ;
- une vision, même approximative, des financements dont la société aura besoin dans les années à venir.
Ce dernier point est celui que presque tout le monde saute. On crée la SCI pour régler une question de transmission, et personne ne se demande si elle devra un jour financer une toiture, une rénovation énergétique imposée par le DPE ou le départ d’un associé. Pourtant, la réponse change la rédaction de plusieurs clauses.
Posez-vous une question simple : qui, dans cette famille, aura besoin d’argent dans dix ans, et pour quoi faire ? Un parent qui voudra récupérer ses avances, un enfant qui partira vivre à l’étranger, des cohéritiers qui ne s’entendront plus. Chacune de ces hypothèses appelle une réponse dans les statuts.
Point de vérification : vous devez pouvoir résumer en deux phrases pourquoi la SCI existe et ce qu’elle devra financer. Si vous n’y arrivez pas, reprenez l’objectif avant de passer à la suite.
Étape 1 : comprendre ce qu’une SCI familiale apporte vraiment
Une SCI familiale est une société civile immobilière dont les associés appartiennent à une même famille. Elle détient un ou plusieurs biens, les gère et organise leur transmission. Les associés ne possèdent plus directement l’immeuble : ils détiennent des parts sociales, dont la répartition fixe les droits de chacun sur les loyers, les décisions et la valeur du patrimoine.
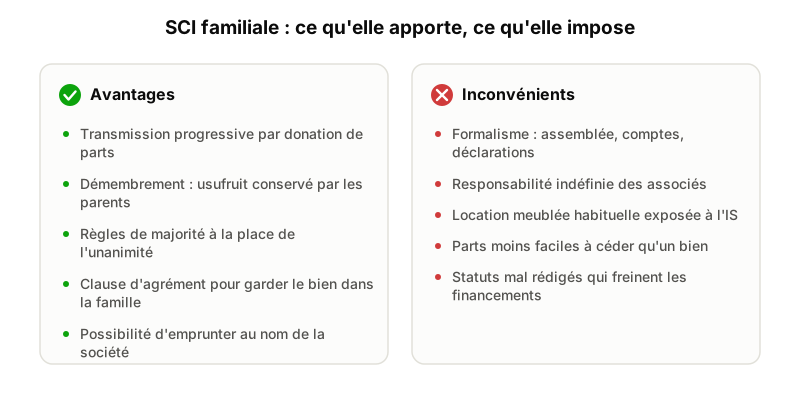
Le premier avantage concerne la transmission. Donner des parts plutôt qu’un bien entier permet d’étaler la donation dans le temps, en profitant de l’abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans. Avec le démembrement des parts, les parents peuvent garder l’usufruit, donc les revenus, et transmettre la nue-propriété aux enfants. Le deuxième avantage tient à la gestion : l’indivision exige l’unanimité pour de nombreux actes, et chaque indivisaire peut demander le partage à tout moment. La SCI remplace ce fonctionnement par des règles de majorité écrites à l’avance, et une clause d’agrément filtre l’entrée de personnes extérieures à la famille.
Les inconvénients méritent la même attention. Une SCI impose un formalisme : assemblée générale annuelle, tenue d’une comptabilité, déclaration fiscale spécifique. Les associés répondent des dettes sociales de manière indéfinie, à proportion de leurs parts. La location meublée habituelle expose la société à l’impôt sur les sociétés. Et revendre des parts demande souvent plus de démarches que de vendre un appartement.
Mon conseil de terrain : ne créez pas une SCI uniquement pour une question fiscale. Les familles qui en tirent le plus sont celles qui cherchent d’abord à organiser la décision à plusieurs.
Étapes 2 à 4 : rédiger, choisir, documenter
Étape 2 : des statuts qu’un prêteur sait lire
Un prêteur commence toujours par les statuts. Il y cherche trois informations : l’objet social autorise-t-il l’emprunt et la constitution de garanties, le gérant a-t-il le pouvoir de signer, et quelle majorité faut-il réunir pour décider ? Prenons un exemple théorique. Une SCI exige l’unanimité pour tout emprunt, et l’un des quatre associés vit à l’étranger et répond peu. Le jour où l’immeuble doit être rénové, le dossier reste bloqué des semaines pour une signature. Faites rédiger un objet social qui mentionne expressément l’acquisition, la gestion, le recours à l’emprunt et la possibilité de consentir une garantie hypothécaire sur les biens sociaux.
Pour vérifier cette étape, relisez l’article sur les pouvoirs du gérant et celui sur les décisions collectives. Ils doivent être compris sans l’aide d’un juriste.
Étape 3 : IR ou IS, un choix qui engage
Par défaut, la SCI relève de l’impôt sur le revenu : c’est la transparence fiscale. Chaque associé déclare sa quote-part des résultats. L’option pour l’impôt sur les sociétés permet d’amortir le bien, mais elle change le calcul de la plus-value à la revente, et elle devient irrévocable passé un délai de cinq exercices. Pour vos futurs emprunts, le régime modifie la lecture des comptes : un prêteur n’analyse pas de la même façon une déclaration 2072 et une liasse fiscale de société à l’IS.
Faites trancher ce point par votre expert-comptable, avec une simulation sur la durée de détention prévue.
Étape 4 : formaliser les comptes courants d’associés
Dès qu’un associé avance de l’argent à la SCI (pour l’apport, des travaux, une échéance difficile), cette somme devient une dette de la société envers lui. Beaucoup de familles la laissent dans un tableur. Enregistrez chaque avance en comptabilité, avec une trace bancaire et, idéalement, une convention de compte courant. J’ai accompagné des associés de SCI qui ont récupéré une partie de leurs avances en compte courant sans vendre l’immeuble, grâce à un financement porté par la SCI, appuyé sur son patrimoine et sa capacité de remboursement. Cette opération n’aurait pas pu se construire si les comptes courants d’associés n’avaient pas été clairement documentés.
Étape 5 : préparer la SCI à ses futurs emprunts
Voici l’étape que peu de guides abordent, et celle qui compte le plus le jour où vous avez besoin de fonds. Quand une SCI emprunte, la banque examine deux étages à la fois. L’étage de la société d’abord : les loyers encaissés, les charges, la dette déjà portée, la valeur des immeubles. L’étage des associés ensuite, parce que la plupart des prêteurs demandent une caution personnelle et regardent l’âge, les revenus, la résidence et l’endettement propre de chacun. Une SCI saine peut ainsi voir son dossier freiné par la situation d’un seul associé, et inversement.
La valeur de l’immeuble ne suffit jamais. Avant de solliciter qui que ce soit, je reprends le dossier dans cet ordre : le besoin réel et sa durée, le bien concerné et sa dette, les revenus qui rembourseront, la structure qui détient, l’entité qui porte la dette et la garantie qu’un prêteur pourra accepter. Selon les réponses, un refinancement hypothécaire des biens de la SCI peut financer des travaux, rembourser mes avances pour un associé ou dégager la trésorerie nécessaire à une succession. Le choix entre prêt amortissable et prêt in fine dépend lui aussi des flux : des loyers réguliers se prêtent à l’amortissement, un remboursement attendu d’une vente ou d’un capital futur oriente plutôt vers l’in fine.
La structure peut aussi devenir la solution. Un propriétaire vivant hors de France a financé la rénovation énergétique de son parc locatif, pour améliorer le DPE de ses logements, grâce à une opération portée par une SCI française mobilisant son patrimoine existant, sans vendre aucun bien. Sa demande en nom propre, lue avec des revenus en devise et une résidence à l’étranger, n’avait pas la même lisibilité.
Mon astuce d’expert pour cette étape : faites valider par l’assemblée générale, avant même de contacter un prêteur, le principe de l’emprunt et de la garantie envisagée. Vous gagnez du temps et vous montrez une décision déjà prise.
Point de vérification : pouvez-vous dire quelle entité portera la dette, et pourquoi elle plutôt qu’un associé en nom propre ?
Les erreurs que je retrouve le plus souvent
Certaines erreurs reviennent d’un dossier à l’autre, avec une alternative simple à chaque fois :
- un objet social limité à « la gestion d’un bien » : rédigez-le pour couvrir l’emprunt et les garanties ;
- des avances d’associés jamais comptabilisées : inscrivez-les en comptes courants dès le premier versement ;
- une option pour l’IS prise pour un gain fiscal immédiat : simulez d’abord la revente et la transmission ;
- une location meublée lancée dans une SCI à l’IR : parlez-en à votre expert-comptable avant la signature du premier bail ;
- des assemblées générales sautées pendant des années : régularisez les procès-verbaux avant tout projet de financement.
Que faire si la banque ne suit pas ?
Un refus arrive. Il ne vous suit pas d’une banque à l’autre et il ne vous est pas opposé dans les dossiers suivants. Il tient souvent à la présentation du dossier : des comptes illisibles, une structure mal expliquée, un besoin flou ou une demande adressée à un établissement qui ne finance pas ce profil de SCI. Reprenez les six points de l’étape précédente et cherchez celui qui manque de clarté. L’âge d’un associé a pesé ? Un hôtelier parisien de 70 ans, propriétaire de ses murs en nom propre, a financé la rénovation de son établissement après que les banques sollicitées n’avaient pas donné suite, grâce à une solution adaptée à sa situation et à la détention des murs. La résidence d’un associé bloque ? La structuration autour d’une SCI française change parfois la lecture. Évitez surtout d’envoyer le même dossier inchangé à plusieurs banques en espérant un résultat différent.
Ressources et interlocuteurs utiles
Votre SCI familiale mobilise plusieurs compétences, et je travaille systématiquement avec le notaire et l’expert-comptable de mes clients. Le notaire rédige ou modifie les statuts, sécurise les apports, les donations de parts, la déclaration de succession et les garanties hypothécaires. L’expert-comptable tient les comptes, suit les comptes courants d’associés et éclaire le choix du régime fiscal. Le courtier, lui, intervient pour construire le dossier de financement et l’orienter vers les prêteurs qui financent ce type de situation.
Quelques outils publics complètent ce trio. Infogreffe fournit l’extrait Kbis de la société, que tout prêteur demandera. Le site impots.gouv.fr met à disposition la déclaration 2072 des SCI à l’impôt sur le revenu et sa notice. Le service de publicité foncière délivre l’état hypothécaire, utile pour connaître les inscriptions qui grèvent déjà un immeuble.
Pour un futur emprunt, gardez à jour un dossier contenant :
- les statuts en vigueur et les procès-verbaux d’assemblée des trois derniers exercices ;
- les déclarations fiscales et les comptes de la SCI ;
- les baux en cours et les relevés de loyers encaissés ;
- les titres de propriété et les tableaux d’amortissement des prêts existants ;
- l’état des comptes courants par associé.
Ce classeur, papier ou numérique, change le premier rendez-vous avec un prêteur. J’y consacre toujours une partie de l’étude gratuite, parce que la moitié du travail consiste souvent à remettre ces pièces dans le bon ordre. Pour aller plus loin sur les montages entre SCI, holdings et sociétés d’exploitation, consultez la page dédiée aux SCI et holdings.
Le bon réflexe avant votre prochain projet
Une SCI familiale bien construite protège le bien de famille, facilite la transmission et remplace les blocages de l’indivision par des règles claires. Elle a un coût en formalisme et une responsabilité réelle pour ses associés. Et elle détermine, bien plus qu’on ne l’imagine à la création, votre capacité à mobiliser votre patrimoine en société le jour où un besoin apparaît : travaux, départ d’un associé, droits de succession, trésorerie.
La bonne nouvelle, c’est que les défauts d’une SCI se corrigent. Un objet social se réécrit, des comptes courants se régularisent, un procès-verbal oublié se rattrape. Ce qui ne se rattrape pas, c’est un projet lancé dans l’urgence avec un dossier que personne n’a préparé, présenté à des établissements qui ne financent pas ce profil.
Cette semaine, sortez vos statuts et relisez trois clauses : l’objet social, les pouvoirs du gérant et la majorité requise pour emprunter. Demandez ensuite à votre expert-comptable l’état des comptes courants d’associés. Si ces deux vérifications révèlent un blocage, ou si un besoin de financement se profile déjà, vous pouvez cliquer sur « présenter mon projet » pour bénéficier d’une étude gratuite. J’analyse le dossier sur pièces, avec votre notaire et votre expert-comptable, et je vous dis franchement ce qui me paraît finançable et par quel montage. Aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.