Compte courant d’associé : définition, fonctionnement et rôle dans le financement de votre société
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Combien avez-vous avancé à votre SCI ou à votre société depuis sa création ? Beaucoup d’associés l’ignorent à l’euro près. Échéances de prêt réglées de leur poche quand les loyers ne suffisaient pas, travaux payés en urgence, trésorerie de démarrage d’un restaurant : ces sommes s’accumulent dans une ligne comptable que vous consultez rarement, le compte courant d’associé. Le jour où une transmission, un projet personnel ou un second établissement demande des liquidités, cette ligne devient la plus regardée du bilan.
Le compte courant d’associé vous sert à apporter des fonds à la société sans toucher au capital, à récupérer plus tard ce que vous avez prêté, et il pèse dans la manière dont une banque juge la solidité de votre structure. Mal documenté, il fragilise un dossier. Bien présenté, il devient un argument.
Je suis courtier depuis 2007, et plus de 25 ans dans le crédit et le financement m’ont appris ceci : les associés qui obtiennent un financement autour de leur compte courant ne sont pas forcément ceux qui détiennent le patrimoine le plus élevé. Leur dossier présente ensemble le patrimoine, la capacité de remboursement et la structure qui portera la dette. Mon métier n’est pas le crédit immobilier bancaire classique : quand la banque ne suit pas, je structure des financements adossés au patrimoine que vous détenez déjà.
Ce guide vous donne la définition, puis les trois usages qui comptent pour un financement : alimenter le compte, le lire au bilan, le récupérer. Les sujets plus pointus disposent de leur propre guide, vers lequel je vous renvoie au moment où ils se présentent.
Les pièces qui rendent votre compte courant lisible
Un solde de compte courant que personne ne peut justifier précisément bloque un dossier plus sûrement qu’un patrimoine modeste. Le cas est fréquent quand les avances se sont étalées sur dix ou quinze ans sans le moindre écrit. Avant d’envisager un montage, rassemblez :
- les statuts à jour de la société ou de la SCI, avec la répartition du capital ;
- le détail du compte courant de chaque associé, sur plusieurs exercices ;
- les conventions écrites éventuelles (avance, rémunération, blocage) ;
- les trois derniers bilans ou comptes annuels ;
- la liste des biens détenus, en société et en nom propre, avec les crédits en cours.
Dans le plan comptable, les sommes mises à disposition par chaque associé sont enregistrées au compte 455, avec un sous-compte par associé. Chaque solde doit correspondre à des mouvements identifiables : virements, factures réglées directement, échéances payées pour la société. S’il reste une part inexpliquée, réglez-la avec votre expert-comptable avant toute démarche. Le prêteur posera la question.
Qu’est-ce qu’un compte courant d’associé ?
Un compte courant d’associé est une somme qu’un associé prête à sa société, en dehors du capital social. Pour l’associé, c’est une créance sur la société. Pour la société, c’est une dette inscrite au passif de son bilan. Il peut être rémunéré par des intérêts et, sauf convention contraire, l’associé peut en exiger le remboursement à tout moment.
Ce remboursement sur simple demande, dit ad nutum, surprend souvent les associés. La société ne peut pas refuser au motif qu’elle manque de trésorerie : elle doit trouver les fonds ou négocier un échéancier avec l’associé.
Deux situations existent. Le compte créditeur, cas normal, signifie que vous avez prêté à la société. Le compte débiteur traduit l’inverse : la société vous a avancé de l’argent. Le Code de commerce interdit cette seconde situation aux associés personnes physiques des SARL (article L223-21) et aux dirigeants des sociétés anonymes (article L225-43, étendu aux SAS par l’article L227-12). En SCI, elle soulève des questions propres, traitées dans le guide sur le compte courant d’associé débiteur en SCI.
Pour savoir où vous en êtes, ouvrez le dernier bilan. Un compte créditeur apparaît au passif, parmi les emprunts et dettes financières divers. S’il figure à l’actif, dans les autres créances, il est débiteur. Le grand livre du compte 455 donne ensuite le détail par associé.
Un cas typique : une SCI familiale achète un immeuble à crédit, les parents complètent les échéances pendant des années, puis le prêt est soldé. L’immeuble est libre de dette, et chacun détient un compte courant important dont plus personne ne parle.
Alimenter le compte courant grâce à un bien détenu en propre
Verser des fonds en compte courant reste l’opération la plus souple : pas d’augmentation de capital, pas de passage au greffe, pas de dilution des autres associés. Encore faut-il disposer de liquidités.
Un dirigeant qui possède un patrimoine immobilier en nom propre peut emprunter personnellement, en donnant ce bien en garantie, puis apporter les fonds à sa société. Un restaurateur d’Île-de-France a financé ainsi une part importante de l’ouverture de son second restaurant : il a mobilisé des biens immobiliers qu’il détenait personnellement, et les fonds ont été apportés en compte courant d’associé à la société porteuse du projet. Un autre entrepreneur, dont l’activité de vente en ligne de bijoux d’occasion progressait vite, devait acheter un stock que les banques sollicitées refusaient de financer. Un prêt hypothécaire de trésorerie adossé à un bien qu’il détenait personnellement a été mis en place, et les fonds ont été apportés en compte courant d’associé à sa société pour financer les achats de stock.
Dans ce type de montage, le bien ne suffit pas. Le prêteur regarde comment le dirigeant remboursera : rémunération, dividendes, remboursement progressif du compte courant par la société. Ce lien entre l’emprunt personnel et les flux de l’entreprise rend le montage lisible, et le guide sur le prêt hypothécaire personnel pour financer sa société détaille ce mécanisme.
Les sommes apportées peuvent porter intérêt. La société ne déduit ces intérêts que si son capital est entièrement libéré et dans la limite d’un taux publié chaque trimestre, en application de l’article 39-1-3° du Code général des impôts (les modalités figurent au BOFiP). La rémunération du compte courant d’associé fait l’objet d’un guide à part.
Gardez une trace de chaque apport : un virement de votre compte personnel vers celui de la société, avec un libellé explicite. Et si l’apport est financé par un emprunt personnel, faites rédiger une convention d’avance dont le calendrier de remboursement suit celui de votre propre crédit. Sans elle, vos échéances personnelles courent pendant que votre créance sur la société reste sans terme.
Comment le compte courant se lit au bilan
L’expert-comptable classe le compte courant créditeur en dette. Le banquier, lui, nuance sa lecture selon la convention qui encadre ce compte.
Un compte courant libre reste une dette exigible : l’associé peut le réclamer demain et vider la trésorerie que le prêteur s’apprête à compléter. Un compte bloqué par une convention de blocage, ou subordonné au remboursement du prêt par une lettre de postposition, peut être traité comme des quasi-fonds propres. Les capitaux propres apparents de la société se renforcent, et son endettement paraît plus mesuré.
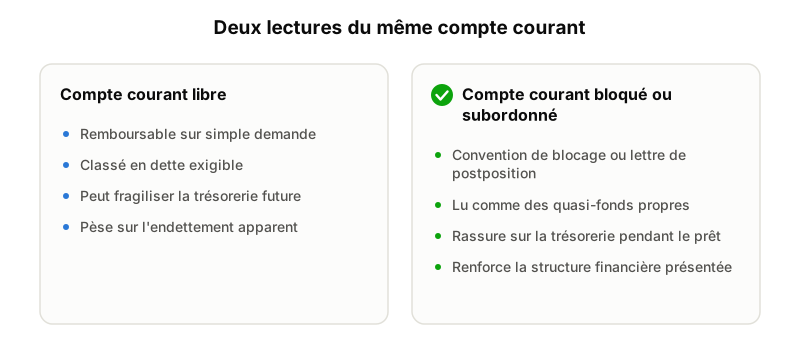
Pour un dirigeant qui sollicite un crédit au nom de sa société, la distinction pèse lourd. Des fonds propres modestes adossés à un compte courant important, bloqué pendant la durée du prêt, racontent une autre histoire qu’un bilan où cette somme reste disponible à tout instant.
Relisez vos statuts et vos conventions. Sans clause de blocage écrite, votre compte courant est libre. Avant d’en accepter une, limitez-la en durée et en montant : bloquer tout votre compte pour rassurer une banque peut vous priver plus tard de la seule réserve que vous pouviez récupérer.
Récupérer vos avances sans vendre l’immeuble
Toute la valeur est dans l’immeuble, la trésorerie de la SCI ne couvre pas la somme demandée, et un associé veut récupérer ce qu’il a avancé. Faut-il vendre ?
Pas forcément. La société peut emprunter pour rembourser tout ou partie des comptes courants d’associés, en s’appuyant sur le patrimoine qu’elle détient. Des associés de SCI ont récupéré une partie de leurs avances en compte courant sans vendre l’immeuble, grâce à un financement de la SCI appuyé sur son patrimoine et sa capacité de remboursement.
Le prêteur vérifie trois choses : que les statuts autorisent la SCI à emprunter dans ce but, que la décision des associés a été prise régulièrement, et que les loyers supportent la nouvelle dette. Sur ce dernier point, il raisonne en taux de couverture, c’est-à-dire les loyers nets de charges, de taxe foncière et d’assurance divisés par les échéances annuelles. Un rapport tout juste égal à un ne laisse aucune place à une vacance locative ou à des travaux imprévus, et le prêteur en tient compte.
La forme du prêt découle de ce calcul. Un prêt amortissable convient quand les loyers couvrent à la fois le capital et les intérêts. Un prêt in fine, où seuls les intérêts sont payés pendant la durée du crédit, se discute quand les loyers couvrent les intérêts et qu’une source de remboursement du capital est identifiée à l’échéance : vente programmée, placement nanti, autre rentrée prévue.
Pour aller plus loin, le guide sur le remboursement du compte courant d’associé traite des sociétés en général, celui sur rembourser un compte courant d’associé en SCI des sociétés civiles, et la page remboursement des comptes courants d’associés explique comment je construis ces dossiers.
Quelle entité doit porter la dette ?
L’associé en nom propre, qui apporte ensuite en compte courant ? La SCI, qui rembourse ses associés ? Une holding au-dessus des deux ? Cet arbitrage change tout le dossier.
Prenez un associé qui détient un appartement en propre et des parts d’une SCI propriétaire d’un immeuble de rapport. S’il emprunte lui-même, le prêteur examine ses revenus personnels et sa retraite éventuelle. Si la SCI emprunte, ce sont ses loyers qui comptent. Le même besoin, porté par deux entités, produit deux dossiers sans rapport.
Je pose toujours les questions dans le même ordre : le besoin (qui, combien, pour combien de temps), l’actif et la dette qu’il porte déjà, les flux qui rembourseront, la structure de détention, l’entité qui portera la dette, puis le bien qui peut servir de garantie, sous réserve de faisabilité juridique et d’acceptation du prêteur. Si vous ne parvenez pas à écrire quels revenus rembourseront votre projet, l’entité emprunteuse n’est pas encore la bonne.
Votre notaire vérifie les statuts, les pouvoirs du gérant et la garantie hypothécaire ; votre expert-comptable mesure les effets fiscaux et comptables. Je travaille avec les deux sur chaque dossier.
Les erreurs qui fragilisent un dossier
Les dossiers qui échouent manquent rarement de patrimoine. Ils pèchent par leur présentation.
Laisser le compte courant sans écrit pendant des années arrive en tête. Le jour où vous voulez le récupérer, il faut reconstituer l’historique, et chaque zone d’ombre affaiblit la demande. Faites formaliser une convention dès qu’un apport devient significatif.
Présenter l’immeuble seul est la deuxième erreur. Un bien libre de dette rassure, mais un prêteur finance d’abord une capacité de remboursement, lue à travers les loyers, les charges et la structure.
Les familles oublient souvent qu’un compte courant entre dans la succession de l’associé comme une créance sur la société. Des parents qui ont financé leur SCI familiale pendant des décennies transmettent à leurs enfants, en plus des parts, cette créance qui figurera dans la déclaration de succession. Abordez ce point avec le notaire, surtout si une donation est envisagée.
Envoyer enfin le même dossier à plusieurs banques « pour voir » vous fait perdre l’occasion de présenter une demande aboutie à l’établissement qui finance réellement votre situation.
Que faire si votre banque ne suit pas ?
Un refus traduit souvent une grille de lecture pensée pour des salariés, appliquée à des revenus mixtes de dirigeant, à des statuts de SCI non analysés, à l’âge de l’associé ou à une indivision. Il ne vous suit pas d’un établissement à l’autre, et le dossier se retravaille.
Demandez le motif, même oralement. Si la banque a buté sur les revenus, la dette peut être portée par l’entité dont les flux sont les plus lisibles. Si elle a buté sur la garantie, d’autres solutions existent, du nantissement de placements au relais de trésorerie adossé à un actif immobilier, chacune répondant à une logique patrimoniale différente du prêt hypothécaire.
Présenter votre projet
Vous savez désormais vérifier si votre compte courant est créditeur, s’il est libre ou bloqué, comment il pèse au bilan et quelle entité pourrait emprunter pour l’alimenter ou le rembourser. La réponse pour votre situation dépend de vos biens, de la dette qu’ils portent, des loyers ou revenus qui rembourseront et de la structure de détention.
Cette semaine, demandez à votre expert-comptable un relevé du compte courant de chaque associé arrêté au dernier bilan, avec l’historique des mouvements. Joignez-y les statuts et la liste des biens détenus, en société et en nom propre.
Avec ces pièces, je réalise une étude gratuite de votre dossier et vous dis franchement ce qui me paraît finançable, par quelle entité, avec quelle garantie, et ce qui ne l’est pas en l’état. Aucune promesse de financement, de montant ou de délai n’intervient avant l’analyse sur pièces, et aucun frais ni honoraire n’est versé avant le déblocage des fonds ; ma rémunération est précisée à l’avance dans le mandat. BG Finances, mandataire du réseau Artémis Courtage, est immatriculée à l’ORIAS sous le numéro 22001718.
Pour récupérer vos avances sans vendre l’immeuble, ou mobiliser un bien détenu en propre au profit de votre société, cliquez sur « présenter mon projet » et joignez ce relevé de compte courant : c’est la première pièce que j’examinerai.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.