Retraité propriétaire de plusieurs biens : dégager des liquidités sans vendre votre parc immobilier
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Plusieurs biens locatifs, des loyers qui tombent chaque mois, des crédits presque tous remboursés : sur le papier, le dossier d’un retraité propriétaire d’un parc immobilier a de quoi rassurer n’importe quel prêteur. Pourtant, la réponse bancaire tient souvent en une phrase polie : « Pourquoi ne vendez-vous pas l’un de vos appartements ? » Votre âge pèse dans leur grille, vos revenus mêlent pension et revenus fonciers, une partie du parc est logée dans une SCI. Le conseiller ne sait pas lire ce dossier, alors il propose la solution qu’il comprend.
Vendre reste une option. Mais quand vous voulez aider un enfant, financer des travaux imposés par le DPE ou régler une échéance fiscale, céder un bien que vous comptiez transmettre est un choix lourd. Il est souvent évitable.
J’accompagne depuis plus de 25 ans des emprunteurs dans le crédit et le financement, et je suis courtier depuis 2007. Ce que j’observe chez les propriétaires de plus de 65 ans se répète : le patrimoine est là, la capacité de remboursement aussi, mais personne ne les a présentés ensemble, au bon prêteur, avec la bonne structure. Mon métier n’est pas le crédit immobilier bancaire classique : je structure des financements adossés à un patrimoine déjà détenu, quand la banque classique ne suit pas. Mobiliser votre patrimoine pour obtenir des liquidités repose sur trois décisions qui pèsent plus que les autres : le bien que vous engagez en garantie, les loyers que vous conservez pour rembourser, et la manière dont le prêt se terminera, par la vente programmée d’un lot ou par votre succession.
Si vous cherchez une vue d’ensemble du mécanisme, le guide sur le prêt hypothécaire sans vendre pose les bases. Les pages consacrées aux seniors et au prêt hypothécaire senior traitent plus largement la question de l’âge. Ici, je me concentre sur la situation précise d’un parc de plusieurs biens, avec une méthode en cinq étapes que vous pouvez préparer avant même d’appeler qui que ce soit.
Un mot sur le cadre : votre notaire sera associé aux décisions, et votre famille le sera souvent aussi. C’est normal, et c’est même souhaitable.
Que faut-il réunir avant de commencer ?
Un dossier patrimonial se construit à partir de pièces, pas d’impressions. Avant de parler montant ou durée, rassemblez ce qui décrit votre situation réelle. La préparation prend en général plusieurs semaines, et je ne donne aucun délai d’obtention avant d’avoir analysé le dossier sur pièces.
Voici ce que je demande en premier :
- les titres de propriété de chaque bien, avec la mention du mode de détention (nom propre, SCI, indivision, démembrement) ;
- les baux en cours et un relevé des loyers effectivement encaissés sur les derniers mois ;
- vos deux derniers avis d’imposition et vos relevés de pension de retraite ;
- les tableaux d’amortissement des crédits encore en cours ;
- pour une SCI : les statuts, les derniers comptes et l’état des comptes courants d’associés ;
- les diagnostics énergétiques des logements loués, surtout si des travaux se profilent.
Cette liste paraît longue. Elle se constitue pourtant vite si votre notaire et votre expert-comptable sont prévenus, car ils détiennent déjà la plupart de ces documents.
Reste la préparation la moins administrative : la conversation familiale. Un financement adossé à votre parc concerne, tôt ou tard, ceux qui en hériteront. Je ne vous dis pas de leur demander la permission. Je vous suggère de savoir à l’avance qui doit être informé, qui doit signer (un conjoint, des coassociés de SCI, un nu-propriétaire) et qui préférerait être consulté. Un dossier qui découvre un indivisaire réticent au moment de la signature chez le notaire perd des semaines.
Point de vérification : pour chaque bien, pouvez-vous dire qui le détient, ce qu’il rapporte net et ce qu’il reste à rembourser ? Si oui, vous êtes prêt pour la première étape.
Étape 1 : formuler un besoin qu’un prêteur peut financer
« J’aimerais un peu de trésorerie » ne constitue pas un besoin finançable. Un prêteur veut savoir qui a besoin des fonds, pour quoi faire, combien, et pendant combien de temps. Ces quatre réponses conditionnent tout le reste, y compris le choix du bien à engager.
Prenons un cas réel que j’ai accompagné. Un couple de jeunes seniors voulait contribuer aux études de ses deux petits-enfants aux États-Unis. Un prêt hypothécaire de trésorerie adossé à leur patrimoine immobilier finance des donations à leurs enfants et petits-enfants. L’utilité du besoin se lisait immédiatement. Un prêteur comprend ce genre de demande.
Écrivez votre besoin en une seule phrase, avec un montant et une échéance. Si vous hésitez entre deux projets (des travaux sur un immeuble et une aide à un petit-enfant, par exemple), décidez lequel passe en premier ou présentez-les ensemble, mais nommez-les. Un besoin flou laisse le prêteur imaginer le pire.
Vérification : votre phrase tient-elle sans « peut-être » ni « éventuellement » ? Alors elle peut ouvrir un dossier.
Étapes 2 à 4 : choisir le bien, garder les loyers, placer la dette
Étape 2 : désigner le bien à engager en garantie
Avec plusieurs biens, vous avez un avantage que peu d’emprunteurs ont : le choix. La garantie hypothécaire porte sur un bien précis, pas sur l’ensemble de votre patrimoine. Quel bien choisir ? Celui qui est libre de dette ou presque, dont la valeur est facile à établir, détenu de façon simple, et surtout que vous n’avez pas l’intention de vendre à court terme. À l’inverse, si une vente est déjà programmée, ce bien peut servir de sortie au financement plutôt que de garantie (j’y reviens à l’étape 5).
Le réflexe de nombreux propriétaires consiste à proposer le bien le plus rentable, en pensant qu’il rassurera davantage. Souvent, c’est le contraire qu’il faut faire.
Vérification : le bien choisi est-il détenu en pleine propriété, hors indivision conflictuelle, sans hypothèque de premier rang déjà inscrite ?
Étape 3 : garder vos loyers et lire vos flux comme un prêteur
Engager un bien en garantie ne vous prive pas de ses loyers. Vous restez propriétaire, vous continuez à encaisser, et ce sont précisément ces loyers, avec votre pension, qui forment votre capacité de remboursement. Le prêteur les lira nets : taxe foncière, charges non récupérables, assurance, vacance locative.
Les travaux énergétiques comptent beaucoup ici. La loi Climat et résilience retire progressivement de la location les logements les plus énergivores. Un logement mal classé est donc un loyer menacé, et un prêteur informé le sait. Financer sa rénovation énergétique peut ainsi protéger le flux qui rembourse le prêt.
Étape 4 : décider quelle entité porte la dette
Nom propre ou SCI ? La réponse dépend de qui détient le bien et de qui a besoin des fonds. J’ai accompagné des associés de SCI qui voulaient récupérer une partie de leurs avances en compte courant sans vendre l’immeuble : j’ai mis en place un financement de la SCI, appuyé sur son patrimoine et sa capacité de remboursement, et les fonds ont été débloqués. En nom propre, le schéma se lit autrement.
Vérification : l’entité qui emprunte est-elle aussi celle qui détient le bien donné en garantie et qui perçoit les loyers ? Si les trois ne coïncident pas, le montage doit être expliqué, et souvent retravaillé avec le notaire.
Étape 5 : lire la sortie avant de signer l’entrée
C’est l’étape que les dossiers de seniors négligent le plus, et celle qui décide souvent de la réponse. Un prêteur ne se demande pas seulement si vous pouvez payer les échéances ; il se demande comment le prêt se termine. Il existe trois grandes manières d’y répondre.
La première est classique : un prêt amortissable, remboursé chaque mois par vos loyers et votre pension. Elle convient quand les flux couvrent largement les mensualités sur la durée envisagée. La deuxième repose sur un événement prévu : la vente programmée d’un lot. Vous savez que vous céderez un studio ou un appartement dans deux ou trois ans ; un prêt in fine ou un relais de trésorerie adossé à votre patrimoine peut alors être remboursé par ce produit de cession, sans mensualités de capital entre-temps. La troisième logique est celle de la succession : certaines solutions, comme le prêt viager hypothécaire, ne prévoient pas de remboursement de votre vivant, la dette étant réglée sur le bien au moment de la succession ou d’une vente. Ce sont des mécanismes différents, avec des coûts et des conséquences différents pour vos héritiers. Ils ne sont pas interchangeables.
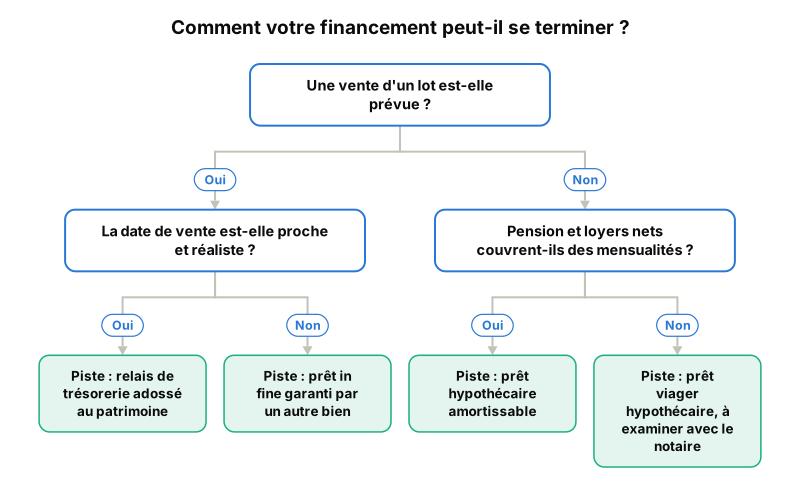
Sur l’assurance emprunteur, une précision utile : selon la solution retenue, elle n’est pas systématiquement exigée par le prêteur. Cela ne la rend pas superflue. C’est un point à trancher en famille, parce qu’il touche directement ce que vos héritiers recevront.
Vérification : pouvez-vous expliquer à l’un de vos enfants, en deux phrases, comment ce prêt sera remboursé si tout se passe comme prévu, et ce qui se passerait sinon ?
Les erreurs qui font échouer un dossier pourtant solide
La plus fréquente consiste à croire que la valeur du parc suffit. Un patrimoine important sans démonstration de remboursement ressemble, pour un prêteur, à une garantie qu’il devra peut-être réaliser un jour. Il n’aime pas cette perspective. Présentez toujours ensemble l’actif, les flux et la structure.
Deuxième erreur : annoncer des loyers bruts. Le prêteur recalculera de toute façon, et l’écart entre votre chiffre et le sien entamera votre crédibilité. Présentez d’emblée le net, charges et vacance comprises. Vous gagnez en confiance ce que vous perdez en affichage.
Troisième erreur, plus subtile : engager en garantie le bien que vous comptez vendre. Le jour de la cession, il faudra lever l’hypothèque, rembourser par anticipation, et parfois renégocier tout l’équilibre. Gardez le bien à vendre comme sortie, et donnez en garantie un bien que vous conserverez.
Il y a aussi la tentation d’envoyer le dossier à plusieurs banques en même temps « pour voir ». Je ne travaille jamais ainsi. Un dossier part une fois construit, vers les seuls prêteurs qui financent ce profil, parce qu’un dossier incomplet donne une mauvaise première image.
Que faire si ça ne marche pas ?
Un refus ne clôt pas le sujet. Il dit qu’un prêteur, avec sa grille, n’a pas su lire votre dossier tel qu’il lui a été présenté.
J’ai accompagné un hôtelier parisien de 70 ans, propriétaire des murs en nom propre, qui voulait financer la rénovation de son établissement. Les banques sollicitées n’avaient pas donné suite, son âge pesant dans leur analyse. Une solution adaptée à sa situation et à la détention des murs a permis de financer les travaux.
Concrètement, quand un dossier bloque, je reprends les leviers un par un. Change-t-on de bien en garantie ? D’entité emprunteuse, en passant par la SCI plutôt que par le nom propre, ou l’inverse ? De logique de sortie, en remplaçant un amortissable par un in fine adossé à une vente prévue ? Faut-il regarder d’autres familles de solutions, comme le nantissement de placements (y compris d’assurance-vie, selon les établissements et les contrats), le crédit lombard ou, dans certains cas précis, la vente à réméré ? Chacune répond à une logique patrimoniale différente du prêt hypothécaire, avec ses propres contraintes, et je ne les présente jamais comme des équivalents.
Parfois, la réponse franche est qu’un projet n’est pas finançable en l’état. Je vous le dirai, avec les raisons.
Ressources et interlocuteurs à mobiliser
Votre premier allié est votre notaire. Il connaît vos titres, il rédigera l’acte de garantie, et il voit les conséquences successorales que personne d’autre ne voit. Votre expert-comptable vient ensuite, surtout si une SCI est en jeu : il produit les comptes que le prêteur lira et peut expliquer l’état des comptes courants d’associés. Je travaille systématiquement avec l’un et l’autre.
Côté outils, inutile d’investir dans un logiciel. Un simple tableau suffit, une ligne par bien, avec ces colonnes : adresse, mode de détention, valeur approximative, capital restant dû, loyer net annuel, classe DPE, et votre intention (garder, vendre, transmettre). Ce tableau tient sur une page. Il vaut plus que dix rendez-vous bancaires improvisés, parce qu’il montre en un coup d’œil quel bien peut garantir, lequel peut servir de sortie et lequel doit rester hors du montage.
Pour approfondir, les guides du site détaillent les sujets voisins : le prêt hypothécaire sans vendre pour le principe général, le prêt hypothécaire senior pour les questions d’âge et de durée, et l’espace seniors pour les autres situations de propriétaires retraités.
Sur mon cadre d’intervention : BG Finances est immatriculée à l’ORIAS sous le numéro 22001718, en qualité de mandataire d’intermédiaire en opérations de banque et en services de paiement. Je suis mandataire du réseau Artémis Courtage, qui travaille avec 80 partenaires bancaires (ce sont les chiffres du réseau, pas les miens). Conformément à la réglementation, aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat.
Votre prochaine action concrète
Le parc que vous avez constitué peut financer votre projet sans qu’aucun bien ne quitte la famille, mais seulement si quelqu’un le présente avec vos loyers, votre pension et la structure qui portera la dette. L’âge entre dans l’analyse du prêteur. Il ne la résume pas.
Cette semaine, faites deux choses. Remplissez le tableau d’une page décrit plus haut, bien par bien, avec le loyer net et votre intention pour chacun. Puis écrivez votre besoin en une phrase : qui reçoit les fonds, pour quoi, combien, pour quand. Avec ces deux documents, la conversation avec votre notaire change de nature, et celle avec un prêteur aussi.
Si vous voulez que ce travail soit repris par quelqu’un qui lit ces dossiers tous les jours, je vous propose une étude gratuite. J’examine votre parc, vos flux et vos structures, je vous dis quel bien me paraît le plus pertinent en garantie, quelle sortie tient la route, et ce qui, selon moi, est finançable ou ne l’est pas. Aucune promesse de montant, de taux ou de délai avant l’analyse sur pièces : une lecture franche de votre situation, construite avec votre notaire et votre expert-comptable.
Pour commencer, il vous suffit de cliquer sur « présenter mon projet » et de joindre, si vous l’avez déjà, votre tableau de biens. C’est le meilleur point de départ que je connaisse.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.