Pension et loyers : comment un prêteur calcule la capacité de remboursement d’un retraité bailleur
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Votre pension tombe chaque mois. Vos loyers aussi, sur trois, cinq ou dix biens presque tous remboursés. Et pourtant, la banque vous répond que vos revenus « ne permettent pas » le financement demandé, ou vous suggère de vendre un appartement avant d’en reparler. Ce décalage revient souvent chez les retraités bailleurs : le propriétaire additionne ce qu’il encaisse, le prêteur additionne autre chose.
Quand vous cherchez à emprunter à la retraite, vos revenus locatifs ne sont jamais repris tels quels dans le calcul de votre capacité d’emprunt. Le prêteur les décote, tient compte de la vacance, regarde les charges que vous supportez, puis confronte le tout à vos avis d’imposition. Chaque étape réduit le chiffre, et vous ne pouvez corriger que ce que vous comprenez.
La partie pension est détaillée dans le guide consacré aux revenus de pension à la retraite. Ici, je m’attache aux loyers, là où se creusent la plupart des écarts entre ce que vous gagnez et ce que le prêteur retient.
Je travaille dans le crédit et le financement depuis plus de 25 ans, et je suis courtier depuis 2007. Les dossiers de propriétaires âgés qui me parviennent ont rarement un problème de patrimoine. Ils ont un problème de lecture : loyers sous-évalués, fiscalité mal interprétée, SCI dont personne n’a expliqué les comptes, demande adressée au mauvais type de prêteur. Une règle ne bouge pas : la valeur de vos biens ne suffit jamais. Patrimoine, capacité de remboursement et structure qui portera la dette sont examinés ensemble. Je ne fais pas de crédit immobilier bancaire classique : quand la banque ne suit pas, je structure un financement adossé à votre patrimoine, comme un prêt hypothécaire ou un refinancement.
Les pièces à réunir avant tout calcul
Un prêteur raisonne sur pièces. C’est à partir de vos documents, et d’eux seuls, qu’il reconstitue vos revenus. Comptez quelques heures si vos biens sont en nom propre, davantage si une SCI entre dans le tableau.
- vos deux ou trois derniers avis d’imposition complets, avec la page des revenus fonciers ;
- vos attestations de pension, caisses de base et complémentaires ;
- les baux en cours, avec le loyer hors charges de chaque bien ;
- les avis de taxe foncière et, en copropriété, les appels de charges ;
- le tableau d’amortissement de chaque crédit encore en cours ;
- pour une SCI : statuts, deux derniers comptes annuels, état des comptes courants d’associés.
Notez pour chaque bien s’il est loué nu ou meublé, car le traitement fiscal diffère. Puis contrôlez une chose simple : chaque loyer cité doit correspondre à un bail signé et se retrouver dans vos revenus déclarés. Un loyer encaissé mais introuvable sur l’avis sera ignoré.
Associez dès ce stade votre notaire et, si la décision les concerne, vos enfants. Quand le financement sert une donation ou prépare une transmission, leurs questions arrivent plus tôt qu’on ne le croit.
Étape 1 : séparer pension et loyers
Pour un prêteur, ces deux revenus n’ont pas la même nature. La pension est viagère, versée par des caisses, sans locataire susceptible de partir : elle est en général retenue pour son montant net. Les loyers dépendent d’occupants, d’un marché local et de l’état des biens. Ils subissent donc une décote, dont le niveau varie d’un établissement à l’autre et selon le type de location. Chez les prêteurs avec qui je travaille, elle se situe le plus souvent entre 10 et 20 % des loyers.
Prenons un exemple fictif : un ancien commerçant qui possède quatre appartements loués nus et une maison meublée dans une ville universitaire verra sa pension reprise presque intégralement. Ses loyers nus seront décotés selon la règle maison. Pour le meublé, un analyste prudent peut appliquer une décote plus forte, ou réclamer un historique d’occupation plus long.
Construisez un tableau à deux colonnes : pension nette d’un côté, loyers hors charges bien par bien de l’autre. Comparez ensuite le total des loyers à la ligne des revenus fonciers bruts de votre dernier avis. Un écart doit s’expliquer (bien acquis en cours d’année, bail récent, révision de loyer).
Étape 2 : documenter la vacance
Aucun bien n’est loué douze mois sur douze pendant vingt ans, et la décote intègre déjà une partie de ce risque. Un studio vide chaque été justifiera pourtant un abattement supplémentaire. Votre meilleure défense est un historique : sur trois ans, combien de mois chaque bien est-il resté sans locataire ? Si la réponse est « presque jamais », prouvez-le avec les relevés de loyers ou les attestations de votre gestionnaire.
Étape 3 : reconstituer vos charges
Taxe foncière, charges de copropriété non récupérables, assurance propriétaire non occupant, frais de gestion, entretien courant : tout cela réduit ce que vos biens rapportent. Certains prêteurs considèrent que la décote couvre forfaitairement ces dépenses, d’autres les déduisent en plus. Reconstituez vous-même un revenu net, bien par bien. Vous repérerez peut-être un appartement dont les charges absorbent presque tout le loyer, et vous en parlerez franchement plutôt que de le découvrir en entretien.
Étape 4 : lire vos avis d’imposition comme un analyste
C’est l’étape la plus technique. En location nue, si vos loyers bruts restent sous 15 000 € par an, vous relevez en principe du micro-foncier : l’administration applique un abattement forfaitaire de 30 %, et l’avis affiche un revenu imposable inférieur à vos encaissements. Au régime réel, vous déduisez charges, intérêts d’emprunt et certains travaux. Un chantier de rénovation énergétique peut alors créer un déficit foncier : l’avis montre un revenu foncier nul, voire négatif, alors que les loyers rentrent normalement.
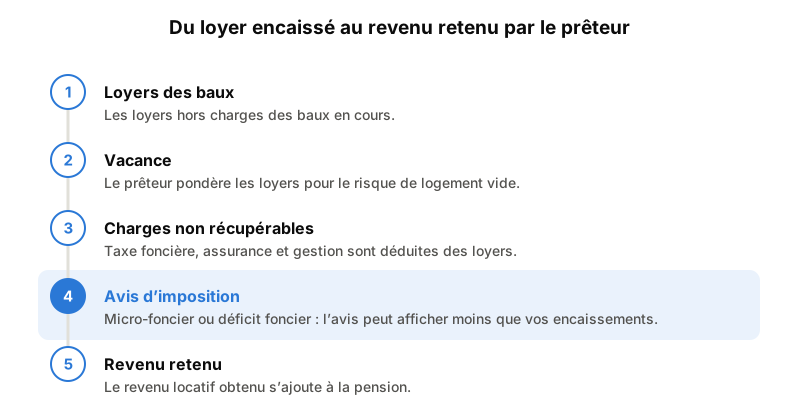
Un analyste pressé lit la ligne du revenu net et conclut que vos biens ne rapportent rien. Celui qui connaît la fiscalité immobilière reconstitue le revenu avant déductions exceptionnelles. Si vos revenus fonciers passent par une SCI à l’impôt sur le revenu, ils remontent sur votre avis personnel au prorata de vos parts : préparez avec votre expert-comptable un tableau qui relie les comptes de la SCI à votre déclaration.
Un calcul complet, du loyer à la mensualité
Voici une simulation entièrement fictive, avec des chiffres ronds choisis pour la démonstration. Ils ne reflètent la grille d’aucun établissement en particulier.
Une retraitée perçoit 2 400 € de pension nette par mois. Elle possède quatre appartements loués nus pour 3 200 € de loyers hors charges mensuels, soit 38 400 € par an, au-dessus du plafond du micro-foncier : elle est donc au régime réel. Ses charges non récupérables représentent environ 600 € par mois, et un bien est resté vide un mois sur les trois dernières années.
Première lecture, celle d’un prêteur qui applique une décote forfaitaire, supposons de 20 %, le haut de la fourchette que j’observe : il retient 2 560 € de loyers, soit 4 960 € de revenus mensuels. Deuxième lecture, sur revenu net reconstitué : 3 200 € moins 600 € de charges, moins environ 20 € de vacance lissée (un mois de loyer d’environ 800 € réparti sur trente-six mois), donne 2 580 €, soit 4 980 € au total. Les deux méthodes restent proches, et vos justificatifs permettent de défendre l’une ou l’autre.
Troisième lecture, la plus pénalisante : l’an dernier, elle a refait l’isolation de deux logements et son avis affiche un revenu foncier nul. Un analyste qui s’arrête à l’avis ne retient que la pension, 2 400 €. Avec le plafond de 35 % appliqué aux crédits immobiliers classiques, la mensualité admissible tombe d’environ 1 740 € à 840 €, pour un patrimoine et des loyers strictement identiques. La note explicative de l’étape 4 sert exactement à éviter cette lecture.
Étape 5 : sortir de la grille HCSF quand elle ne s’applique pas
Le plafond de 35 % vient de la norme du Haut Conseil de stabilité financière : taux d’effort limité à 35 % des revenus, assurance comprise, durée de 25 ans en règle générale. Elle encadre le crédit immobilier classique, conçu pour un acquéreur dont les revenus futurs remboursent le bien acheté. Appliquée à un retraité de 75 ans, elle produit mécaniquement des refus : durée courte, assurance coûteuse ou difficile à obtenir, taux d’effort vite atteint.
Le prêt hypothécaire part d’un patrimoine déjà constitué, donné en garantie. Le prêteur examine ensemble la valeur et la qualité du bien hypothéqué, la capacité de remboursement réelle et la façon dont le prêt sera remboursé à terme. Le cadre applicable dépend de la solution, de l’emprunteur et de l’usage des fonds, et je le vérifie dossier par dossier : un prêt porté par une SCI ou destiné à un usage professionnel ne s’analyse pas comme l’achat d’une résidence principale.
Plusieurs formes de remboursement deviennent alors envisageables. Le prêt amortissable rembourse capital et intérêts chaque mois. Le prêt in fine ne fait payer que les intérêts, le capital étant remboursé à l’échéance, par exemple par une vente programmée. Le prêt viager hypothécaire est remboursé en principe au décès ou à la vente du bien. Ces solutions ne sont pas équivalentes et répondent à des situations familiales différentes : votre notaire doit participer au choix, surtout si vous craignez de laisser une dette à vos héritiers.
Un hôtelier parisien de 70 ans, propriétaire des murs en nom propre, voulait rénover son établissement. Les banques sollicitées n’avaient pas donné suite, son âge pesant dans leur analyse. Une solution adaptée à sa situation et à la détention des murs a permis de financer les travaux. Avant toute démarche, sachez dire comment le prêt sera remboursé, par quelle entité, et si vous voulez garder tous vos biens ou accepter une vente future.
Les erreurs qui coûtent un financement
Aucune de ces erreurs n’est grave en soi. Elles deviennent pénalisantes quand le dossier part en l’état.
Présenter les loyers bruts comme un revenu acquis arrive en tête. Le prêteur corrigera avec sa propre prudence ; proposez-lui plutôt un revenu net que vous savez justifier. Vient ensuite la demande sans structure : un propriétaire dont le parc est réparti entre SCI et nom propre demande un prêt « à lui », alors que l’entité qui porte la dette se décide d’abord, avec l’expert-comptable. Des associés qui voulaient récupérer leurs avances en compte courant d’associé y sont parvenus sans vendre l’immeuble, grâce à un financement porté par la SCI elle-même, appuyé sur son patrimoine et sa capacité de remboursement. Dernière erreur, multiplier les sollicitations en espérant un oui : construisez le dossier une fois, puis présentez-le aux établissements qui financent ce profil.
Que faire si la banque refuse malgré tout ?
Un refus vous renseigne sur la lecture de votre dossier. Demandez quel revenu a été retenu et quel critère a bloqué : âge, durée, assurance, taux d’effort, nature de l’opération. Si la grille du crédit classique a tranché, la réponse se trouve probablement dans un autre type de financement. Si c’est la lecture de vos revenus fonciers, reprenez les étapes 2 à 4 avec votre expert-comptable.
Ressources et outils pour préparer votre dossier
Les outils utiles sont gratuits et officiels : votre espace sur impots.gouv.fr pour les avis et déclarations de revenus fonciers, info-retraite.fr pour vos attestations de pension, un tableur à raison d’une ligne par bien. Votre notaire apporte l’état des titres, les inscriptions hypothécaires existantes et tout ce qui touche à la donation ou à la succession. Votre expert-comptable lit les comptes de SCI et reconstitue les revenus au régime réel.
Ces ressources fournissent des pièces, pas leur assemblage. J’accompagne un senior célibataire, propriétaire d’un patrimoine immobilier à Paris, qui voulait rénover un logement inoccupé pour le louer. Son âge l’empêchait d’obtenir un prêt immobilier classique. Un prêt hypothécaire de trésorerie adossé à son patrimoine finance les travaux, et le bien rénové apportera des loyers de plus à son dossier.
Le réseau Artémis Courtage, dont je suis mandataire, travaille avec 80 partenaires bancaires ; ce chiffre est celui du réseau. Pour vous, l’enjeu est que le dossier parte vers les quelques établissements qui financent réellement votre situation.
Votre prochaine étape, concrètement
Cette semaine, téléchargez vos deux derniers avis d’imposition sur impots.gouv.fr. Remplissez ensuite un tableau d’une ligne par bien : loyer hors charges, mois de vacance sur trois ans, charges annuelles, régime fiscal, crédit restant, propriétaire (vous, votre conjoint ou votre SCI). Ajoutez votre pension nette, puis refaites les trois lectures de la simulation ci-dessus avec vos propres chiffres. Notez enfin, en une phrase, le besoin à financer, son montant approximatif et sa date.
Ce tableau vous montre ce qu’un prêteur verra et ce qu’il risque de mal lire. Il sert aussi à préparer l’échange avec votre notaire et vos enfants.
Pour savoir comment un prêteur spécialisé lirait ces éléments, et quelle structure pourrait porter la dette sans vendre un bien que vous voulez garder, utilisez le formulaire « présenter mon projet » afin de demander votre étude gratuite. Je l’examine sur pièces, avec votre notaire et votre expert-comptable, avant d’approcher le moindre établissement. Je ne promets ni montant, ni taux, ni délai avant cette analyse. Aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.