Rachat de crédit hypothécaire pour retraité : regrouper les crédits d’un parc locatif
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
À la retraite, les revenus baissent d’un coup, mais les mensualités des crédits du parc locatif restent identiques. Beaucoup de propriétaires bailleurs voient alors leur pension combler chaque mois l’écart entre loyers et échéances, alors que leurs biens valent largement plus que le capital encore dû. Le rachat de crédit hypothécaire remplace ces prêts par un financement unique, garanti par un ou plusieurs biens du parc.
Pour un retraité, ce rachat prend trois formes : le regroupement amortissable, l’allongement de durée et le refinancement in fine. Chacune a sa propre « sortie », c’est-à-dire la manière dont le capital sera finalement remboursé. De 2001 à 2006, au Groupe CSF, j’ai travaillé sur le crédit immobilier, le regroupement et la restructuration de crédits, et la leçon n’a pas changé depuis : un prêteur refuse rarement un âge, il refuse un dossier qui ne montre pas comment la dette sera remboursée. Patrimoine, pensions, loyers et structure de détention doivent être présentés ensemble.
Je ne fais pas de crédit immobilier bancaire classique : quand la banque ne suit pas, je mets en place un financement adossé au patrimoine déjà détenu, comme le prêt hypothécaire ou le refinancement.
Avant de commencer : les pièces à réunir
Comptez deux ou trois soirées pour constituer le dossier. Il ressemble à celui qu’on prépare pour une déclaration de succession : tout ce que vous possédez, tout ce que vous devez.
- Les tableaux d’amortissement de chaque crédit, avec le capital restant dû et la clause de remboursement anticipé
- Vos deux derniers avis d’imposition et vos relevés de pension, base et complémentaires
- Les baux en cours et des quittances récentes, bien par bien
- Les titres de propriété et, pour une SCI, les statuts, les derniers bilans et l’état des comptes courants d’associés
- Les diagnostics récents, dont le DPE des logements loués
- La liste de vos placements (assurance-vie, comptes titres), même si vous ne comptez pas y toucher
Une fois ces pièces sur la table, une question passe avant les autres : que se passe-t-il si vous ne faites rien ? Il arrive que deux crédits se terminent dans quelques mois et que le problème se règle seul. Il arrive aussi qu’un prêt souscrit tard coure encore une dizaine d’années.
Pour chaque bien, vous devez pouvoir indiquer qui le détient (vous, votre couple, une SCI familiale, une indivision), la dette qu’il porte et le loyer qu’il produit. Le prêteur posera ces trois questions.
Étape 1 : mesurer ce que vos mensualités coûtent vraiment
Sur une seule feuille, inscrivez pour chaque crédit la mensualité, le bien financé, son loyer, la date de fin et le capital restant dû. Ajoutez ensuite les charges réelles du parc : copropriété non récupérable, taxe foncière lissée sur douze mois, assurance propriétaire non occupant, impôt sur les revenus fonciers.
Un cas fictif rend le calcul concret. Une retraitée perçoit 2 800 € de pension et 3 200 € de loyers bruts sur quatre appartements, dont deux encore financés. Ses mensualités atteignent 2 400 € et les charges du parc, impôt compris, environ 1 100 € par mois. Ses loyers ne couvrent donc pas l’ensemble : il manque 300 € chaque mois, prélevés sur sa pension. Pourtant, son parc est peu endetté au regard de sa valeur.
Présenté ainsi, le dossier ne dit plus « retraitée qui demande un crédit ». Il dit : patrimoine peu endetté, flux identifiés, dette mal répartie dans le temps. Les banques ne lisent pas du tout ces deux dossiers de la même façon.
Résumez enfin le blocage en une phrase. Trop de mensualités en même temps, un crédit qui finit trop tard, ou un besoin nouveau qui s’ajoute, comme des travaux de rénovation énergétique ou une donation pour aider un enfant ?
Étape 2 : trier les crédits qui méritent d’être rachetés
Tout racheter n’a pas toujours de sens. Pour un crédit immobilier, la loi plafonne les indemnités de remboursement anticipé : elles ne peuvent dépasser ni six mois d’intérêts sur le capital remboursé, ni 3 % du capital restant dû. Sur un prêt qui se termine dans deux ans, ce coût peut absorber une bonne partie du gain attendu. Vérifiez aussi votre contrat : certains prévoient une exonération, notamment lorsque le crédit est intégré à un nouveau prêt du même établissement.
La garantie a également un prix. Une hypothèque conventionnelle se constate par acte notarié et supporte une taxe de publicité foncière de 0,715 % et une contribution de sécurité immobilière de 0,10 %, calculées sur le montant garanti, auxquelles s’ajoutent les émoluments du notaire. Une mainlevée sera nécessaire si le prêt est remboursé avant son terme. Ces frais se comparent à l’économie mensuelle obtenue, sur toute la durée.
Le tri tient en deux colonnes : les crédits à garder, ceux qui sont proches de leur fin ou bien placés, et ceux à restructurer. Seuls les seconds entrent dans le calcul du nouveau financement.
Étape 3 : choisir entre regroupement, allongement et refinancement in fine
Le regroupement classique, parfois sans hypothèque
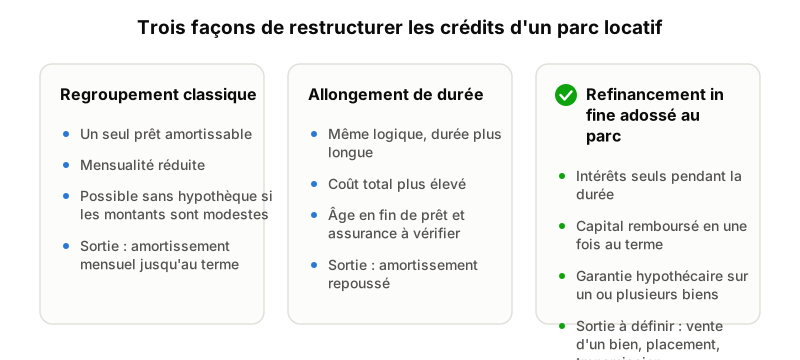
Le regroupement fusionne vos crédits en un seul prêt amortissable, avec une mensualité plus basse et une sortie connue : capital et intérêts remboursés chaque mois jusqu’au terme. Quand les montants sont modestes, qu’il s’agit surtout de petits crédits et que vos revenus suffisent, un rachat de crédit senior sans hypothèque convient souvent mieux. Il évite les frais de garantie notariée détaillés plus haut. Il serait absurde d’hypothéquer un immeuble pour regrouper quelques prêts personnels. Je m’occupe de ce type de rachat à partir de 75 000 € ; en dessous, je vous oriente vers un autre intermédiaire.
L’allongement de durée
Allonger la durée fait baisser la mensualité et augmenter le coût total. Pour un emprunteur retraité, la limite arrive vite. Beaucoup d’établissements fixent un âge maximal en fin de prêt, souvent lié aux conditions de l’assurance emprunteur, et cet âge varie d’un prêteur à l’autre. Un allongement trop fort revient aussi à laisser une partie de la dette à vos héritiers : calculez à quel âge le prêt se terminerait et ce que la succession aurait à rembourser s’il ne l’était pas.
Le refinancement in fine adossé au parc
Avec un prêt in fine adossé à un ou plusieurs biens, vous ne payez que les intérêts pendant la durée du prêt, et le capital est remboursé en une fois au terme. La mensualité baisse nettement, au point de libérer parfois une partie des loyers. En contrepartie, tout repose sur une sortie fixée dès le départ : vente programmée d’un bien précis, placement dédié, ou organisation de la transmission arrêtée avec votre notaire. Le prêteur ne finance qu’une fraction de la valeur des biens donnés en garantie, et cette fraction dépend du bien, de son emplacement et de la sortie présentée. Le guide sur le prêt hypothécaire in fine détaille ce mécanisme, et la comparaison prêt in fine ou amortissable aide à arbitrer.
Un conseil de méthode : écrivez la sortie noir sur blanc avant toute démarche, avec le bien concerné et l’horizon envisagé. Si vous n’arrivez pas à la formuler, l’in fine n’est probablement pas la bonne piste.
Étape 4 : décider qui porte la dette et ce qui la garantit
Vos biens sont répartis entre votre nom propre et une SCI familiale ? Le prêt peut alors être porté par vous, par la SCI, ou combiner les deux selon les biens donnés en garantie. Ce choix touche la fiscalité des revenus fonciers, la succession et parfois les comptes courants d’associés. Votre expert-comptable et votre notaire doivent le valider.
L’assurance emprunteur mérite une discussion claire. Selon la solution retenue, elle n’est pas systématiquement exigée par le prêteur, en particulier lorsque la garantie hypothécaire couvre largement le capital. Concrètement, si vous décédez avant le terme, la dette n’est pas effacée : elle entre dans la succession, et vos héritiers la remboursent, par exemple en vendant le bien garanti ou avec d’autres actifs. C’est une décision familiale autant que financière, à prendre avec vos enfants et votre notaire.
L’âge pèse moins qu’on ne le croit quand le montage est cohérent. Un couple de seniors que j’accompagne avait souscrit plusieurs crédits pour aider ses enfants. Les mensualités cumulées avaient déséquilibré son budget et réduit son épargne. La solution retenue restructure ces crédits avec un financement garanti par une hypothèque sur son patrimoine immobilier. L’objectif : ramener la charge mensuelle à un niveau compatible avec ses revenus.
Un bon test : votre notaire doit comprendre le dossier en dix minutes, sans vous poser de question.
Les erreurs qui coûtent cher
Juger une offre sur la mensualité seule reste le piège le plus courant. Une échéance divisée par deux peut cacher une durée très longue, ou un capital entier à rembourser au terme. Comparez toujours le coût total et la sortie.
Signer un in fine sans avoir décidé quel bien le remboursera expose à une vente précipitée le jour de l’échéance, sur un marché que vous n’aurez pas choisi. Revoyez cette sortie chaque année.
Décider seul pose un autre problème. Une dette adossée au parc modifie ce que recevront vos enfants, parfois la répartition entre cohéritiers, et le notaire gagne à intervenir avant la signature plutôt qu’après.
Reste la tentation d’envoyer le même dossier incomplet à plusieurs banques pour voir ce qui remonte. Les refus obtenus ainsi ne disent rien de la faisabilité réelle et vous épuisent pour rien. Un dossier construit, adressé aux prêteurs qui financent les profils seniors, vaut mieux que dix envois à l’aveugle.
Que faire si la banque refuse ?
Un refus vise un dossier tel qu’il a été présenté, à un établissement donné. Identifiez d’abord sa cause. Si l’âge en fin de prêt bloque, une durée plus courte ou un in fine avec une sortie solide changent la lecture. Si la répartition entre nom propre et SCI gêne, revoir l’entité qui porte la dette suffit parfois. Si les revenus paraissent faibles, présentez les loyers bail par bail, quittances à l’appui.
D’autres solutions existent, sans être équivalentes au prêt hypothécaire : prêt viager hypothécaire, nantissement d’un contrat d’assurance-vie selon les établissements et les contrats, crédit lombard. Elles répondent à d’autres logiques patrimoniales et leurs effets sur la transmission diffèrent.
Les interlocuteurs à mobiliser
Le notaire reçoit l’acte de garantie, connaît vos donations antérieures et mesure l’effet du montage sur votre succession. L’expert-comptable valide la lecture fiscale des revenus fonciers et, pour une SCI, l’impact sur les comptes. Les ADIL, présentes dans de nombreux départements, donnent une information juridique gratuite sur le logement et son financement.
Vérifiez enfin l’habilitation de votre intermédiaire sur le registre de l’ORIAS. BG Finances y figure sous le numéro 22001718, comme mandataire d’intermédiaire en opérations de banque et en services de paiement, au sein du réseau Artémis Courtage. La réglementation interdit tout frais ou honoraire avant le déblocage des fonds, et la rémunération figure à l’avance dans le mandat.
Par où commencer cette semaine
Sortez vos tableaux d’amortissement et remplissez la feuille de l’étape 1 : mensualité, bien, loyer, charges, date de fin. Cochez ensuite les crédits à garder et ceux à restructurer, en tenant compte des indemnités de remboursement anticipé. Écrivez enfin deux phrases : votre besoin (alléger les mensualités, financer des travaux, aider un enfant) et la sortie que vous accepteriez pour un prêt in fine.
Avec ces éléments, vous saurez déjà si un regroupement simple, éventuellement sans hypothèque, peut suffire, ou si votre situation demande un montage adossé au parc. Montrez cette feuille à votre notaire, et à vos enfants si la transmission est en jeu.
Si vous souhaitez aller plus loin, je réalise une étude gratuite : lecture de votre patrimoine, de vos pensions et loyers, de la structure qui détient vos biens et de vos crédits en cours, puis un avis franc sur ce qui est finançable et sous quelle forme, sans promesse de montant ni de délai avant l’analyse sur pièces. Cliquez sur « présenter mon projet » et joignez votre feuille de synthèse.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.