Capacité de remboursement et valeur du bien : ce qu'un prêteur examine pour accorder un prêt hypothécaire
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Beaucoup de propriétaires arrivent avec la même conviction : leur bien vaut suffisamment, le financement devrait suivre. Cette logique est compréhensible. Elle est aussi la principale source de dossiers mal préparés, présentés trop tôt à des prêteurs qui ne peuvent pas avancer.
La valeur vénale d’un immeuble est une condition nécessaire, pas une condition suffisante. Ce qu’un prêteur cherche à comprendre, c’est d’abord si vous pouvez rembourser ce que vous lui demandez. La garantie hypothécaire vient en dernier, comme filet de sécurité, une fois qu’il a été convaincu sur l’essentiel.
Cette confusion entre valeur du bien et capacité d’obtenir un prêt tient souvent à une méconnaissance du raisonnement des prêteurs hypothécaires. Un dossier est examiné selon six points, dans un ordre précis. La valeur du bien n’arrive pas en premier : elle arrive en sixième position, au moment de confirmer que la sûreté est réalisable.
Ce guide vous détaille ces six points, ce que votre dossier doit apporter pour répondre à chacun d’eux, et comment vous préparer concrètement avant de solliciter un prêteur. L’objectif n’est pas de vous transformer en analyste crédit, mais de comprendre pourquoi un dossier bien construit ne se réduit jamais à une liste de biens valorisés.
Une précision avant de commencer : les six points d’examen s’appliquent quelle que soit votre situation. Que vous soyez dirigeant souhaitant mobiliser votre patrimoine pour financer l’ouverture d’un second établissement, associés d’une SCI voulant récupérer vos comptes courants d’associés sans vendre l’immeuble, héritier confronté au règlement de droits de succession, ou non-résident propriétaire en France. Ce qui varie d’un cas à l’autre, c’est la façon dont votre situation répond à chacun de ces points, pas la grille elle-même.
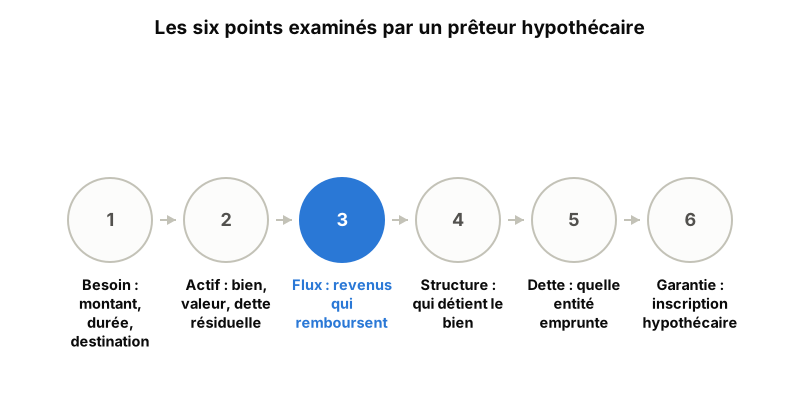
Ce qu’il faut avoir clarifié avant de rencontrer un prêteur
Préparer un dossier de prêt hypothécaire ne consiste pas à rassembler des photocopies de titres de propriété et une estimation immobilière récente. C’est construire une réponse cohérente aux quatre premières questions de la grille : le besoin, l’actif, les flux, la structure. Sans ces quatre éléments clairement posés, le prêteur ne peut pas analyser, et vous ne pouvez pas anticiper ses objections.
Sur le besoin, la clarté est non négociable. « Financer mon projet » ne suffit pas. Le prêteur a besoin de connaître la destination précise des fonds (ouverture d’un second établissement, travaux de rénovation, remboursement de comptes courants d’associés, règlement de droits de succession), le montant requis et la durée sur laquelle vous prévoyez de rembourser.
Sur l’actif, la question n’est pas seulement « combien vaut mon bien » mais « quelle assiette nette puis-je proposer en garantie ». Un immeuble valorisé à 900 000 euros avec 700 000 euros de crédit résiduel ne finance pas le même projet qu’un immeuble libre de toute hypothèque.
Sur les flux, la documentation préalable change tout. Relevés bancaires, liasses fiscales, baux locatifs, bilans de la SCI : chaque élément qui démontre votre capacité de remboursement doit être identifié avant le premier échange avec un prêteur. Si vos revenus transitent partiellement en devise parce que vous vivez à l’étranger, cette particularité mérite d’être anticipée dès la préparation.
Sur la structure, la question centrale est : qui détient le bien et qui emprunterait ? La réponse détermine tout ce qui suit, y compris la forme juridique du prêt et les garanties exigées.
Premier examen du prêteur : la cohérence du besoin
Un prêteur hypothécaire commence toujours par le besoin. Non pas par curiosité sur votre projet, mais parce que la destination des fonds détermine le montant approprié, la durée admissible et le type de financement qui peut convenir.
Un prêt hypothécaire de trésorerie pour un dirigeant ne se structure pas comme un financement de succession. Le premier peut être amortissable ou in fine, avec des flux d’entreprise qui servent directement le remboursement. Le second s’appuie sur les revenus de l’héritier ou sur des revenus patrimoniaux stables, et peut, selon les cas, prendre la forme d’un prêt amortissable ou d’un prêt in fine adossé à une hypothèque sur le bien.
La cohérence du besoin se vérifie sur trois points précis. Le montant demandé correspond-il à un projet documenté et réaliste ? La durée de remboursement est-elle compatible avec vos flux actuels et prévisibles ? L’utilisation des fonds ne crée-t-elle pas un risque supplémentaire pour le prêteur ?
Un dirigeant qui demande des fonds pour financer l’ouverture d’un second établissement doit pouvoir montrer que son activité existante génère des flux suffisants pour absorber la nouvelle mensualité, même si le second site démarre lentement.
Un point régulièrement sous-estimé : la destination des fonds dans la chaîne capitalistique. Quand une SCI emprunte et injecte les fonds en compte courant dans une société d’exploitation, le prêteur doit comprendre comment cette société remontera les fonds vers la SCI pour assurer le service de la dette. Ce circuit doit être explicite dès la constitution du dossier, pas découvert en cours d’instruction.
L’actif, les flux et la structure : les trois questions centrales
Une fois le besoin établi, le prêteur examine simultanément trois éléments qui forment le cœur de son analyse. Ces trois points sont liés : la solidité de l’un ne compense pas la faiblesse des autres.
L’actif proposé en garantie est évalué selon deux paramètres : sa valeur de marché actuelle et la dette qu’il porte déjà. Chaque prêteur hypothécaire applique ses propres critères de loan-to-value, c’est-à-dire le rapport entre le montant emprunté et la valeur du bien. La logique est constante : plus la dette résiduelle sur l’actif est faible, plus la marge de financement est large. Un immeuble locatif libre de toute hypothèque peut offrir une assiette très différente d’un bien déjà grevé d’un crédit résiduel important.
Les flux sont la pièce maîtresse. Ce sont eux qui remboursent, pas le bien. Le prêteur regarde d’où vient l’argent qui paiera les mensualités : loyers, salaires, bénéfices d’exploitation, revenus de gérance. Il regarde aussi leur stabilité dans le temps. Des loyers issus d’un parc locatif occupé depuis plusieurs années pèsent plus dans l’analyse qu’un bénéfice exceptionnel sur un seul exercice. Si vous percevez des revenus en devise parce que vous vivez à l’étranger, leur régularité et leur convertibilité seront examinées avec attention.
La structure de détention détermine enfin qui emprunte et qui garantit. Emprunter en nom propre n’expose pas les mêmes éléments qu’un prêt souscrit par une SCI. Dans une SCI, c’est la capacité de remboursement de la société qui prime. Les associés peuvent être amenés à apporter une garantie personnelle selon les exigences du prêteur. Ce n’est pas une formalité administrative : c’est une décision qui engage durablement votre patrimoine en société et votre patrimoine personnel.
La dette et la garantie : qui porte quoi, et sur quel bien
Le cinquième point d’examen porte sur l’entité qui porte la dette. Cette question peut sembler redondante avec celle de la structure, mais elle en est distincte. La structure dit qui détient le bien. La question de la dette précise qui s’engage à rembourser, et avec quels moyens propres.
Un dirigeant peut détenir un immeuble en nom propre et vouloir que sa société d’exploitation emprunte. Des associés de SCI peuvent vouloir que la SCI contracte le prêt pour rembourser leurs avances en comptes courants d’associés. Dans chaque cas, l’entité qui porte la dette doit démontrer sa propre capacité de remboursement, indépendamment de la valeur du bien apporté en garantie.
C’est sur ce point que beaucoup de dossiers se fragilisent. La valeur du bien est là, les flux existent, mais la structure proposée crée un décalage entre celui qui emprunte et celui qui encaisse les fonds permettant de rembourser. Corriger cela peut supposer une convention de trésorerie entre entités, une réorganisation de la répartition des loyers ou une injection de compte courant d’associé. Ces ajustements se construisent en amont, avec le notaire et l’expert-comptable, pas au moment de soumettre la demande.
La garantie hypothécaire, inscrite sur le bien donné en sûreté, confirme au prêteur qu’il dispose d’un recours sur un actif réel en cas de défaillance. Mais cette sûreté ne remplace pas la démonstration de la capacité de remboursement. Elle la complète. Un dossier cohérent présente les deux ensemble : l’entité emprunteuse, les flux dont elle dispose et le bien offert en garantie forment un tout indissociable.
Les erreurs qui fragilisent un dossier solide
Certaines erreurs sont techniques. D’autres tiennent à un mauvais cadrage dès le départ.
La plus fréquente : surestimer la valeur du bien et sous-estimer l’importance des flux. Un propriétaire qui possède un immeuble de grande valeur mais ne peut pas justifier de revenus stables pour rembourser une mensualité significative ne passera pas la grille d’un prêteur hypothécaire. La valeur de l’actif rassure, elle ne rembourse pas.
La deuxième erreur concerne la structure. Présenter un dossier où le bien est détenu par une entité et les flux générés par une autre, sans avoir établi le lien juridique et financier entre les deux, génère des questions sans réponse immédiate. Le prêteur ne peut pas instruire. Le dossier reste bloqué, parfois plusieurs semaines, le temps de produire les pièces manquantes.
Aller trop vite est aussi un risque concret. Certains dossiers sont présentés avant que le notaire ait vérifié la faisabilité de l’hypothèque, notamment en cas d’indivision ou quand le bien est encore en succession ouverte. D’autres sont soumis avant que l’expert-comptable ait produit les documents justifiant les flux de la société. Le résultat est prévisible : demandes de pièces complémentaires, délais qui s’allongent, parfois un refus sur des points qui auraient pu être anticipés.
Une quatrième erreur, plus subtile : confondre la valeur hypothécable et le montant finançable. Le premier est une donnée patrimoniale. Le second dépend de la capacité de remboursement de l’emprunteur. Ces deux chiffres ne coïncident pas toujours, et comprendre leur écart dès le départ évite des attentes mal calibrées face au prêteur.
Notaire, expert-comptable, courtier : comment les trois s’articulent
Un prêt hypothécaire ne se monte pas seul. Trois acteurs interviennent de façon coordonnée pour que le dossier soit complet et crédible au moment de sa présentation.
Le notaire est présent pour deux raisons distinctes. Il authentifie l’acte de prêt hypothécaire, et il vérifie que le bien peut légalement être offert en garantie. Si l’immeuble est en indivision, en succession encore ouverte, ou détenu par une SCI dont les statuts limitent certaines opérations, c’est lui qui identifie l’obstacle en amont et propose une solution. Ses honoraires sont réglementés et font partie du coût global de l’opération : ils s’intègrent dès la première estimation du besoin.
L’expert-comptable intervient sur les flux et la structure. Pour un dirigeant, il produit les liasses fiscales et justifie la capacité de remboursement de la société. Pour une SCI, il établit les comptes permettant de démontrer que la structure peut honorer ses engagements. Quand la dette et les flux ne logent pas dans la même entité, il aide à formaliser le circuit de trésorerie qui relie les deux.
Le courtier spécialisé, lui, connaît les prêteurs qui financent ce type de situation. Ce n’est pas le même panel que pour un crédit immobilier classique. Certains prêteurs ont des critères stricts sur la forme de détention (nom propre ou société), sur la durée, sur la nature du bien ou sur la résidence de l’emprunteur. Pour un non-résident, par exemple, une opération portée par une SCI française peut ouvrir des possibilités fermées en nom propre. Présenter le dossier au bon interlocuteur, une seule fois, avec un dossier complet, est toujours plus efficace que de multiplier les approches sans préparation.
La préparation du dossier, avant toute démarche
Un prêt hypothécaire ne s’envisage que si trois conditions sont réunies simultanément : un besoin clairement formulé, une capacité de remboursement documentée, et un bien pouvant être offert en garantie dans une structure cohérente avec les deux premiers points. La valeur du bien est l’un des trois éléments, pas le principal.
La grille en six points n’est pas un parcours d’obstacles. C’est un outil de vérification : avant de solliciter un prêteur, votre dossier tient-il sur chacun de ces plans ? Le besoin est-il précis et daté ? Les flux sont-ils stables et documentés ? La structure de détention est-elle cohérente avec l’entité qui emprunterait ? Le bien peut-il être hypothéqué sans obstacle juridique ? Notaire et expert-comptable ont-ils été consultés ?
Si une seule de ces questions reste sans réponse, c’est là que commence le travail. Pas dans la recherche d’un prêteur, pas dans une nouvelle valorisation du bien.
Le cas de l’hôtelier parisien de 70 ans dont les banques n’avaient pas donné suite illustre ce point concrètement. Son âge pesait dans leur analyse. Une solution adaptée à sa situation et à la détention des murs, qu’il possédait en nom propre, a finalement été trouvée pour financer la rénovation de son établissement.
Votre situation vous semble réunir ces conditions, ou vous souhaitez identifier ce qui manque encore ? L’étude gratuite vous permet d’obtenir une analyse personnalisée portant ensemble sur votre patrimoine, vos flux et la structure de détention, avant toute démarche auprès d’un prêteur. Présentez votre projet pour démarrer cette analyse.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.