Financer un second établissement avec son patrimoine immobilier : le cas d'un restaurateur
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Le premier restaurant tourne. Les couverts se remplissent, l’équipe est en place, le concept a trouvé son public. Vient alors l’idée du second établissement : un local repéré, une date envisagée, un budget grossièrement chiffré. Puis le rendez-vous à la banque. Et le silence, ou un refus poli qui n’explique pas grand-chose.
Ce n’est pas nécessairement une question de rentabilité. Le restaurant marche. Mais la banque regarde le bilan de la société d’exploitation et n’y voit pas assez de capacité d’endettement pour accompagner une ouverture. Ce qu’elle ne regarde pas toujours, c’est le patrimoine immobilier que le dirigeant détient à titre personnel : un appartement en ville, un bien en région, un logement locatif acquis il y a dix ans.
Un restaurateur d’Île-de-France préparait l’ouverture de son second établissement. Il détenait des biens immobiliers à titre personnel. La solution n’est pas venue d’un prêt professionnel supplémentaire : elle est venue d’un prêt hypothécaire de trésorerie adossé à ce patrimoine. Les fonds ont été apportés en compte courant d’associé à la société porteuse du second restaurant, ce qui a permis de financer une part importante de l’ouverture.
Ce type d’opération se prépare avec le notaire et l’expert-comptable du client. Il ne démarre pas par une demande de crédit, mais par une analyse précise de trois éléments : ce que le patrimoine vaut réellement, quels flux personnels permettent de rembourser, et quelle structure porte les actifs.
C’est cette séquence que décrit cet article, étape par étape. Pas pour en faire une recette universelle : chaque dossier dépend d’une combinaison spécifique d’actifs, de flux et de structure. Mais pour vous montrer, concrètement, comment ce type de financement se construit et quels obstacles peuvent surgir en chemin.
Ce que ce montage exige avant tout
Avant d’aborder la question du prêteur ou de la forme du prêt, trois piliers doivent être posés clairement.
Le premier est la réalité du patrimoine disponible. Détenir de l’immobilier ne suffit pas : il faut connaître la valeur de marché actuelle de chaque bien, et surtout le capital restant dû sur les crédits qui les portent encore. Ce qui intéresse le prêteur, c’est la valeur nette disponible : la fraction de valeur qui n’est pas déjà affectée à une dette. Un bien estimé à 350 000 euros avec 290 000 euros de crédit résiduel n’offre quasiment aucune marge de manœuvre. Un bien sans dette, ou très faiblement chargé, donne une tout autre base de travail.
Le deuxième pilier est la capacité de remboursement. C’est ici que beaucoup de dirigeants se trompent : la valeur du patrimoine ne suffit pas seule à déclencher un financement. Le prêteur veut savoir qui va rembourser, et avec quels revenus. Dividendes, rémunération de gérance, loyers perçus : tous ces flux sont analysés. S’ils ne couvrent pas les mensualités du prêt envisagé, le dossier ne passe pas, quelle que soit la valeur des actifs mis en garantie.
Le troisième pilier est la structure de détention. Qui détient les biens ? En nom propre, en SCI, en holding ? La réponse détermine quelle entité peut emprunter, laquelle supporte la dette, et comment les fonds atteignent le projet. Dans le cas de ce restaurateur, les biens appartenaient au dirigeant à titre personnel. Le prêt a donc été contracté en nom propre, ce qui a permis de verser les fonds directement en compte courant d’associé à la société d’exploitation du second restaurant.
Ces trois éléments forment le socle de toute étude sérieuse. Sans eux, impossible de savoir si l’opération est faisable, ni même de la structurer correctement.
Première étape : qualifier précisément le patrimoine
Qualifier le patrimoine, c’est aller bien au-delà d’une simple liste de biens. Pour chaque actif, quatre informations sont à réunir : la valeur vénale actuelle (idéalement vérifiée par comparaison de transactions récentes dans la même zone), la localisation (certains marchés sont plus appréciés des prêteurs spécialisés), le régime d’occupation (bien loué, résidence principale, bien vacant), et le capital restant dû sur tout crédit en cours.
Dans un dossier de ce type, le bien qui présente souvent le meilleur profil est celui qui cumule un faible capital restant dû, des loyers réguliers et une localisation lisible pour un prêteur.
La qualification du patrimoine permet aussi de choisir entre deux formes de prêt. Le prêt amortissable rembourse chaque mois capital et intérêts : la charge est prévisible et la dette diminue régulièrement. Le prêt in fine ne rembourse que les intérêts pendant toute la durée du crédit, le capital étant réglé en une seule fois au terme. Pour un dirigeant qui veut préserver sa trésorerie personnelle pendant la phase de lancement du second restaurant, le prêt in fine réduit la charge mensuelle immédiate. Mais il exige d’identifier dès le départ la source de remboursement du capital : revente d’un bien, cession d’actifs, refinancement ultérieur.
Le point de contrôle à cette étape : votre tableau patrimonial est-il complet, avec valeur actuelle, dettes résiduelles et régime d’occupation pour chaque bien ? Si oui, vous pouvez passer à la structuration du flux de fonds.
Structurer le flux de fonds et désigner l’entité qui porte la dette
Une fois les actifs qualifiés, la question du flux de fonds devient centrale. L’objectif est de faire circuler des liquidités depuis le patrimoine personnel du dirigeant jusqu’à la société porteuse du projet, de façon légale, documentée et fiscalement cohérente.
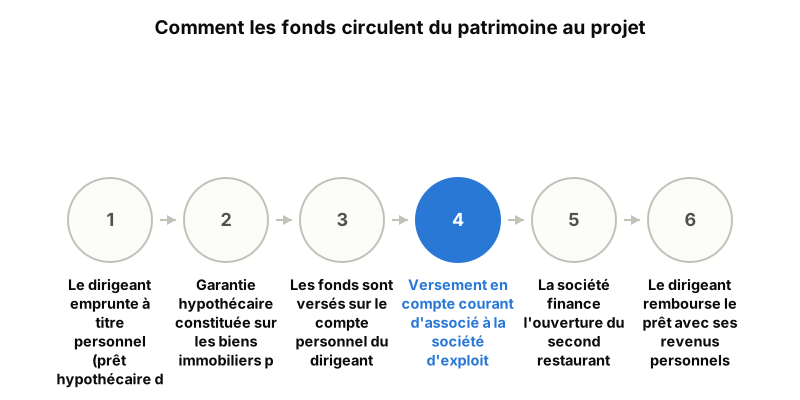
La mécanique fonctionne ainsi : le dirigeant emprunte à titre personnel, adossé à son patrimoine immobilier. Il reçoit les fonds sur son compte personnel. Il les verse ensuite à la société sous forme de compte courant d’associé. Ce mécanisme permet de loger les liquidités là où elles sont nécessaires, c’est-à-dire dans la société, tout en maintenant la dette là où le patrimoine peut la couvrir, c’est-à-dire dans la sphère personnelle du dirigeant.
C’est exactement ce qui a été mis en place pour ce restaurateur d’Île-de-France. Les fonds issus du prêt hypothécaire de trésorerie ont été versés en compte courant d’associé à la société porteuse du second établissement, qui a ainsi pu financer une part importante de l’ouverture.
La désignation de l’entité qui porte la dette n’est pas un détail accessoire. Elle conditionne le traitement fiscal du compte courant, les modalités de remboursement éventuel à terme, et la façon dont l’expert-comptable documentera l’opération dans les comptes de la société. C’est pourquoi son intervention dès ce stade n’est pas optionnelle.
Préparer le dossier pour qu’il arrive au bon prêteur
Un dossier de prêt hypothécaire de trésorerie ne se prépare pas comme un dossier de crédit professionnel classique. Les prêteurs spécialisés dans ce type de financement analysent différemment : moins d’attention au bilan de la société, beaucoup plus de rigueur sur la valeur nette des actifs mis en garantie, la cohérence des flux de remboursement et la clarté de la structuration.
La règle pratique est simple : un dossier ne se présente qu’une fois prêt. Pas pour tester le marché. Pas pour voir comment réagit tel ou tel prêteur. Une présentation prématurée consomme du temps et oblige à reprendre le dossier.
Pour ce type de dossier, je réunis en général quatre éléments coordonnés :
- une évaluation actualisée des biens mis en garantie, réalisée par un expert immobilier indépendant ;
- les deux derniers bilans de la société d’exploitation du premier restaurant, attestant de la rentabilité courante ;
- les justificatifs des revenus personnels du dirigeant, incluant dividendes et loyers perçus ;
- une note de projet synthétique sur le second établissement, avec budget prévisionnel d’ouverture détaillé.
Ce niveau de préparation permet de cibler les bons prêteurs et de limiter les allers-retours pendant l’instruction.
Le point de vérification à cette étape : chaque document est-il à jour, cohérent avec les autres pièces du dossier, et présenté dans un format lisible pour un prêteur extérieur à votre secteur d’activité ?
Les erreurs qui compromettent l’opération
Plusieurs erreurs reviennent dans les dossiers qui n’aboutissent pas, ou qui aboutissent dans de mauvaises conditions.
La plus fréquente est de partir d’une valeur patrimoniale surestimée. Beaucoup de dirigeants retiennent le prix d’achat de l’époque, ou une estimation intuitive. Le prêteur, lui, retient la valeur établie au moment du dossier par un professionnel, parfois avec une décote pour tenir compte des risques de réalisation. Une surestimation de 20 % peut rendre un plan de financement infaisable au moment de l’instruction. Partir d’une valeur vérifiée évite de construire sur du sable.
La deuxième erreur est de traiter la capacité de remboursement comme une formalité. Certains dirigeants considèrent que la valeur du patrimoine « parle pour elle-même ». Ce n’est pas ainsi que fonctionne un prêteur spécialisé : il veut voir des flux, pas seulement des actifs. Si les revenus personnels ne couvrent pas la charge du prêt envisagé, le dossier ne passera pas, même avec un patrimoine significatif.
La troisième erreur, plus technique, concerne la cohérence de la structure. Vouloir faire porter le prêt par une SCI alors que les actifs appartiennent au dirigeant en nom propre, ou l’inverse, crée des obstacles juridiques qui ralentissent ou bloquent l’opération. La structure de détention et l’entité qui porte la dette doivent être cohérentes dès le premier rendez-vous, pas corrigées en cours d’instruction.
Enfin, contacter des prêteurs sans préparation pour « prendre la température du marché » fragilise le dossier sur le fond. Mieux vaut allouer deux semaines supplémentaires à la préparation que de se retrouver à justifier des documents incomplets à un prêteur qui attendait mieux.
Notaire, expert-comptable, courtier : trois rôles complémentaires
Ce type d’opération ne se monte pas seul. Trois professionnels jouent chacun un rôle précis, et c’est leur coordination qui garantit la cohérence du dossier.
Le notaire intervient à deux moments. En amont, il vérifie l’état hypothécaire du bien envisagé comme garantie et s’assure qu’aucune charge préexistante n’en limite la disponibilité. Au moment de la signature, il rédige l’acte hypothécaire et en assure la publication au service de la publicité foncière. Sans cet acte, la garantie n’existe pas juridiquement, et le prêteur ne peut pas débloquer les fonds. Ce délai notarial est à intégrer dans le calendrier du projet dès le départ.
L’expert-comptable est l’interlocuteur clé pour tout ce qui touche à la société porteuse du projet. Il valide la forme et le montant de l’apport en compte courant d’associé, documente le flux comptable, et vérifie que la remontée éventuelle des fonds vers le dirigeant ne génère pas de friction fiscale non anticipée. Il produit également les états financiers dans un format lisible pour un prêteur extérieur à votre secteur.
Le courtier spécialisé en financement patrimonial fait le lien entre les deux sphères. Son travail commence par la qualification du dossier en amont : vérifier que le patrimoine, les flux et la structure sont suffisamment cohérents pour justifier une présentation. Il identifie ensuite les prêteurs adaptés à ce type de situation spécifique, et présente le dossier dans le format attendu, au bon moment.
Quand ces trois intervenants travaillent en séquence coordonnée, l’expert-comptable fournit les éléments financiers de la société, le notaire prépare l’acte hypothécaire en parallèle, et le dossier arrive complet chez le prêteur.
Votre situation mérite une analyse sur mesure
Le cas de ce restaurateur illustre une logique reproductible : mobiliser un patrimoine immobilier déjà constitué pour financer un projet d’entreprise, sans vendre un bien qu’on veut garder. La mécanique est documentée, légale et bien comprise par les prêteurs spécialisés.
Ce qui rend chaque dossier différent, c’est la combinaison entre les actifs disponibles, les flux personnels qui permettent de rembourser, et la structure qui porte la dette. Un dirigeant dont les biens sont logés dans une SCI n’emprunte pas de la même façon que celui qui détient tout en nom propre. Un restaurateur dont les revenus viennent principalement de dividendes n’a pas le même profil de remboursement qu’un propriétaire avec des loyers réguliers. Ces différences changent la structuration, l’entité qui emprunte, et parfois la forme du prêt retenue.
C’est cette analyse que je conduis pour chaque dossier, avec votre notaire et votre expert-comptable. L’objectif n’est pas de vous donner une réponse rapide, mais de comprendre précisément ce que vous détenez, ce que vous gagnez, et comment les fonds peuvent circuler depuis votre patrimoine jusqu’à votre projet.
Si vous êtes dans une situation comparable à celle de ce restaurateur, commencez par rassembler trois informations concrètes : la valeur estimée de vos biens immobiliers, le capital restant dû sur vos crédits en cours, et vos revenus personnels disponibles (dividendes, loyers, rémunération). Ce travail préliminaire prend rarement plus d’une heure, et il vous permet d’arriver à l’étude avec des éléments précis plutôt que des approximations.
Quand vous êtes prêt, présentez votre projet pour obtenir l’étude gratuite de votre situation.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.