Prêt relais : comment il fonctionne, combien emprunter et comment il se rembourse
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Vous avez trouvé le bien que vous cherchiez depuis des mois. Problème : votre logement actuel n’est pas encore vendu, et vous n’avez pas les fonds pour conclure l’achat. Attendre, c’est risquer de passer à côté. Vendre en premier, c’est se retrouver sans logement avec une date de relogement inconnue. Le prêt relais existe précisément pour sortir de cette situation.
Un prêt relais est un financement à court terme qui vous permet d’acheter un nouveau bien immobilier avant d’avoir vendu l’ancien. La banque avance une partie de la valeur du bien que vous mettez en vente. Vous remboursez cette avance dès que la vente est signée chez le notaire. Le mécanisme paraît simple, et il l’est dans son principe. C’est dans la structuration du dossier et l’évaluation des risques que la plupart des propriétaires rencontrent des difficultés.
Ce guide répond aux trois questions que tout propriétaire se pose avant de s’engager : comment fonctionne concrètement un prêt relais, combien peut-on emprunter, et comment le remboursement s’organise. Les erreurs les plus courantes et les configurations où d’autres outils méritent d’être envisagés sont également traités.
Une précision d’emblée : ce guide décrit le prêt relais bancaire, adossé à la vente de votre bien. Ce n’est pas celui que je mets en place. J’interviens sur la même finalité, acheter avant d’avoir vendu, par une autre mécanique : le relais sec, ou relais de trésorerie, adossé à un actif immobilier que vous détenez déjà. Cette solution prend le relais quand le circuit bancaire classique bloque, sur l’âge, sur des revenus de dirigeant ou sur la détention en SCI. Je mobilise aussi ce même patrimoine sans achat en cours : travaux, comptes courants d’associés, droits de succession, trésorerie d’entreprise. La page /pret-relais détaille la frontière entre ces approches et vous aide à situer votre projet.
Ce qu’il faut avoir en tête avant de commencer
Le prêt relais n’est pas un prêt immobilier classique. Sa durée est courte : douze mois en général, renouvelable une fois, rarement au-delà de vingt-quatre mois. Pendant toute cette période, vous portez simultanément deux engagements financiers : les intérêts du prêt relais, et les mensualités d’un prêt complémentaire si le montant avancé ne couvre pas seul le prix d’achat du nouveau bien.
Trois conditions sont attendues par la banque avant même d’analyser votre dossier. Votre bien à vendre doit avoir une valeur établie par un professionnel, via deux estimations d’agences ou une expertise notariale. Votre capacité de remboursement doit tenir sur toute la durée du relais, même si la vente prend plus de temps que prévu. Et la valeur nette du bien à vendre, c’est-à-dire le prix estimé moins le capital restant dû sur le crédit en cours, doit justifier le montant de l’avance demandée.
Ce dernier point mérite qu’on s’y arrête. Beaucoup de propriétaires raisonnent à partir du prix de vente espéré. La banque, elle, raisonne à partir du capital réellement disponible après remboursement du prêt existant. Si votre appartement vaut 400 000 € et qu’il reste 150 000 € à rembourser sur votre crédit actuel, votre capital net est de 250 000 €. C’est cette somme qui sert de base de calcul, pas les 400 000 €.
Le mécanisme du prêt relais, étape par étape
La banque avance entre 60 % et 80 % de la valeur nette de votre bien à vendre. Cette fourchette intègre une marge de sécurité pour couvrir les frais de vente, une éventuelle décote par rapport au prix affiché, et le risque d’un délai de commercialisation plus long que prévu.
Prenons un exemple concret pour ancrer le principe. Votre appartement est estimé à 350 000 €, avec un capital restant dû de 80 000 €. Votre capital net est de 270 000 €. La banque peut avancer entre 162 000 € (60 %) et 216 000 € (80 %) sous forme de prêt relais. Vous souhaitez acquérir un nouveau bien à 450 000 €. Le prêt relais couvre une partie de l’acquisition. Pour le solde, vous contractez un prêt immobilier classique, dit prêt adossé. Pendant la durée du relais, vous réglez uniquement les intérêts sur le capital avancé. Ce capital n’est pas amorti progressivement : il est remboursé en une seule fois, à la signature de l’acte de vente de votre ancien bien.
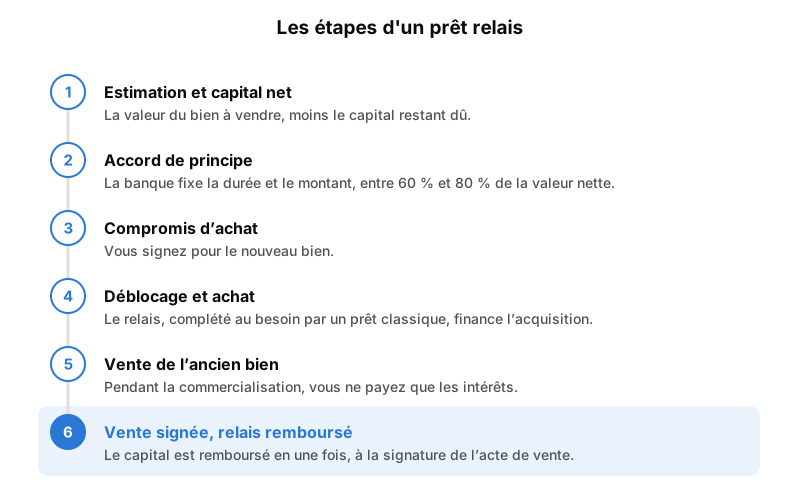
La rapidité de la vente conditionne le coût total de l’opération. Un bien vendu en six mois génère deux fois moins d’intérêts qu’un bien vendu en douze. Une estimation réaliste du délai de commercialisation, selon le marché local et les caractéristiques du bien, doit donc figurer dans votre analyse dès le départ.
Prêt relais sec ou prêt relais adossé : comment choisir
Deux configurations existent, et le choix dépend de votre situation patrimoniale et du prix du bien que vous achetez.
Le prêt relais sec convient quand le montant avancé couvre à lui seul le prix d’achat du nouveau bien. Cela suppose que votre bien à vendre vaut sensiblement plus que votre prochain achat, ou que vous disposez d’une épargne complémentaire pour combler l’écart. Pendant la durée du relais, vous ne payez que les intérêts sur le capital avancé. La charge mensuelle est légère, et la gestion administrative reste simple.
Le prêt relais adossé est la configuration la plus répandue. Le prêt relais finance une partie de l’achat, et un prêt immobilier classique finance le solde. Vous remboursez chaque mois les intérêts du relais et les mensualités du prêt principal. La banque vérifie que votre taux d’endettement global reste dans les limites acceptables sur l’ensemble de la période, en intégrant les deux charges simultanément.
Le montant total accessible dépend de trois variables combinées : la valeur nette du bien à vendre, votre capacité de remboursement mensuelle, et le prix du bien que vous souhaitez acquérir. Un dossier solide présente ces trois éléments ensemble. Arriver chez un banquier avec uniquement l’estimation de votre bien à vendre ne suffit pas à obtenir un accord de financement.
Comment le remboursement s’organise
Le remboursement du prêt relais suit un schéma en deux temps. Pendant la durée du relais, vous réglez les intérêts chaque mois, sans amortir le capital. À la signature de l’acte de vente de votre ancien bien, le notaire retient le capital restant dû sur votre prêt existant et le capital du prêt relais, puis vous verse la différence. L’opération se clôt en un seul acte, sans démarche supplémentaire de votre part.
Si la vente intervient avant l’échéance du relais, les intérêts courent jusqu’au jour du remboursement effectif. Plus la vente est rapide, moins le coût est élevé. Si la vente prend plus de temps que prévu, la banque peut prolonger le relais d’un an supplémentaire. Au-delà de vingt-quatre mois sans vente, la situation devient critique : le capital doit être remboursé même si le bien n’est pas encore cédé.
C’est là que la préparation initiale prend tout son poids. Un prix de vente calé sur la réalité du marché local, et non sur le maximum espéré, réduit le risque de rester bloqué avec un bien invendu. Un délai de commercialisation estimé de manière conservatrice aussi. Ces deux décisions se prennent avant de signer le compromis d’achat du nouveau bien, pas après.
La question du coût total mérite d’être posée en amont. Les taux pratiqués sur les prêts relais sont généralement plus élevés que sur un prêt amortissable classique. Sur neuf à douze mois, l’écart reste absorbable si la vente se conclut dans les délais. Sur dix-huit à vingt-quatre mois, le surcoût devient notable et peut peser sur la rentabilité globale de l’opération.
Les erreurs qui fragilisent un montage en prêt relais
La première erreur est de surestimer le bien à vendre. C’est une réaction naturelle : on valorise ce qu’on possède au-dessus du marché, d’autant plus quand le prix de vente conditionne la faisabilité du plan de financement. La banque retient une valeur prudente, et si la vente ne se conclut qu’à 8 ou 10 % en dessous de l’estimation, le montage peut se retrouver en difficulté. Partir d’une estimation réaliste, voire légèrement conservatrice, protège l’ensemble de l’opération.
La deuxième erreur est d’ignorer la charge globale pendant la période de double détention. Pendant plusieurs mois, vous portez les intérêts du relais, les mensualités du prêt principal, et les charges sur les deux biens simultanément : taxe foncière, charges de copropriété, assurances. Cette accumulation peut peser lourd si vos revenus sont tendus ou si votre épargne de précaution est faible.
La troisième erreur est de signer un compromis d’achat avec un délai de réalisation trop court pour permettre à la vente de l’ancien bien d’aboutir. Un compromis standard prévoit environ trois mois jusqu’à l’acte définitif. Si votre bien est atypique, grand, ou situé sur un marché peu liquide, ce délai peut s’avérer insuffisant.
La quatrième erreur, moins fréquente mais souvent plus grave, est de ne pas avoir réfléchi à un prix plancher acceptable avant de mettre le bien en vente. Si la banque ne renouvelle pas le relais et que le bien n’est pas vendu, certains propriétaires se retrouvent à céder dans l’urgence à un prix très inférieur à leur espérance. Définir ce seuil minimal à froid, avant d’être sous contrainte, est une décision que vous prenez bien mieux maintenant que dans dix-huit mois.
Quand le prêt relais ne couvre pas votre situation
Le prêt relais couvre un périmètre défini : vous achetez avant de vendre, et la vente est attendue à horizon court. Certaines configurations en sortent naturellement.
Si votre bien à vendre est détenu en SCI, les conditions d’analyse changent. La banque traite avec la SCI, pas avec vous directement. La capacité de remboursement de la SCI, la répartition des parts entre associés, et les comptes courants d’associés éventuels sont des paramètres que le dossier doit intégrer explicitement.
Si vous êtes propriétaire d’un patrimoine immobilier constitué et que vous cherchez à le mobiliser pour financer un projet sans vendre, le prêt relais n’est pas l’outil adapté. Le refinancement hypothécaire répond à ces besoins : financement de travaux, remboursement d’avances en compte courant d’associé, couverture de droits de succession, trésorerie pour une entreprise. Il s’appuie sur la valeur du patrimoine et sur la capacité de remboursement de l’emprunteur, sans nécessiter de vente en cours.
C’est le domaine que je couvre. Propriétaires en nom propre, dirigeants qui financent leur entreprise via leur patrimoine, associés de SCI, non-résidents propriétaires en France : ces situations appellent une structuration spécifique, construite avec le notaire et l’expert-comptable selon les actifs, les flux et la structure de détention. La page /pret-relais détaille ces distinctions et vous permet de vérifier rapidement dans quel cas vous vous trouvez.
Pour aller plus loin
Le prêt relais est un outil adapté à un besoin précis : acheter avant de vendre, avec une vente à horizon maîtrisé. Sa solidité dépend de la qualité de la préparation : estimation réaliste du bien à vendre, capacité de remboursement vérifiée sur toute la durée, délai de commercialisation anticipé avec prudence.
Trois points méritent une vérification systématique avant de vous engager. Quel est le capital net réellement disponible sur votre bien à vendre ? Quelle charge mensuelle totale portez-vous pendant la période de double détention ? Et à quel prix plancher êtes-vous prêt à vendre si la situation dure plus longtemps que prévu ? Ces trois réponses, posées à froid, structurent un dossier qui résiste aux imprévus.
Si votre projet dépasse le seul achat avant vente, si votre patrimoine est détenu en société, si vous êtes non-résident, ou si vous souhaitez mobiliser votre immobilier existant pour financer autre chose qu’un achat, le prêt relais ne correspond pas à votre besoin. Le refinancement hypothécaire est structuré pour ces situations.
Pour savoir lequel des deux s’applique à votre cas, ou pour construire le dossier qui donnera les meilleures chances à votre projet, présentez votre projet pour une étude gratuite. L’analyse prend en compte votre patrimoine, votre capacité de remboursement et la structure qui portera la dette, avec votre notaire et votre expert-comptable si le dossier le nécessite. Retrouvez l’ensemble des conditions, des variantes selon les profils et les comparaisons avec d’autres financements patrimoniaux sur la page dédiée /pret-relais.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.