Plus-value immobilière d’un non-résident : ce que coûte une vente en France, et quand emprunter sur le bien plutôt que vendre
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Vous vivez hors de France et vous possédez un appartement à Lyon ou une maison familiale en Bretagne. Une échéance approche (travaux imposés par le DPE, droits de succession, projet personnel), et la première idée qui vient est souvent de vendre, parce qu’elle paraît simple. Cette simplicité a pourtant un prix : la plus-value immobilière d’un non-résident, prélevée par le notaire le jour de la signature, avec des conséquences qu’aucun retour en arrière ne corrige.
Je reçois régulièrement des propriétaires non-résidents qui arrivent après plusieurs refus bancaires en nom propre, persuadés que la vente est leur seule issue. Certains ont raison de vendre. D’autres découvrent tard que l’impôt, les prélèvements sociaux et les frais d’un représentant fiscal absorbent une part du prix qu’ils n’avaient pas anticipée, alors qu’un financement adossé au bien aurait répondu au même besoin.
Ce guide avance dans l’ordre où vous aurez à décider : les pièces à réunir, le calcul de l’impôt, les abattements, les prélèvements sociaux, le représentant fiscal, puis la comparaison entre vendre et emprunter. Je ne suis pas conseiller fiscal, mon métier est le financement adossé au patrimoine, quand la banque classique ne suit pas : je ne fais pas de crédit immobilier bancaire classique. Les règles citées ici sont celles publiées par l’administration fiscale, et pour votre cas, ce sont le notaire et l’expert-comptable qui tranchent.
Les documents à réunir avant de parler de vente
La plus-value se calcule sur des montants prouvés, pas sur des souvenirs. Un propriétaire qui a hérité d’une maison il y a vingt ans ignore souvent la valeur retenue dans la déclaration de succession, alors que c’est précisément ce chiffre qui sert de prix d’acquisition.
Rassemblez, de préférence en version numérisée puisque tout se fera à distance :
- l’acte d’acquisition, ou l’attestation de propriété et la déclaration de succession pour un bien hérité, ou l’acte de donation ;
- les factures des travaux réalisés par des entreprises, avec leurs dates ;
- un justificatif de votre résidence fiscale et de votre affiliation à un régime de sécurité sociale ;
- l’état des prêts en cours sur le bien ;
- les baux et quittances si le bien est loué, ainsi que vos revenus en devise.
La date d’entrée du bien dans votre patrimoine conditionne tous les abattements : en principe la date du décès pour une succession, celle de l’acte pour une donation. Si vos archives sont incomplètes, demandez directement une copie au notaire qui a reçu l’acte, qui la conserve.
Étape 1 : le calcul de l’impôt sur la plus-value
Quand vous vendez un bien situé en France, la plus-value y est imposable, même si vous vivez ailleurs, et l’impôt est payé au moment de la vente par l’intermédiaire du notaire, qui dépose la déclaration n° 2048-IMM et prélève les sommes sur le prix.
La plus-value brute est la différence entre le prix de cession et le prix d’acquisition. Ce dernier peut être majoré des frais d’acquisition (frais réels justifiés ou forfait de 7,5 %) et des travaux (factures réelles, ou forfait de 15 % du prix d’achat au-delà de cinq ans de détention). L’impôt sur le revenu s’applique au taux forfaitaire de 19 %, prévu par l’article 244 bis A du Code général des impôts, sur la plus-value après abattement. Une surtaxe progressive de 2 % à 6 % s’ajoute dès que la plus-value nette imposable dépasse 50 000 €.
Les travaux que vous avez faits vous-même ne se déduisent pas, et les factures doivent émaner d’entreprises. Sur un bien ancien dont vous avez perdu les justificatifs, le forfait de 15 % dépasse souvent ce que vous auriez pu prouver : demandez au notaire de comparer les deux méthodes.
Étape 2 : les abattements pour durée de détention
Deux barèmes coexistent, l’un pour l’impôt sur le revenu, l’autre pour les prélèvements sociaux, et ils s’appliquent de la même façon aux résidents et aux non-résidents.
| Durée de détention | Abattement impôt sur le revenu | Abattement prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | exonéré | 9 % par an |
| Au-delà de 30 ans | exonéré | exonéré |
L’écart entre les deux colonnes surprend souvent mes clients. Après 22 ans, l’impôt disparaît, mais les prélèvements sociaux restent dus jusqu’à la trentième année, ce qui explique qu’une vente « ancienne » coûte encore. Les années se comptent en années pleines à partir de la date d’entrée du bien.
Étape 3 : les prélèvements sociaux selon votre pays
Le taux global des prélèvements sociaux sur les plus-values immobilières est de 17,2 %, dont 7,5 % de prélèvement de solidarité. Si vous êtes affilié à un régime de sécurité sociale d’un autre État de l’Union européenne, de l’Espace économique européen, de la Suisse ou du Royaume-Uni, et non au régime français, vous ne payez que ce prélèvement de solidarité de 7,5 %, sans CSG ni CRDS. Ces taux sont modifiés par les lois de financement de la sécurité sociale : faites confirmer par le notaire celui applicable à la date de votre vente.
Voici un exemple purement théorique, avec des montants fictifs, pour mesurer l’ordre de grandeur. Un appartement acheté 200 000 €, détenu quinze ans pleins, vendu 400 000 €. Avec les deux forfaits (15 000 € de frais, 30 000 € de travaux), le prix d’acquisition retenu monte à 245 000 € et la plus-value brute atteint 155 000 €.
- Impôt sur le revenu : abattement de 60 %, base de 62 000 €, soit 11 780 € à 19 %.
- Surtaxe : la base dépasse 50 000 €, soit 1 240 € à 2 %.
- Prélèvements sociaux : abattement de 16,5 %, base de 129 425 €, soit environ 22 260 € à 17,2 %, ou 9 710 € à 7,5 % pour un affilié européen.
Le total dépasse légèrement 35 000 € pour un vendeur affilié hors d’Europe, et 22 700 € pour un affilié européen, avant honoraires d’un éventuel représentant fiscal et avant l’impôt que votre pays de résidence pourrait réclamer. Seul le notaire peut produire votre chiffre réel.
Une attestation d’affiliation délivrée par votre caisse étrangère est à demander dès maintenant : sans elle, le notaire applique le régime complet.
Étape 4 : le représentant fiscal et les exonérations d’anciens résidents
Le représentant fiscal accrédité est un organisme agréé qui garantit le paiement de l’impôt et répond d’éventuels redressements. Il n’est jamais exigé pour un vendeur résidant dans l’Union européenne ou l’Espace économique européen. Pour les vendeurs résidant ailleurs, il est en principe obligatoire, avec des cas de dispense (liés notamment au prix de cession ou à la durée de détention) que votre notaire vérifiera. Ses honoraires s’ajoutent au coût de la vente, alors demandez un devis écrit avant de signer le compromis.
Certains anciens résidents français bénéficient d’une exonération, à condition notamment d’avoir été domiciliés fiscalement en France pendant au moins deux ans de manière continue et de résider dans un État de l’Union européenne ou ayant signé une convention d’assistance avec la France. L’exonération porte sur 150 000 € de plus-value nette au maximum, une seule fois, si la cession intervient avant le 31 décembre de la dixième année suivant votre départ, ou sans condition de délai si vous avez gardé la libre disposition du bien depuis le 1er janvier de l’année précédant la vente. L’ancienne résidence principale peut aussi être totalement exonérée si elle est vendue avant le 31 décembre de l’année qui suit le départ.
Étape 5 : comparer vendre et emprunter sur le bien
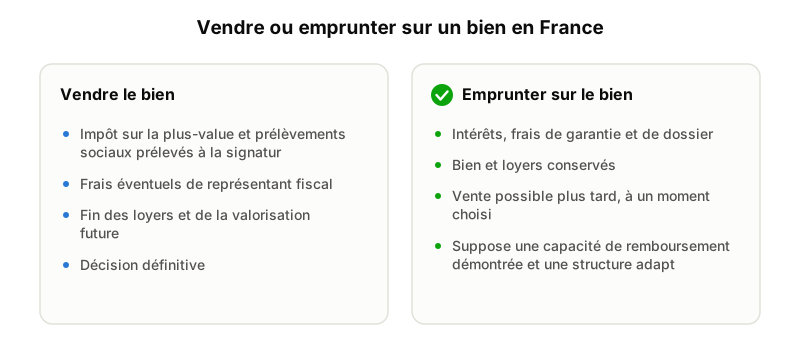
Une fois le coût fiscal connu, la vraie question devient celle du besoin : combien, pour quoi, et pendant combien de temps ? Si vous voulez vous séparer du bien, la vente règle tout. Si vous cherchez des liquidités pour financer des travaux ou régler des droits de succession, vendre revient à payer l’impôt sur la plus-value pour obtenir un argent dont vous auriez pu disposer autrement.
Emprunter sur le bien, par un prêt hypothécaire ou un refinancement hypothécaire, coûte aussi : des intérêts, des frais de garantie hypothécaire et des frais de dossier, que vous remboursez dans le temps tout en gardant le bien, ses loyers et la liberté de vendre plus tard, avec davantage d’années d’abattement. La comparaison utile met donc face à face deux montants : l’impôt et les frais de la vente, calculés par le notaire, et le coût total du crédit sur la durée réelle de votre besoin, chiffré sur une offre précise. Je ne peux pas vous donner ce second montant à l’avance, parce qu’il dépend du dossier et du prêteur.
Le bien ne suffit jamais à lui seul. Un prêteur lit ensemble le patrimoine, la capacité de remboursement (loyers, revenus en devise, autres actifs) et l’entité qui porte la dette, et pour un non-résident, une SCI française détenant le bien en France modifie parfois cette lecture. Deux dossiers que j’ai suivis l’illustrent. Le premier concernait un propriétaire vivant hors de France, obligé de rénover son parc locatif pour améliorer le DPE de ses logements : l’opération, portée par une SCI française, a mobilisé son patrimoine existant sans vente. Le second était celui d’une cliente non-résidente dont les demandes en nom propre avaient échoué : les droits de succession sur le bien familial ont été réglés par une opération construite avec le notaire et l’expert-comptable, et le bien est resté dans la famille. Le mécanisme est détaillé dans le guide prêt hypothécaire sans vendre.
Les erreurs fréquentes, et que faire si rien n’avance
Fixer un prix de vente sans connaître l’impôt est l’erreur la plus répandue, alors qu’un calcul prévisionnel du notaire avant le mandat d’agence vous dit ce qui vous restera réellement. Vient ensuite la confusion sur les SCI : une SCI à l’impôt sur le revenu suit en principe le régime des particuliers, tandis qu’une SCI à l’impôt sur les sociétés relève d’autres règles, souvent moins favorables à la revente, et votre expert-comptable doit trancher avant toute décision.
Beaucoup concluent aussi, après deux refus, qu’aucun prêteur ne finance les non-résidents. Un refus tient souvent à la présentation du dossier, et il n’est inscrit dans aucun fichier qui vous suivrait. Avant de relancer une demande, vérifiez ces quatre points :
- le besoin est chiffré, daté et associé à un usage précis des fonds ;
- les revenus qui rembourseront sont traduits, justifiés et réguliers ;
- la personne ou la société qui emprunte est la bonne ;
- le bien proposé en garantie est libre ou peu endetté.
Une réponse floue arrêtera le prochain prêteur au même endroit que le précédent.
Sources officielles et interlocuteurs
Le BOFiP-Impôts détaille le régime des plus-values des non-résidents et la désignation du représentant fiscal, impots.gouv.fr regroupe dans sa rubrique « international » les démarches des particuliers vivant à l’étranger, et service-public.fr publie des fiches sur la vente d’un bien depuis l’étranger. Les simulateurs en ligne ignorent souvent votre affiliation sociale ou une exonération d’ancien résident : servez-vous-en pour préparer vos questions au notaire, pas pour décider.
Pour le financement depuis l’étranger, le guide prêt immobilier pour non-résident traite le sujet de fond, et la page prêt non-résident présente mon accompagnement. Je suis courtier depuis 2007, avec plus de 25 ans dans le crédit et le financement ; BG Finances est mandataire du réseau Artémis Courtage, ORIAS n° 22001718.
Avant de signer un mandat de vente
Écrivez au notaire cette semaine en joignant votre acte, vos factures et votre attestation d’affiliation, et demandez-lui un calcul prévisionnel de la plus-value, prélèvements sociaux compris, ainsi que sa position sur le représentant fiscal. Notez ensuite sur une page le montant dont vous avez besoin, la date limite, l’usage des fonds, la durée du besoin, les loyers du bien et vos revenus en devise.
Si cette page montre que vous cherchez des liquidités plutôt qu’à vous séparer du bien, c’est l’objet de l’étude gratuite : je lis votre patrimoine en France, votre capacité de remboursement et la structure qui pourrait porter la dette, avec votre notaire et votre expert-comptable, puis je vous dis franchement ce qui est finançable. Aucune promesse de montant, de taux ou de délai n’est faite avant l’analyse sur pièces, et aucun frais n’est versé avant le déblocage des fonds. Présenter mon projet
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.