Cas client : il vit à Londres et dégage des liquidités sur son patrimoine français sans s’en séparer
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Il est français, il travaille dans la finance à Londres et il possède plusieurs biens en France. Quand il m’a contacté, ses demandes de financement en nom propre auprès des banques françaises n’avaient pas abouti. Son patrimoine n’était pas en cause. Ce qui bloquait, c’était son statut de non-résident.
Sa demande tenait en une phrase : dégager des liquidités sur son patrimoine français, sans se séparer de ses biens. Vendre à un tiers était exclu. J’ai structuré une opération que peu de propriétaires installés à l’étranger connaissent, l’owner buy out, ou OBO. Il a vendu ses biens à une foncière immatriculée en France dont il est associé. Cette foncière a porté le financement, le prix de cession lui a apporté les liquidités, et il a conservé ses biens au travers de la société.
Si vous vivez à l’étranger avec un bien en France, vous reconnaîtrez peut-être votre propre parcours. Des revenus en livres, en dollars ou en francs suisses, que le prêteur français vérifie mal. Des garanties personnelles plus difficiles à faire jouer hors de France. Des contrôles de conformité plus lourds. Face à ces refus, beaucoup finissent par envisager une vente qu’ils ne souhaitaient pas.
Je ne communique ni montant ni durée sur ce dossier. Je vous livre en revanche le raisonnement, avec la grille que j’applique avant de solliciter le moindre prêteur : besoin, actif, flux, structure, dette, garantie. Elle rappelle un principe que je tiens pour non négociable : la valeur d’un bien ne suffit jamais à obtenir un financement. Patrimoine, capacité de remboursement et structure qui porte la dette se présentent ensemble.
Pour les règles générales de l’emprunt depuis l’étranger, le guide prêt immobilier pour non-résident traite le sujet en largeur. Ici, je reste sur un cas précis. Mon métier n’est pas le crédit immobilier bancaire classique : je structure des financements adossés au patrimoine quand la banque ne suit pas.
Avant de commencer : les pièces à réunir
Depuis Londres, chaque document manquant coûte un aller-retour de plusieurs jours. Je demande donc, dès le premier échange, l’ensemble de ce qui décrit les biens et les revenus :
- les titres de propriété de chaque bien, avec l’état des prêts en cours ;
- les baux et l’historique des loyers encaissés ;
- ses justificatifs de revenus et ses derniers avis d’imposition dans son pays de résidence ;
- les coordonnées de son notaire et de son expert-comptable en France.
Deux acteurs français méritent une explication si vous avez quitté le pays depuis longtemps. Le notaire est un officier public : toute vente immobilière passe par un acte authentique qu’il rédige, y compris lorsque vous vendez à votre propre société. L’expert-comptable intervient sur la forme de la foncière et sur ses conséquences fiscales, en France comme dans votre pays de résidence.
J’associe le notaire du client dès le départ, avant toute discussion avec un prêteur. Il connaît l’historique des biens et peut repérer tôt les points sensibles, comme une indivision, une servitude ou un prêt à solder. C’est aussi lui qui reçoit l’acte de vente.
Les fondamentaux : ce qu’est un OBO et ce que change une société française
Une vente à votre propre société
L’expression « vente à soi-même » surprend. Juridiquement, vous vendez à une personne morale distincte, une société dont vous détenez les parts. Elle achète vos biens et emprunte pour payer le prix. Ce prix arrive sur votre compte personnel : ce sont vos liquidités. Et vous gardez la maîtrise des biens parce que vous gardez celle de la société qui les détient.
Le mécanisme détaillé, avec ses variantes, figure dans le guide vendre sa maison à sa SCI. Je m’attarde plutôt sur ce que l’opération change pour le prêteur.
Un emprunteur que le prêteur sait lire
En nom propre, l’emprunteur était un particulier domicilié à Londres, payé dans une autre devise et imposé par une autre administration. Avec l’OBO, l’emprunteur devient une société immatriculée en France, avec son extrait Kbis, un siège en France, un compte en France et des loyers encaissés en France. Le prêteur prend une garantie hypothécaire sur des biens que l’emprunteur possède lui-même, dans son propre ressort juridique.
Votre profil ne disparaît pas pour autant. Le prêteur regarde toujours qui se trouve derrière la société. Mais l’emprunteur principal entre enfin dans les grilles d’analyse françaises, et cela suffit souvent à rouvrir une discussion que le nom propre avait fermée.
Étapes 1 à 4 : la grille appliquée au dossier londonien
Étape 1 : le besoin
Le bénéficiaire des fonds était le client lui-même, à titre personnel. C’est un détail qui oriente tout le reste. Un OBO apporte des liquidités à celui qui vend : il convient donc quand c’est vous qui en avez besoin. Si les fonds devaient servir à des travaux sur les biens, la logique serait différente, et je l’aurais orienté vers un autre montage. Écrivez votre besoin noir sur blanc, en distinguant ce qui relève de vous et ce qui relève des biens.
Étape 2 : l’actif
Quand le propriétaire détient plusieurs biens, cela compte de deux façons. D’abord, une foncière qui rachète plusieurs biens présente au prêteur un patrimoine et une base de garantie plus larges qu’un logement isolé. Ensuite, la création d’une société, avec ses frais et sa gestion, se justifie davantage quand elle porte un ensemble cohérent. Pour chaque bien, je recense la localisation, la valeur et les dettes éventuelles. Un prêt en cours n’empêche rien, mais il devra être soldé lors de la vente à la foncière.
Étape 3 : les flux
Qui rembourse ? Quand les biens sont loués, les loyers perçus par la foncière en sont la première source, et le prêteur les examine bail par bail. Plusieurs biens loués, c’est aussi plusieurs loyers : une vacance sur un logement pèse moins lourd sur l’ensemble. Les revenus personnels de l’associé, perçus en devise, complètent la lecture. Un historique d’encaissement documenté convainc toujours davantage qu’un loyer théorique.
Étape 4 : la structure
Ici, une foncière immatriculée en France, dont le client est associé. La forme précise (SCI ou société à l’impôt sur les sociétés) se décide avec l’expert-comptable, selon la résidence fiscale, les projets de transmission et la gestion envisagée. Je fais relire les statuts par le notaire avant l’immatriculation, pour vérifier qu’ils autorisaient l’emprunt et la constitution de garanties. Corriger des statuts après coup retarde tout.
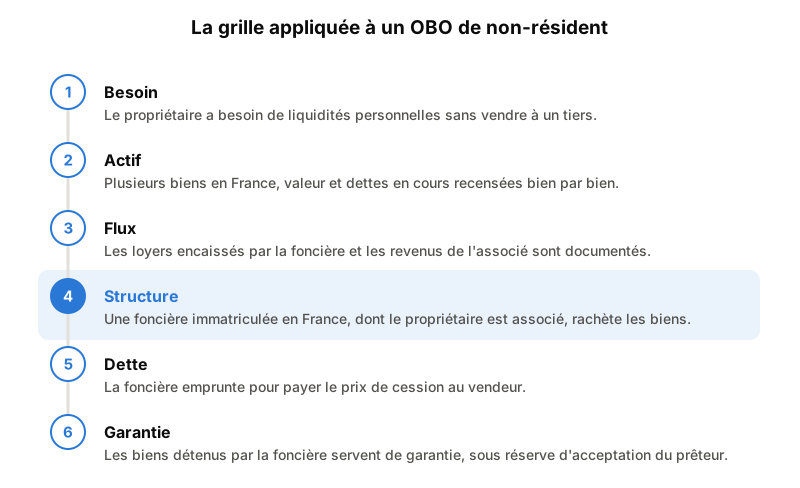
Étape 5 : dette et garantie, là où le montage s’affine
Les quatre premières étapes décrivent une situation. La cinquième en fait un dossier présentable. Dans ce cas, l’entité qui porte la dette est la foncière, et les biens qu’elle rachète servent de garantie, sous réserve de faisabilité juridique et d’acceptation du prêteur.
Reste à choisir la forme du crédit. Un prêt amortissable rembourse le capital au fil des échéances : il faut alors des loyers capables de couvrir chaque mensualité. Un prêt in fine ne rembourse que les intérêts pendant la durée du crédit, le capital étant remis en une fois au terme, ce qui suppose une stratégie de sortie crédible dès le départ. Le choix découle des flux mesurés à l’étape 3, jamais d’une préférence de principe.
Le prix de cession demande la même rigueur. Il doit correspondre à une valeur de marché défendable, parce que le notaire, l’administration fiscale et le prêteur le regarderont tous. La vente entraîne aussi des coûts : droits de mutation et frais de notaire payés par la foncière, imposition éventuelle de la plus-value pour le vendeur non-résident, incidences dans le pays de résidence. Je les fais chiffrer par le notaire et l’expert-comptable avant toute décision, car ils réduisent les liquidités réellement disponibles.
La question décisive reste la suivante : la foncière peut-elle rembourser avec ses propres flux, sans apport permanent de votre part ? Tant que la réponse n’est pas oui, je ne présente pas le dossier.
Les erreurs qui font échouer ce type d’opération
La plus fréquente consiste à croire que des biens sans dette se financent tout seuls. Je vois régulièrement des propriétaires vivant à l’étranger arriver avec une estimation flatteuse de leur patrimoine et rien d’autre. Un prêteur finance une capacité de remboursement adossée à une valeur, portée par une entité qu’il comprend. Si l’un des trois manque, la qualité des biens ne rattrape rien.
Vient ensuite la tentation d’envoyer le dossier à plusieurs banques en même temps. Un refus ne vous suit pas d’un établissement à l’autre, mais une série de refus sur un dossier incomplet fait perdre des semaines, surtout à distance. Je construis d’abord, puis je présente uniquement aux prêteurs qui financent ce profil.
La fiscalité est sous-estimée plus souvent qu’on ne le croit. Un OBO est une vente au sens plein, avec ses frais et son imposition éventuelle : chiffrez-la avant de signer.
Dernier piège, propre aux revenus en devise : bâtir votre part du remboursement sur un taux de change favorable. Une variation de la livre modifie votre effort réel. Prévoyez une marge et montrez-la au prêteur.
Que faire si l’OBO ne convient pas
Le montage a ses limites. Des loyers trop faibles pour porter la dette de la foncière, un coût fiscal qui absorbe une trop grande part des liquidités, ou un seul bien qui ne justifie pas la création d’une société : dans ces situations, forcer l’opération serait une erreur. Mieux vaut reprendre la grille et identifier le maillon qui ne tient pas.
D’autres solutions répondent à d’autres logiques patrimoniales. Un prêt hypothécaire en nom propre reste envisageable auprès de certains prêteurs quand le dossier est bien présenté. Le nantissement de placements, y compris d’un contrat d’assurance-vie selon les établissements et les contrats, ou un crédit lombard peuvent dégager des liquidités sans toucher à l’immobilier. Aucune n’équivaut à un OBO : chacune déplace la garantie, la dette ou la fiscalité ailleurs.
Trois pages complètent ce récit :
- le prêt pour non-résident, sur la façon dont je construis ces dossiers ;
- le guide prêt immobilier non-résident, pour les règles générales ;
- les cas clients, dont une rénovation énergétique financée par une SCI française et une succession réglée sans vendre le bien de famille.
Relisez aussi les motifs de vos refus passés. Ils indiquent souvent ce que la présentation du dossier n’a pas montré.
Ce que vous pouvez faire dès cette semaine
Ce client londonien n’a pas trouvé une banque plus conciliante. Il a changé la forme de son dossier : un emprunteur immatriculé en France, des biens situés en France, et des biens toujours sous son contrôle au travers de la foncière, qui porte désormais la dette.
Votre situation sera différente. Le nombre de biens, le niveau des loyers, votre résidence fiscale, vos projets de transmission et vos dettes en cours modifient la réponse. Seule une analyse sur pièces permet de dire si un OBO ou une autre solution convient, et je ne promets ni financement, ni montant, ni délai avant de l’avoir menée.
Cette semaine, rassemblez vos titres de propriété, vos baux et vos trois derniers relevés de loyers, puis écrivez à votre notaire pour lui indiquer que vous étudiez un financement sans vente. Ces deux démarches prennent une heure et accélèrent toute la suite.
Ensuite, présentez votre projet pour obtenir une étude gratuite. J’exerce dans le crédit et le financement depuis plus de 25 ans, comme courtier depuis 2007, aujourd’hui avec BG Finances, mandataire du réseau Artémis Courtage (ORIAS 22001718). Je travaille avec votre notaire et votre expert-comptable, et aucun frais ni honoraire n’est versé avant le déblocage des fonds, ma rémunération étant précisée dans le mandat. Indiquez où se trouvent vos biens, depuis quel pays vous vivez et ce que vous cherchez à financer : je vous dirai franchement ce qui me paraît finançable, et comment. Présenter mon projet
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.