Non-résident et succession en France : financer les droits grâce à une SCI, un cas réel
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
La nouvelle arrive parfois sans prévenir. Un parent décède, et vous apprenez depuis Londres, Dubaï ou Montréal que vous héritez d’un appartement en France. Un bien familial, chargé de mémoire, que personne dans la famille n’envisage de vendre. Mais la déclaration de succession doit être déposée dans les six mois, et les droits à régler représentent une somme importante que vous n’avez pas disponible immédiatement.
Vous contactez votre banque locale : elle n’est pas équipée pour financer un bien immobilier situé en France. Vous approchez des banques françaises directement, en nom propre : elles demandent un avis d’imposition français, des bulletins de salaire en euros, une domiciliation bancaire stable sur le territoire. Vos revenus arrivent en devise étrangère, votre résidence fiscale est hors de l’Union européenne. Les demandes n’aboutissent pas.
C’est précisément la situation qu’a traversée une cliente qui m’a sollicité. Elle vivait hors de France, héritait d’un bien familial, et ses demandes en nom propre pour financer les droits de succession avaient échoué. Vendre était exclu, la famille souhaitait garder le bien. Attendre était impossible, le délai fiscal ne pardonne pas.
Ce guide retrace comment cette situation s’est résolue. Pas avec une formule magique, mais avec une structuration précise : une SCI française, construite avec le notaire et l’expert-comptable, appuyée sur le patrimoine immobilier et sur une capacité de remboursement documentée. Les droits de succession ont été réglés. Le bien est resté dans la famille.
Chaque étape de ce cas illustre un problème réel que rencontrent les non-résidents dans des situations similaires. Si vous vous reconnaissez dans ce profil, ce guide vous aidera à comprendre la logique de l’opération, les conditions qui la rendent possible, et les erreurs qui l’empêchent trop souvent d’aboutir.
Pourquoi les demandes en nom propre n’aboutissent pas pour un non-résident
Avant de comprendre la solution, il faut comprendre le blocage. Les banques françaises évaluent un emprunteur selon des critères qui présupposent une situation fiscale et bancaire française. Un non-résident propriétaire en France coche rarement ces cases, même s’il dispose d’un patrimoine significatif et de revenus stables.
Les revenus en devise sont rarement acceptés tels quels. Certains prêteurs appliquent une décote importante sur les salaires en livres sterling ou en dollars. D’autres exigent une conversion garantie par un organisme reconnu en France. D’autres encore refusent le dossier dès l’entrée. L’absence d’avis d’imposition français prive le dossier de la pièce que les analystes crédit regardent en premier. La domiciliation bancaire à l’étranger complique la mise en place des domiciliations que beaucoup de banques conditionnent à leur accord.
À cela s’ajoute la nature même de l’opération. Financer des droits de succession, ce n’est pas un prêt immobilier classique. Il n’y a pas d’acquisition, pas de garantie sur un bien à financer pour la première fois. Le bien est déjà là, en indivision, avec des cohéritiers qui ont chacun leur situation propre. Le profil est jugé atypique, et les circuits bancaires généralistes ne sont pas outillés pour le traiter.
Les demandes en nom propre de cette cliente avaient échoué avant qu’elle me contacte. C’est simplement le signe d’un décalage entre son profil et les critères standards. Changer le cadre de la demande, c’est ce qui a tout débloqué.
Étape 1 : cartographier la situation avant de chercher un financement
La première chose à faire, dès le décès, n’est pas de chercher un prêt. C’est de cartographier l’ensemble de la situation patrimoniale, juridique et fiscale : quel bien, quelle valeur vénale estimée, quelle quote-part pour chaque héritier, quels droits à régler et dans quel délai, et quelle dette éventuelle porte déjà sur le bien.
Dans ce type de dossier, plusieurs points pèsent lourd : l’existence ou non d’une dette sur le bien, la valeur disponible pour une garantie hypothécaire, et l’accord des cohéritiers pour structurer l’opération ensemble, qui évite les blocages liés aux désaccords en indivision.
Ces éléments constituent la base du dossier : le bien (valeur, état, localisation), la dette existante (le cas échéant), la structure de détention (indivision successorale, temporaire), le besoin précis (financer les droits, rien d’autre), et la capacité de remboursement à construire.
C’est à ce stade que le notaire entre en jeu, et il est irremplaçable. Il est le seul professionnel qui connaît l’ensemble des éléments de la succession : les actifs, les passifs éventuels, les quotes-parts, les droits à régler. Sans lui, il est impossible de construire un dossier bancaire sérieux. Dans le cas de cette cliente, l’opération a été construite avec le notaire et l’expert-comptable.
Étapes 2 à 4 : constituer la SCI, démontrer la capacité, structurer la garantie
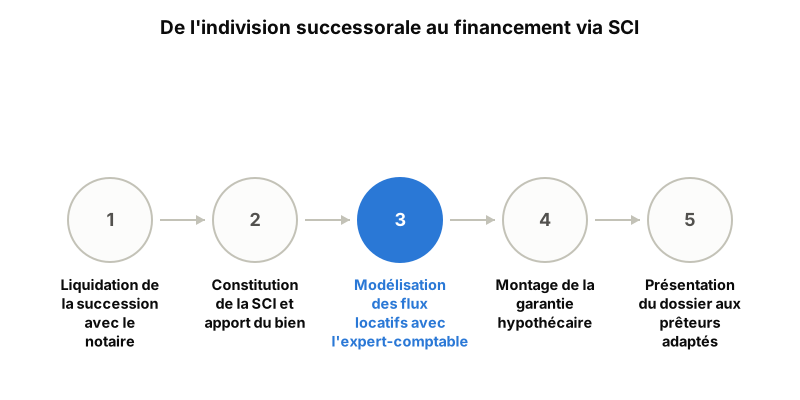
Apporter le bien dans une SCI française
La SCI française n’est pas une astuce juridique réservée à quelques initiés. C’est une structure de détention qui permet à des personnes aux profils distincts, notamment des non-résidents, de regrouper un patrimoine dans une entité dont les statuts, la gouvernance et les flux financiers peuvent être présentés clairement à un prêteur français. La SCI a une existence juridique propre, elle peut emprunter, elle peut générer des revenus locatifs, et elle est soumise à la loi française.
Dans un schéma de ce type, le bien est détenu par une SCI française, et c’est la SCI qui emprunte, avec ce bien en garantie. Les modalités exactes (moment de la constitution, apport du bien, répartition des parts, coût fiscal de l’apport) se décident avec le notaire et l’expert-comptable.
Cette étape nécessite l’accompagnement du notaire pour l’acte de constitution et l’apport du bien, et de l’expert-comptable pour s’assurer que les statuts ne créent pas d’obstacle à l’emprunt, que la SCI dispose d’une organisation fiscale cohérente, et que sa comptabilité sera tenue correctement dès la première année. Rien de complexe en soi, mais rien ne s’improvise non plus.
Démontrer la capacité de remboursement de la SCI
Une SCI peut emprunter. Mais un prêteur voudra toujours savoir comment la dette sera remboursée. Dans une SCI patrimoniale, les revenus locatifs constituent la première source. Si l’appartement n’est pas encore loué, il faut démontrer sa capacité locative : valeur de marché du loyer, état du bien, tension locative du secteur.
Dans ce type de montage, l’expert-comptable modélise les flux : loyers attendus, charges courantes de la SCI, remboursement mensuel du prêt. L’objectif est de montrer comment la SCI honorera ses engagements, en complément des revenus personnels des associés.
C’est ce point qui change fondamentalement la donne par rapport à une demande en nom propre. La SCI a des revenus français, une structure française, une comptabilité française. Elle se présente au prêteur avec les mêmes outils qu’une SCI patrimoniale classique.
Identifier l’actif mis en garantie
La garantie hypothécaire porte sur le bien lui-même. Le prêteur inscrit une hypothèque sur l’appartement : si la SCI ne rembourse pas, le prêteur peut engager une procédure. C’est le mécanisme standard du prêt hypothécaire, appliqué ici à une SCI plutôt qu’à une personne physique.
La valeur du bien doit être suffisante par rapport au montant emprunté, et le bien doit être libre de toute charge prioritaire. Un bien sans dette laisse toute sa valeur disponible comme garantie ; le rapport entre le montant à financer et la valeur du bien doit rester compatible avec les critères des prêteurs qui financent ce type d’opération.
Étape 5 : présenter le dossier aux bons prêteurs
Un dossier bien construit ne sert à rien s’il est présenté à des établissements qui ne financent pas ce type d’opération. C’est probablement la leçon la plus opérationnelle de ce cas.
Les banques généralistes ne connaissent pas toutes le profil SCI avec associés non-résidents. Certaines l’instruisent, d’autres non. Des prêteurs spécialisés dans le financement hypothécaire patrimonial sont structurellement mieux équipés pour analyser ce type de montage. La sélection des prêteurs fait partie du travail de qualification : présenter le dossier uniquement aux établissements qui ont les critères, l’appétit et les outils pour l’instruire.
Dans le cas de cette cliente, le dossier a été présenté une fois construit avec le notaire et l’expert-comptable, pas avant. Les pièces attendues dans ce type de dossier : statuts de la SCI, acte d’apport du bien, prévisionnel locatif documenté, plan de financement, capacité de remboursement chiffrée. Le prêteur n’avait pas à reconstituer le dossier lui-même : il pouvait l’analyser directement, ce qui réduit les allers-retours et accélère l’instruction.
Le résultat est documenté : le financement a été accordé, les droits de succession ont été réglés, et le bien est resté dans la famille. La cliente, dont les demandes en nom propre avaient toutes échoué, avait simplement besoin d’un cadre adapté à sa situation réelle.
Les erreurs qui font échouer ce type d’opération
Plusieurs situations reviennent dans les dossiers qui n’aboutissent pas, ou qui aboutissent trop tard.
La première : soumettre une demande de financement avant d’avoir structuré la SCI. Une SCI constituée à la hâte, sans statuts adaptés à l’emprunt ni capacité de remboursement démontrée, n’offre aucune surface d’analyse au prêteur. Il ne peut pas instruire ce qu’il ne peut pas lire.
La deuxième : sous-estimer le délai de mise en place. Constituer une SCI, faire apporter le bien par le notaire, obtenir un financement : cela prend plusieurs semaines, parfois plus. Engager la démarche deux semaines avant l’expiration du délai fiscal, c’est trop tard. Les intérêts de retard sont moins coûteux qu’une opération bâclée, mais anticiper reste toujours préférable.
La troisième : traiter le notaire et l’expert-comptable comme de simples fournisseurs de pièces administratives. Ils sont des acteurs centraux de la structuration. Le notaire connaît la succession dans son ensemble, les cohéritiers, les actifs, les passifs. L’expert-comptable modélise la capacité de remboursement. Un dossier monté sans eux tient rarement la distance face à l’analyse bancaire.
La quatrième erreur est de croire que la valeur du bien suffit à obtenir un financement. Un bien de valeur ne rembourse pas un prêt tout seul. Le prêteur a besoin de voir comment la dette sera honorée, quelle entité la porte, et pourquoi l’opération est viable dans la durée. La valeur du bien est la garantie, pas la raison d’accorder le prêt.
Travailler avec les bons intervenants
Ce type d’opération implique trois professionnels, et leur coordination conditionne le résultat.
Le notaire intervient dès le début : liquidation de la succession, constitution de la SCI, acte d’apport du bien. Il produit les documents qui servent de fondation au dossier de financement. C’est aussi lui qui vérifie que la structure choisie est cohérente avec les souhaits des héritiers et les contraintes fiscales de chacun, notamment pour les non-résidents soumis à des règles spécifiques en matière d’imposition des revenus fonciers en France.
L’expert-comptable structure les flux financiers de la SCI. Il prépare le prévisionnel locatif, vérifie la cohérence du plan de financement, et accompagne les associés non-résidents sur leurs obligations déclaratives françaises. Les revenus générés par une SCI française sont imposables en France, même pour des associés résidant à l’étranger : ce point est souvent découvert trop tard.
Le courtier, dans ce montage, coordonne l’ensemble : il qualifie le dossier, s’assure que chaque pièce est en place, identifie les prêteurs adaptés au profil SCI avec associés non-résidents, et présente le dossier dans les meilleures conditions. Son rôle n’est pas de promettre un résultat bancaire, mais de s’assurer que le dossier mérite d’être examiné, et qu’il l’est par les bons interlocuteurs.
Ce que ce cas enseigne concrètement
L’histoire de cette cliente résume la logique du refinancement hypothécaire appliqué à la succession. Le point de départ n’est jamais le produit, mais le problème : comment régler des droits de succession sur un bien familial sans vendre, quand les demandes en nom propre n’aboutissent pas ?
La réponse passe par trois éléments qui doivent toujours être présentés ensemble au prêteur. Le patrimoine mis en garantie, c’est-à-dire le bien familial. La structure qui porte la dette, à savoir la SCI française avec ses associés, ses statuts et sa gouvernance. La capacité de remboursement, soit les flux modélisés avec l’expert-comptable, qui montrent comment la SCI honorera ses échéances dans la durée.
Aucun de ces trois éléments ne fonctionne seul. Un patrimoine sans capacité de remboursement ne convainc pas. Des revenus sans structure juridique adaptée non plus. Une SCI bien constituée mais sans flux documentés ne tient pas l’analyse.
Ce que je fais concrètement, c’est construire ce dossier avec votre notaire et votre expert-comptable, le qualifier selon ces trois dimensions, puis le présenter aux prêteurs qui financent ce type de situation. Si votre cas ressemble à celui décrit dans ce guide, la première étape est immédiatement accessible : présentez votre projet pour obtenir une étude gratuite. Cette analyse permet de savoir si les conditions sont réunies dans votre situation, quels ajustements seraient nécessaires, et quelle trajectoire est réaliste pour financer vos droits de succession sans vendre le bien que vous souhaitez conserver.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.