Murs détenus par la SCI du dirigeant : céder en lease-back ou refinancer la SCI ?
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Votre entreprise occupe des murs qui appartiennent à une SCI que vous contrôlez, et vous avez besoin de liquidités. Deux pistes reviennent alors dans les échanges avec l’expert-comptable. La première est la vente des murs commerciaux à un investisseur, l’entreprise restant locataire : c’est le lease-back, présenté sur ma page lease-back. La seconde est un refinancement de la SCI par un prêt hypothécaire adossé aux loyers que l’entreprise lui verse déjà. Les deux dégagent de la trésorerie, par des mécanismes opposés.
Une vente transfère la propriété, alors qu’un prêt la conserve avec une dette en face. Selon la voie retenue, plusieurs choses changent : qui encaisse les fonds, ce que devient le bail commercial, le sort de vos comptes courants d’associés et la valeur que vous transmettrez un jour. Je reçois régulièrement des dirigeants qui arrivent avec la vente comme seule option, parce que c’est la seule qu’on leur avait décrite. Ils n’avaient pas encore regardé ce que la SCI pouvait emprunter par elle-même.
Je compare les deux voies sur pièces, avant toute démarche. Quand le lease-back paraît pertinent, je l’étudie et le mets en œuvre avec notre partenaire expert, Jonathan Levy. Quand la SCI peut se refinancer, je construis le dossier avec votre notaire et votre expert-comptable. Une règle vaut dans les deux cas : la valeur des murs ne suffit pas. Le besoin, les loyers, la structure qui détient le bien et l’entité qui portera la dette se lisent ensemble.
Les pièces à réunir avant de comparer
Une comparaison sérieuse commence par les documents. Sans eux, vous comparez deux intuitions. Voici ce que je demande en premier :
- les statuts à jour de la SCI, la répartition des parts et les règles de majorité ;
- le bail commercial signé entre la SCI et votre société, ses avenants et le loyer réellement encaissé ;
- les derniers bilans de la SCI et ceux de l’entreprise locataire ;
- l’état des comptes courants d’associés, associé par associé ;
- le tableau d’amortissement de tout crédit encore en cours sur les murs ;
- le titre de propriété et, si elle existe, une évaluation récente du bien.
Chaque pièce répond à une question que posera tôt ou tard l’investisseur ou le prêteur. Le bail dit ce que vaut le flux de loyers, les bilans de l’entreprise disent si ce flux tiendra, et les statuts disent qui peut décider de vendre ou d’emprunter, à quelle majorité. Demandez aussi à votre expert-comptable si la SCI relève de l’impôt sur le revenu ou a opté pour l’impôt sur les sociétés : cette information conditionne toute la lecture fiscale qui suit.
Étape 1 : distinguer lease-back, cession de bail et refinancement
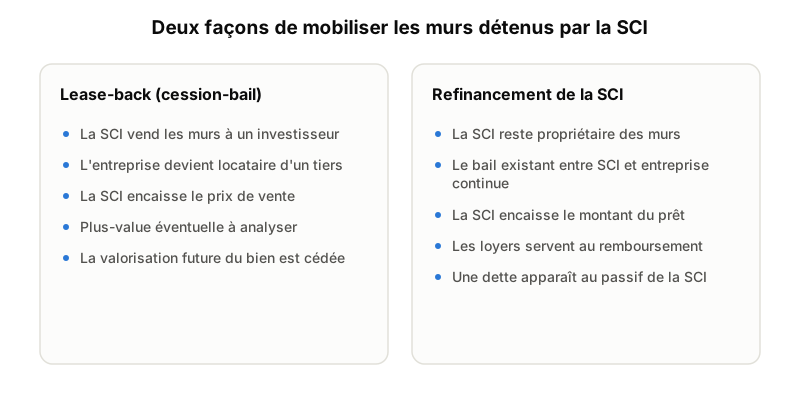
La cession-bail, que l’on désigne aussi par le terme anglais lease-back, est l’opération par laquelle le propriétaire d’un bien le vend à un investisseur, qui le lui loue aussitôt pour que l’activité continue sur place. Dans votre configuration, c’est la SCI qui vend et la société d’exploitation qui reste locataire. L’acquéreur devient le nouveau bailleur. Au sens strict, la cession-bail suppose que le vendeur devienne lui-même locataire : ici, la SCI vend des murs déjà loués à votre société. Le montage précis (vente des murs occupés, bail commercial ou crédit-bail) se définit au cas par cas avec notre partenaire expert.
Le terme se confond facilement avec la cession de bail, qui désigne tout autre chose. Celle-ci transfère le bail commercial d’un locataire à un autre, souvent lors de la vente d’un fonds de commerce, sans changement de propriétaire des murs.
Le refinancement hypothécaire suit une autre logique. La SCI reste propriétaire, emprunte en donnant les murs en garantie hypothécaire, et les loyers versés par votre entreprise servent au remboursement. Selon le besoin et ce qu’acceptent les prêteurs, il peut s’agir d’un prêt amortissable, remboursé par échéances régulières, ou d’un prêt in fine, dont le capital est remboursé en une fois au terme.
Prenons un exemple : une SCI familiale détient les murs d’un hôtel exploité par la société du dirigeant. Vendre fait sortir l’immeuble du patrimoine familial et remplace un actif par du cash. Refinancer garde l’immeuble dans la SCI et ajoute à son passif une dette que l’hôtel rembourse indirectement par ses loyers. Si vous pouvez écrire en une phrase ce que la SCI possédera après chaque opération, vous tenez la distinction.
Étape 2 : qualifier le besoin et sa durée
Qui a besoin des fonds ? La SCI, pour des travaux sur l’immeuble, les associés, qui veulent récupérer leurs avances, ou l’entreprise, pour ouvrir un second établissement ou renforcer sa trésorerie ? La réponse oriente déjà le choix. Un besoin ponctuel et limité se prête mal à une vente définitive, alors qu’une volonté de sortir durablement de l’immobilier d’exploitation peut justifier d’étudier un lease-back.
Écrivez trois chiffres : combien, pour quoi, pour combien de temps. Puis notez ce que vous feriez si aucun financement n’aboutissait. Ce plan de repli révèle souvent la vraie priorité, et il m’arrive de voir un projet de vente se transformer en simple besoin de trésorerie sur quelques années une fois cet exercice fait.
Étape 3 : lire le bail commercial avec les yeux de l’autre partie
Le bail existant pèse dans les deux scénarios. En cas de vente, l’investisseur acquiert des murs loués : il reprend le bail en cours ou en négocie un nouveau avec l’entreprise, sur la durée ferme, le loyer, la répartition des charges et des travaux. Votre société paiera alors des loyers sur la durée à un bailleur extérieur, qui n’aura pas la souplesse d’une SCI familiale. En cas de refinancement, le bail reste en place et son loyer devient le flux qui rembourse le prêt.
Un loyer très éloigné du marché, un bail jamais signé ou des loyers encaissés irrégulièrement fragilisent les deux options. L’existence d’un éventuel droit de préférence du locataire lors de la vente des murs se vérifie avec le notaire, au cas par cas.
Étape 4 : tracer le chemin des fonds jusqu’aux associés
Dans les deux cas, c’est la SCI qui encaisse : le prix de vente pour un lease-back, le montant du prêt pour un refinancement. Les associés ne touchent rien directement. Pour que les fonds leur reviennent, deux voies existent. La première est le remboursement de leurs comptes courants d’associés : il leur rend des sommes avancées et n’est pas un revenu imposable, seuls les intérêts éventuels le sont. La seconde est la distribution d’un bénéfice, décidée en assemblée selon les statuts, par exemple après la plus-value d’une vente. Le montant d’un prêt n’est pas un bénéfice : il ne se distribue pas comme tel. La fiscalité dépend du régime de la SCI : à l’impôt sur le revenu, les associés sont imposés sur leur part du résultat, distribuée ou non ; à l’impôt sur les sociétés, les sommes distribuées sont imposées comme des dividendes. L’arbitrage relève de votre expert-comptable.
Le refinancement sert souvent ce seul objectif. Un cas que j’ai traité, sans lien avec un lease-back, l’illustre : « Des associés voulaient récupérer une partie de leurs avances en compte courant tout en gardant leur patrimoine. J’ai mis en place un financement de la SCI, appuyé sur son patrimoine et sa capacité de remboursement. Les fonds ont été débloqués. » Le mécanisme est détaillé sur ma page consacrée au remboursement des comptes courants d’associés et dans le guide rembourser un compte courant d’associé de SCI.
Étape 5 : mesurer l’effet sur votre patrimoine et la transmission
Les dirigeants abordent ce point tard, alors qu’il devrait venir tôt. Avec un lease-back, la SCI perd la propriété des murs, l’entreprise paie des loyers sur toute la durée du nouveau bail, une plus-value peut apparaître lors de la vente et la valorisation future du bien profitera à l’acquéreur. Le traitement de cette plus-value diffère selon que la SCI relève de l’impôt sur le revenu ou de l’impôt sur les sociétés : votre expert-comptable le calculera sur vos chiffres réels. Le refinancement, lui, garde l’immeuble dans la SCI, avec une dette au passif. L’effet sur la valeur nette des parts dépend de l’usage des fonds : rembourser un compte courant remplace une dette envers l’associé par une dette envers le prêteur, sans appauvrir la SCI.
Pour vos héritiers, la différence est tangible. Après une vente, ils recevraient des parts d’une SCI détenant des liquidités ou des placements, pour la part des fonds restée dans la SCI. Après un refinancement, des parts d’une SCI toujours propriétaire des murs, avec un passif. Donation de parts, transmission de la nue-propriété, organisation d’une SCI familiale : ces choix se construisent avec le notaire, souvent en présence de la famille, et la décision de financement doit s’y insérer plutôt que la précéder.
Passé soixante ou soixante-dix ans, beaucoup de dirigeants redoutent que leur âge ferme la porte d’un emprunt. Quand la dette est portée par une SCI aux loyers réguliers et au patrimoine peu endetté, la lecture du dossier change, sans que rien soit acquis d’avance. Les détentions à plusieurs niveaux, avec holding ou filiales, sont abordées sur ma page SCI et holdings.
Les erreurs qui faussent la comparaison
La plus fréquente consiste à mettre face à face un prix de vente et un montant d’emprunt. Ces deux chiffres ne mesurent pas la même chose. Comparez plutôt le coût de chaque voie sur une même période, par exemple la durée ferme du bail que proposerait l’investisseur, avec une grille simple que votre expert-comptable remplira sur vos chiffres :
- pour le lease-back : le loyer annuel demandé par l’investisseur multiplié par le nombre d’années, la fiscalité de la plus-value et la valeur de l’immeuble en fin de période, qui ne vous appartiendra plus ;
- pour le refinancement : le coût total du crédit sur la même période, le capital restant dû au terme et la valeur de l’immeuble, que la SCI conserve.
Ce tableau à deux colonnes, rempli sur pièces, en dit davantage que n’importe quelle moyenne de marché. Il montre souvent que la vente rapporte plus de liquidités immédiates, avant l’impôt sur la plus-value, mais qu’elle se paie ensuite sur toute la durée du bail.
Autre piège : envoyer un dossier inachevé à plusieurs banques pour voir ce qui remonte. Un dossier mal présenté laisse une première impression difficile à corriger. Construisez-le d’abord, puis adressez-le aux seuls prêteurs qui financent ce profil. Pensez enfin aux autres associés : si la SCI compte des enfants, un conjoint ou un ancien partenaire, faites valider le principe de l’opération en amont, selon les règles de majorité des statuts.
Si la banque refuse ou si l’offre de l’investisseur déçoit
Un refus de votre banque habituelle tient souvent à la manière dont le dossier a été lu : une SCI imbriquée dans une holding, des revenus de dirigeant mixtes, un bail mal documenté. Ces points se retravaillent avant de présenter le dossier à des établissements qui connaissent ce type de montage. Si l’investisseur propose un prix bas ou un bail trop contraignant, revenez à l’étape 2 et demandez-vous si la vente sert réellement votre besoin.
Qui fait quoi dans ce dossier
Votre expert-comptable chiffre les comptes courants, le régime fiscal de la SCI et les effets d’une vente ou d’une distribution. Votre notaire sécurise les statuts, la garantie hypothécaire, la vente éventuelle et la transmission. De mon côté, je compare les options, puis je construis et présente le dossier de financement. Je ne suis ni conseiller fiscal ni expert-comptable : les questions de leur ressort leur reviennent. Courtier depuis 2007 et dans le crédit et le financement depuis plus de 25 ans, j’exerce sous BG Finances, mandataire du réseau Artémis Courtage (ORIAS 22001718). Pour un premier repère fiscal, les fiches d’impots.gouv.fr sur les plus-values immobilières sont utiles, sans remplacer l’analyse de votre situation.
Votre première démarche cette semaine
Prenez rendez-vous avec votre expert-comptable et demandez-lui trois éléments : le loyer réellement encaissé par la SCI, le solde des comptes courants de chaque associé et le régime fiscal de la SCI. Joignez-y le bail commercial, les statuts et le titre de propriété. Vous aurez alors de quoi comparer les deux voies plutôt que d’en retenir une par défaut.
Ensuite, présentez votre projet pour obtenir une étude gratuite. Je regarde d’abord si la SCI peut se refinancer en gardant les murs, ce que cela suppose pour l’entreprise locataire et pour les associés, puis je compare avec un lease-back lorsque la vente répond mieux à votre objectif. Je ne promets ni montant, ni taux, ni délai avant d’avoir analysé le dossier sur pièces. Pour un prêt, conformément à la réglementation (article L519-6 du Code monétaire et financier), aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat.
Si vos murs sont dans une SCI et que vous hésitez à vendre, cliquez sur « présenter mon projet » avant de signer la moindre promesse.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.