Lease-back immobilier : vendre les murs de son entreprise et rester dans les lieux
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Votre entreprise occupe des murs que vous possédez, en nom propre ou par une SCI, et c’est souvent là que se concentre la plus grosse part de votre patrimoine. Le jour où un projet demande des fonds (rénovation, développement, désendettement, rachat d’un associé), une question revient : faut-il vendre ces murs ? Le lease-back y répond d’une manière précise. Vous vendez l’immobilier de l’entreprise, vous encaissez le prix, et votre société continue d’exploiter les lieux comme locataire.
Le lease-back, ou sale and leaseback en anglais, réunit deux actes liés : la vente d’un actif professionnel à un acquéreur, puis sa reprise en location immédiate par l’entreprise qui l’utilise. Le terme français est cession-bail. Il n’a rien à voir avec la cession de bail, qui transfère un bail commercial existant à un repreneur.
Cette vente des murs commerciaux libère du capital sans déménagement. Elle a aussi un revers. Vous transférez la propriété, vous payez des loyers pendant toute la durée du contrat, la vente peut dégager une plus-value imposable, et la valorisation future du bien profite désormais à l’acquéreur. Un lease-back se juge sur l’ensemble de ces paramètres, jamais sur le seul prix de vente.
Ma façon de traiter ces dossiers est décrite sur la page dédiée au lease-back : je fais la première analyse et je la compare avec un refinancement hypothécaire, qui vous laisse propriétaire. L’étude et la mise en œuvre du lease-back reposent ensuite sur notre partenaire expert, Jonathan Levy.
Comptez plusieurs mois de préparation. L’opération engage votre entreprise pour longtemps et mobilise votre notaire, votre expert-comptable et l’acquéreur.
Les pièces à réunir avant de parler de lease-back
Beaucoup de dirigeants arrivent avec une seule question : « Combien puis-je obtenir de mes murs ? » C’est la dernière à traiter. Un acquéreur veut d’abord savoir ce qu’il achète, qui paiera le loyer et ce que deviendra l’argent. Les pièces suivantes y répondent :
- le titre de propriété et, si les murs sont logés dans une SCI, les statuts et la répartition des parts ;
- les derniers bilans de la société d’exploitation, et ceux de la SCI le cas échéant ;
- l’état des dettes qui pèsent sur le bien : prêt en cours, hypothèque, hypothèque légale du prêteur de deniers (privilège de prêteur de deniers pour les actes antérieurs à 2022) ;
- le bail qui lie aujourd’hui la SCI à votre société, s’il existe ;
- les diagnostics techniques et l’état du bâtiment, toiture et mises aux normes comprises ;
- l’usage précis des fonds, avec un montant et un calendrier.
Votre expert-comptable lit la capacité de l’entreprise à porter un loyer et le traitement de la plus-value. Votre notaire vérifie la situation juridique du bien, puis rédigera les actes. Je travaille avec eux dès le départ : une incohérence repérée maintenant coûte bien moins cher qu’une découverte en fin de négociation.
Un test simple dit si cette phase est terminée. Pouvez-vous indiquer, en une phrase, qui recevra le prix de vente et qui signera le bail ? Si la réponse hésite entre vous, votre SCI et votre société, il reste du travail.
Dressez aussi la liste des travaux que le bâtiment demandera dans les prochaines années. L’acquéreur les chiffrera de toute façon, et mieux vaut que vous les connaissiez avant lui.
La grille des six questions appliquée aux murs
Chaque projet passe par la même grille, dans un ordre précis : besoin, actif, flux, structure, dette, garantie. Appliquée à un lease-back, elle change de visage.
Le besoin vient en premier : qui a besoin des fonds, pour quoi, combien, et pour combien de temps. Un besoin ponctuel (des travaux, une échéance fiscale, un stock à constituer) ne se traite pas comme un besoin durable de fonds propres, et céder un bien pour un besoin temporaire mérite réflexion. L’actif suit : quels murs, où, dans quel état, et quelle valeur une fois loués à votre propre entreprise. Les flux pèsent ici plus lourd que dans un prêt classique, puisque votre exploitation paiera le loyer pendant des années.
La structure et la dette viennent ensuite. Si les murs sont dans une SCI, c’est elle qui vend et qui encaisse, alors que le besoin se situe souvent dans la société d’exploitation. Faire circuler l’argent de l’une à l’autre (compte courant d’associé, remboursement d’avances, distribution) entraîne des conséquences juridiques et fiscales que votre expert-comptable doit valider avant la signature. Côté dette, le prix sert d’abord à solder le prêt en cours et à obtenir la mainlevée de l’hypothèque.
La garantie, enfin, change de nature. Avec un prêt hypothécaire, le bien garantit un emprunt et vous en restez propriétaire. Avec un lease-back, il change de mains, et l’acquéreur se rassure par la qualité du bâtiment et par la solidité de son locataire.
Au terme de cette grille, vous devez pouvoir écrire le montant net disponible après remboursement des dettes, et le nom de l’entité qui le recevra.
Le déroulé d’une opération, de la valorisation à la signature
Valoriser les murs avec le bail en tête
Un immeuble professionnel vendu avec son locataire s’évalue largement à partir du loyer, de la durée d’engagement et de la qualité de l’occupant. Prix et loyer avancent donc ensemble. Accepter un loyer plus élevé peut faire monter le prix, mais votre exploitation portera cette charge chaque mois pendant des années.
Le calcul à faire avec votre expert-comptable part de votre compte de résultat, pas du prix espéré. Prenez une année ordinaire, retirez le loyer actuel s’il existe, regardez ce qu’il reste une fois les autres charges, les remboursements et la rémunération du dirigeant payés, puis rejouez l’exercice avec une baisse d’activité. Le loyer soutenable se situe dans la marge qui résiste à ce second scénario. Si elle disparaît dès que le chiffre d’affaires recule, le lease-back déplacerait le problème au lieu de le régler.
Choisir l’acquéreur, et donc le contrat
Trois familles d’acquéreurs interviennent : les foncières, les investisseurs privés et les sociétés de crédit-bail. Ce choix décide de la suite.
Avec une foncière ou un investisseur, la vente est en principe suivie d’un bail commercial, d’une durée d’au moins neuf ans (article L145-4 du Code de commerce). Votre société devient locataire, et rien ne prévoit que vous redeveniez propriétaire. Avec une société de crédit-bail, la vente est suivie d’un contrat de crédit-bail immobilier : vous versez des redevances sur la durée convenue et disposez d’une option de rachat, pour un prix convenu au contrat qui tient compte, au moins en partie, des loyers versés (article L313-7 du Code monétaire et financier). Les conditions de levée de l’option dépendent du contrat. Le crédit-bail se rapproche d’un financement, le bail commercial d’une sortie de la propriété.
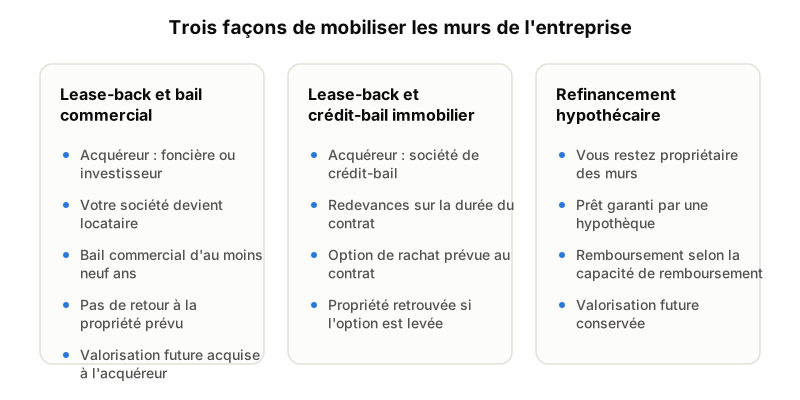
Demandez-vous tôt si vous tenez à retrouver un jour la propriété des murs. Un dirigeant qui veut les transmettre à ses enfants n’arbitrera pas comme celui qui prépare la cession de son fonds.
Signer la vente et le bail le même jour
La vente se signe chez le notaire, et le bail ou le contrat de crédit-bail en principe le même jour. Lisez la durée ferme, l’indexation du loyer, la répartition des charges et des travaux (grosses réparations comprises), les conditions de sous-location et de cession du bail si vous vendez un jour votre fonds. Chaque clause financière doit se retrouver dans le prévisionnel de l’entreprise avant la signature, et non après.
Après la signature : loyers, option de rachat, transmission
Le lease-back entre alors dans sa phase la plus longue. Le loyer devient une charge fixe, indexée au fil des ans selon la clause prévue, et il pèse sur vos marges que l’activité soit bonne ou non. Suivez ce poste à part dans vos tableaux de bord et revoyez-le chaque année avec votre expert-comptable. Sans cette revue, l’indexation grignote la rentabilité discrètement.
Avec un crédit-bail, l’option de rachat se prépare des années à l’avance, car il faudra disposer du prix convenu ou le financer. Le traitement comptable et fiscal des redevances, de la plus-value et de la levée d’option dépend de votre situation et des textes en vigueur à la date de l’opération. C’est le terrain de votre expert-comptable : je ne suis ni conseiller fiscal ni expert-comptable.
Reste la transmission. Un dirigeant de plus de soixante ans qui envisage de céder son entreprise vendra un fonds locataire, et non des murs. Pour ses héritiers, les murs ne figureront plus dans la succession ; ils y trouveront ce qu’il aura fait du prix.
Les erreurs fréquentes et que faire en cas de blocage
La plupart des difficultés viennent d’une décision prise trop vite, souvent sous la pression d’un besoin de trésorerie. Les réflexes suivants les évitent :
- comparer le lease-back à un refinancement hypothécaire avant de signer quoi que ce soit ;
- fixer le loyer à partir de ce que l’exploitation peut payer, avant de regarder le prix proposé ;
- faire valider par l’expert-comptable le circuit de l’argent entre SCI, société et associés ;
- lire les clauses de travaux et de charges avec le même soin que le prix ;
- mesurer ce que représente l’abandon de la valorisation future sur la durée du contrat.
Que faire si ça ne marche pas ?
Trois blocages reviennent. Aucun acquéreur ne se manifeste, parce que le bien est atypique, l’emplacement isolé ou l’entreprise jugée trop fragile pour un engagement long. Le prix proposé est trop bas, ce qui reflète souvent un loyer jugé insuffisant ou des travaux anticipés. Le loyer demandé est trop élevé, et l’opération fragiliserait la trésorerie qu’elle devait soulager.
Dans chacun de ces cas, je reprends la grille, en commençant par le besoin. S’il est ponctuel, un prêt hypothécaire adossé aux murs ou à d’autres biens peut suffire. Un entrepreneur qui vendait en ligne des bijoux d’occasion remis en état devait constituer un stock d’or et de bijoux, que les banques ne voulaient pas financer. J’ai mis en place un prêt hypothécaire de trésorerie adossé à un bien qu’il détenait personnellement ; les fonds, apportés en compte courant d’associé, ont financé les achats de stock.
Ce cas ne dit pas qu’un refinancement réussit toujours là où un lease-back échoue. Il montre qu’un même besoin peut passer par une autre entité ou par un autre bien, et seule une analyse sur pièces dit ce qui est finançable.
Qui fait quoi dans un lease-back
Chaque intervenant a son périmètre, et les confondre fait perdre des semaines :
- le notaire vérifie la situation juridique du bien et rédige la vente et le bail ou le contrat de crédit-bail ;
- l’expert-comptable mesure la capacité de l’entreprise à payer le loyer et traite la plus-value, les redevances et le circuit des fonds ;
- j’analyse le dossier et je compare le lease-back avec un refinancement hypothécaire ;
- notre partenaire expert, Jonathan Levy, apprécie les critères d’éligibilité, étudie et met en œuvre le lease-back.
Pour les textes, Légifrance publie le Code de commerce, qui encadre le bail commercial, et le BOFiP présente la doctrine fiscale. Ces sources évoluent : vérifiez avec votre expert-comptable la version applicable à la date de votre opération plutôt que de vous fier à un article ancien.
Votre première action : chiffrer le loyer que l’entreprise peut porter
Avant d’appeler un acquéreur ou de demander une valorisation, faites un seul calcul avec votre expert-comptable : le loyer annuel que votre exploitation peut payer dans une année ordinaire, puis dans une année difficile. Ce chiffre conditionne le prix, la durée du bail et le choix entre bail commercial et crédit-bail. Il indique aussi très vite si un lease-back a du sens pour vous.
Posez ensuite par écrit les autres paramètres : le montant net disponible après remboursement des dettes sur le bien, l’entité qui le recevra, la plus-value éventuelle et la valorisation future abandonnée. Si les murs sont dans une SCI, ajoutez la position de chaque associé. Avec ces éléments, la comparaison avec un refinancement hypothécaire repose sur des faits.
Je réalise cette lecture dans le cadre d’une étude gratuite : besoin, murs, flux, structure et dettes, puis comparaison des pistes. Si le lease-back reste pertinent, le dossier est étudié avec notre partenaire expert, Jonathan Levy. Je ne promets ni montant, ni prix, ni délai avant d’avoir analysé le dossier sur pièces. Les cinq autres guides de cette série approfondissent chaque point : lease-back ou prêt hypothécaire, murs détenus par la SCI du dirigeant, lease-back de matériel professionnel, fiscalité du lease-back et lease-back, crédit-bail et bilan.
Rassemblez vos derniers bilans, le titre de propriété et le tableau des dettes sur le bien, puis cliquez sur « présenter mon projet » depuis la page d’étude gratuite.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.