Lease-back ou prêt hypothécaire : garder la propriété ou la céder pour financer son entreprise
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
Vos murs sont payés, votre activité est rentable, et votre banque ne suit pas votre projet de travaux, d’ouverture ou de trésorerie. Je rencontre souvent ce cas chez des hôteliers, des restaurateurs et des dirigeants de PME qui découvrent qu’un patrimoine remboursé ne suffit pas à convaincre un banquier. Deux pistes reviennent alors : le prêt hypothécaire, où vous restez propriétaire et donnez le bien en garantie, et le lease-back, où vous vendez les murs pour les reprendre en location.
Le lease-back porte aussi le nom de cession-bail. L’entreprise vend un actif immobilier, un matériel ou un équipement à un acquéreur, puis continue de l’utiliser en le louant, parfois avec une faculté de rachat en fin de contrat. La cession de bail est tout autre chose : elle transfère un bail commercial à un repreneur.
Les deux solutions s’appuient sur la même pierre. Leurs effets divergent pourtant sur la propriété, le coût, le bilan, la plus-value et la possibilité de revenir en arrière. Aucune n’est meilleure par principe.
Je fais la première analyse de votre situation et je compare les deux voies. Le prêt hypothécaire, je le structure et le présente moi-même aux prêteurs qui financent ce profil. L’étude et la mise en œuvre d’un lease-back reposent sur notre partenaire expert, Jonathan Levy. Le détail de cette offre figure sur la page lease-back.
Ce guide suit l’ordre dans lequel je travaille un dossier, de la collecte des pièces jusqu’au choix final.
Les pièces à réunir avant de comparer
Sans chiffres, toute comparaison reste une conversation de comptoir. Avant un premier échange utile, je demande quelques documents que votre expert-comptable détient probablement déjà :
- le titre de propriété des murs et l’identité exacte du détenteur : vous en nom propre, une SCI, la société d’exploitation ou une holding ;
- le bail en cours, si une SCI loue les murs à votre société ;
- les trois derniers bilans de l’entreprise et, pour une SCI, ses comptes et ses statuts ;
- le tableau des crédits en cours, avec le capital restant dû et les garanties déjà inscrites ;
- une description chiffrée du besoin : montant, usage, calendrier, durée de remboursement souhaitée.
Le dernier point manque presque toujours. « J’ai besoin de trésorerie » ne permet aucune comparaison, alors que « je dois rénover vingt chambres avant la saison et étaler la charge sur une longue durée » oriente déjà le choix entre un prêt amortissable, un prêt in fine ou une cession.
Rassembler ces pièces prend quelques jours. Si vous ne savez pas dire immédiatement qui possède les murs et quelle dette ils portent, commencez par cette vérification.
Étape 1 : séparer celui qui détient les murs et celui qui a besoin des fonds
Le bien appartient à une personne ou à une entité, le besoin naît souvent dans une autre, et la dette doit être portée par celle qui pourra rembourser. Beaucoup de refus viennent de là.
Prenons un schéma fréquent. Les murs de votre restaurant sont dans une SCI familiale, la société d’exploitation lui verse un loyer, et c’est l’exploitation qui doit financer les travaux. En prêt hypothécaire, plusieurs montages existent : la SCI emprunte en donnant l’immeuble en garantie, ou vous empruntez personnellement pour apporter les fonds en compte courant d’associé. C’est la voie suivie par un restaurateur d’Île-de-France pour ouvrir un second restaurant : il a mobilisé des biens immobiliers qu’il détenait personnellement, et les fonds ont été apportés en compte courant d’associé à la société porteuse du projet.
En lease-back, la question se déplace. Si la SCI vend les murs, qui devient locataire de l’acquéreur ? La SCI, qui sous-loue ensuite, ou directement la société d’exploitation ? Le notaire, l’expert-comptable et le partenaire qui étudie l’opération règlent cette articulation, qui conditionne à la fois le bail et la fiscalité.
Une habitude simple vous fera gagner du temps : écrivez sur une feuille le nom du propriétaire, celui de l’utilisateur des murs et celui du bénéficiaire des fonds. Trois noms différents signalent un montage à construire avec soin.
Étape 2 : lire les deux mécanismes côte à côte
Voici ce que j’examine systématiquement. Ce tableau pose les questions ; votre dossier fournit les réponses.
| Critère | Prêt hypothécaire | Lease-back |
|---|---|---|
| Propriété | Vous restez propriétaire, le bien est grevé d’une hypothèque | La propriété passe à l’acquéreur, vous devenez locataire |
| Montant mobilisable | Dépend de la valeur du bien, de la dette existante et surtout de la capacité de remboursement | Dépend du prix de cession négocié, de la valeur du bien et de la solidité de l’activité locataire |
| Coût global sur la durée | Intérêts, frais de garantie et frais d’acte | Loyers versés sur toute la durée, frais de l’opération, prix de rachat éventuel |
| Bilan et endettement | Une dette apparaît chez l’entité qui emprunte | En comptes sociaux français, le bien sort de l’actif et les loyers restent hors bilan (engagements mentionnés en annexe) ; en IFRS 16, un droit d’utilisation et une dette locative sont inscrits au bilan ; dans les deux cas, les banques retraitent les loyers dans leur analyse |
| Sort de la plus-value | Aucune cession, donc pas de plus-value réalisée | La vente peut dégager une plus-value imposable, régime à valider avec l’expert-comptable |
| Souplesse de sortie | Remboursement anticipé possible selon le contrat, puis mainlevée de l’hypothèque | Engagement sur la durée du contrat, rachat possible seulement si le contrat le prévoit |
| Délais et intervenants | Notaire pour l’acte de garantie, expert-comptable pour la structuration | Notaire pour la vente, expert-comptable pour la fiscalité, partenaire spécialisé pour l’étude |
La ligne « montant mobilisable » trompe souvent. Dans les deux cas, celui qui apporte les fonds regarde comment il sera payé, mois après mois, bien avant de regarder la valeur du bâtiment.
Étape 3 : chiffrer le coût réel sur la durée
Le prix encaissé lors d’un lease-back paraît souvent généreux. Encore faut-il le comparer au bon chiffre.
Pour le lease-back, additionnez quatre éléments : la somme de tous les loyers prévus jusqu’au terme du contrat, les frais de l’opération, l’impôt éventuel sur la plus-value de cession et, si vous comptez racheter, le prix de rachat. Mettez en face ce que vous abandonnez : la valeur que le bien aurait pu prendre pendant ces années. Pour le prêt hypothécaire, le calcul additionne les intérêts, les frais de garantie et d’acte, en tenant compte de la forme du remboursement : un prêt amortissable pèse chaque mois sur la trésorerie, un prêt in fine reporte le capital à l’échéance.
Je ne vous donnerai pas d’ordre de grandeur générique. Les loyers d’un lease-back et les conditions d’un prêt hypothécaire dépendent de l’actif, de son emplacement, de l’activité et de la durée, et un chiffre type vous induirait en erreur.
Demandez plutôt à votre expert-comptable de projeter les deux scénarios sur cinq ou dix ans dans votre compte de résultat et dans votre trésorerie. Un loyer et des intérêts ne se traitent pas de la même manière, ni comptablement ni fiscalement. Vous saurez que la comparaison est juste quand vous mettrez face à face deux coûts totaux sur une même durée, et non un taux face à un loyer mensuel.
Étape 4 : prévoir la sortie avant d’entrer
Que deviennent les murs si vous cédez l’activité dans six ans ? Et si vous souhaitez les transmettre à vos enfants ?
Un bien hypothéqué se vend ou se transmet, la dette étant soldée ou reprise selon les accords conclus. Un bien cédé en lease-back ne fait plus partie de votre patrimoine, sauf rachat prévu au contrat, et un repreneur de votre fonds devra négocier avec le nouveau propriétaire des murs. Pour un dirigeant qui approche de la transmission, cet écart pèse souvent plus lourd que le coût du financement.
Relisez avec votre notaire les clauses de résiliation anticipée, de rachat et de cession du bail avant toute signature. Ces quelques pages décident de votre liberté future.
Étape 5 : choisir, ou combiner les deux
Le lease-back prend du sens quand la propriété des murs n’est plus un objectif. Un dirigeant à l’activité solide, qui veut transformer ses murs en trésorerie et n’envisage pas de transmettre l’immobilier, peut préférer encaisser un prix et payer un loyer. Sur un matériel industriel ou des équipements lourds, la logique est la même : la trésorerie se libère sans toucher aux murs.
Le prêt hypothécaire s’impose plutôt quand vous voulez garder le bien de famille, transmettre les murs ou profiter de leur valorisation. Un hôtelier parisien de 70 ans, propriétaire des murs en nom propre, voulait rénover son établissement. Les banques sollicitées n’avaient pas donné suite, son âge pesant dans leur analyse. Une solution adaptée à sa situation et à la détention des murs a permis de financer les travaux.
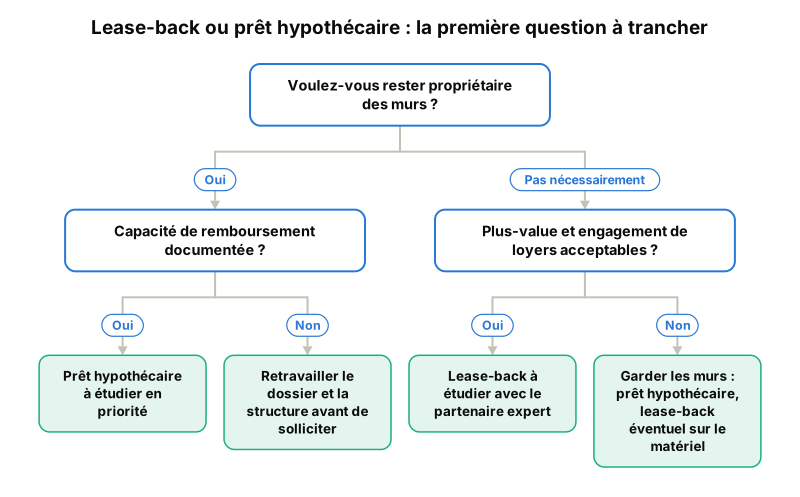
Les deux voies se combinent parfois. Un dirigeant peut céder un parc de matériel en lease-back et, en parallèle, mobiliser un bien détenu personnellement par un prêt hypothécaire de trésorerie dont les fonds rejoignent la société. Chaque actif joue alors le rôle qui lui convient, à condition que notaire, expert-comptable et partenaires travaillent sur un calendrier commun, puisque les deux opérations s’influencent.
Mon conseil pour trancher : partez de ce que vous voulez posséder dans dix ans, puis remontez vers le financement.
Les erreurs qui coûtent le plus cher
Croire que la valeur des murs suffit arrive en tête. Un prêteur hypothécaire examine la garantie, mais il cherche d’abord à comprendre comment l’emprunteur remboursera, à travers les bilans, les loyers et les revenus du dirigeant. Un acquéreur en lease-back raisonne pareil sur la capacité de l’entreprise à payer son loyer pendant des années. Patrimoine, capacité de remboursement et structure se lisent ensemble.
Vient ensuite la comparaison d’un taux avec un loyer, deux chiffres qui ne mesurent pas la même chose.
Dernière erreur, plus discrète : envoyer un dossier inachevé à plusieurs établissements en même temps. Chaque réponse négative oblige ensuite à expliquer ce qui a changé. Je préfère présenter un dossier construit, aux seuls prêteurs qui financent ce type de situation.
Que faire si votre dossier n’avance pas ?
Un refus bancaire tient souvent à la présentation du dossier, et cette présentation se retravaille. Je commence par quatre vérifications :
- la dette est-elle portée par l’entité dont les flux couvrent le remboursement ?
- les revenus mixtes du dirigeant, entre rémunération, dividendes et loyers, sont-ils présentés de façon lisible ?
- le besoin est-il chiffré, daté et accompagné d’un plan d’utilisation des fonds ?
- l’âge du dirigeant est-il compensé par un montage adapté et par la solidité du patrimoine ?
Quand ces points tiennent et que la réponse reste négative, le blocage vient souvent du choix des prêteurs, pas du projet.
Les interlocuteurs à associer
Je travaille avec le notaire et l’expert-comptable de mes clients. Le notaire intervient dans les deux cas : acte de garantie hypothécaire d’un côté, acte de vente et parfois bail de l’autre, avec la vérification des servitudes et des inscriptions existantes. L’expert-comptable projette les effets sur le bilan, le résultat et l’impôt, chiffre la plus-value d’un lease-back et aide à arbitrer entre un emprunt de la SCI et un emprunt personnel suivi d’un apport en compte courant d’associé.
Pour approfondir le versant hypothécaire, deux pages complètent ce guide : le prêt hypothécaire de trésorerie, consacré au fonds de roulement, au stock et au développement, et mobiliser son patrimoine sans vendre. Le mécanisme général est décrit sur la page prêt hypothécaire.
Pour situer mon approche : plus de 25 ans dans le crédit et le financement, courtier depuis 2007, fondateur de BMG Conseil puis de BG Finances, mandataire du réseau Artémis Courtage, ORIAS 22001718. Pour un financement que je mets en place, aucun frais n’est versé avant le déblocage des fonds.
Votre prochaine démarche
Deux dirigeants aux murs de valeur comparable peuvent aboutir à des réponses opposées, selon ce qu’ils veulent garder, l’entité qui portera la dette ou le loyer, leurs flux et leur horizon de sortie.
Cette semaine, notez noir sur blanc si vous voulez rester propriétaire des murs dans dix ans. Rassemblez le titre de propriété, les trois derniers bilans et le tableau des crédits en cours. Prévenez votre expert-comptable que vous comparez deux voies de financement, pour qu’il prépare une projection.
Avec ces éléments, je fais la première analyse et je compare un refinancement hypothécaire avec un lease-back, ce dernier restant étudié et mis en œuvre avec notre partenaire expert, Jonathan Levy. Je ne promets ni montant, ni taux, ni délai avant d’avoir vu le dossier sur pièces ; je vous dis franchement ce qui me paraît finançable et par quelle voie.
Le fonctionnement du lease-back est détaillé sur la page lease-back. Pour lancer l’analyse de votre dossier, demandez votre étude gratuite en cliquant sur « présenter mon projet ».
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.