Vendre en nue-propriété ou emprunter sur son patrimoine : deux façons de dégager des liquidités à la retraite
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
La question de la vente en nue-propriété arrive souvent au même moment : juste après un refus bancaire. Vous détenez plusieurs biens locatifs, presque tous remboursés, vous percevez une pension et des loyers réguliers, et vous avez un projet daté : aider un enfant, financer des travaux imposés par le DPE, régler une échéance fiscale. La banque vous répond que, « à votre âge », elle préfère ne pas prêter, ou qu’elle prêtera si vous vendez d’abord. On vous parle alors de vendre en nue-propriété. La solution paraît élégante : vous touchez un capital et vous restez chez vous, ou vous continuez à percevoir les loyers.
La vente en nue-propriété consiste à céder la propriété d’un bien tout en conservant l’usufruit, c’est-à-dire le droit de l’occuper ou de le louer et d’en percevoir les loyers, jusqu’à votre décès ou pendant une durée fixée. Au terme de l’usufruit, l’acquéreur devient plein propriétaire. Le prix tient compte de votre âge : plus vous êtes jeune, plus la décote est forte.
Je ne pratique pas la vente en nue-propriété. Mon métier, depuis plus de 25 ans dans le crédit et le financement, consiste à mobiliser un patrimoine déjà détenu pour financer un projet sans le céder, quand la banque classique ne suit pas : un financement adossé au patrimoine, pas un crédit immobilier bancaire. Je vais donc vous présenter cette vente honnêtement, avec ses vrais avantages, puis la comparer au prêt hypothécaire et au prêt viager hypothécaire. Ces trois voies ne se valent pas, et elles ne répondent pas à la même logique patrimoniale.
Une remarque de méthode, enfin. Ces décisions se prennent rarement seul. Votre notaire, souvent votre expert-comptable, et dans bien des familles vos enfants, ont leur mot à dire, surtout lorsqu’il s’agit de ce que vous transmettrez. Le parcours qui suit est pensé pour que vous arriviez à ces échanges avec des éléments concrets plutôt qu’avec une intuition. Comptez quelques heures pour réunir les pièces et quelques semaines pour mûrir la décision : c’est raisonnable pour un choix qui engage un bien sur plusieurs générations.
Ce qu’il faut réunir avant de comparer
Comparer une vente et un emprunt sans chiffres revient à choisir un itinéraire sans carte. Vous n’avez pas besoin d’un dossier bancaire complet à ce stade. Il vous faut en revanche une vision fidèle de votre situation, celle que vous montreriez à votre notaire.
Rassemblez ces éléments :
- la liste de vos biens, avec leur adresse, leur mode de détention (nom propre, SCI, indivision, démembrement) et leur valeur approximative ;
- les crédits encore en cours, avec leur capital restant dû et leur date de fin ;
- vos revenus annuels : pensions de retraite, loyers bruts et charges, et vos deux derniers avis d’imposition ;
- les statuts de vos SCI et leurs derniers comptes, si une partie du parc est logée en société ;
- une description simple du projet : pour qui, pour quoi, combien, et pour quelle date.
Ajoutez une information que les banques demandent rarement et qui pèse pourtant lourd dans ce choix : ce que vous souhaitez transmettre, et à qui. Un bien que vos enfants veulent garder ne se traite pas comme un studio dont personne ne veut hériter.
Vérification : vous devez pouvoir dire, sans hésiter, quel bien est sans dette, ce qu’il rapporte, et qui le détient juridiquement. Mon conseil d’expérience : faites relire la liste par votre notaire. Il repère souvent un démembrement ancien, une donation antérieure ou une clause des statuts qui change la lecture d’un bien, et il vaut mieux le découvrir maintenant qu’au moment de signer.
Étape 1 : comprendre ce que coûte vraiment une vente en nue-propriété
Commençons par le mécanisme. Le bien est juridiquement coupé en deux : l’usufruit, que vous gardez, et la nue-propriété, que vous vendez. Vous continuez à habiter le logement ou à le louer. Vous payez en général la taxe foncière et l’entretien courant, tandis que les grosses réparations au sens de l’article 606 du Code civil incombent au nu-propriétaire, sauf convention contraire dans l’acte. À votre décès, l’usufruit s’éteint et l’acquéreur récupère la pleine propriété, sans rien verser de plus.
Le prix dépend de votre âge. Pour la fiscalité, l’article 669 du Code général des impôts fixe un barème : entre 71 et 80 ans, l’usufruit vaut 30 % de la valeur du bien et la nue-propriété 70 %. Sur le marché, l’acquéreur applique sa propre méthode, fondée sur la durée probable de l’usufruit et le rendement qu’il attend, et le barème fiscal ne sert alors que de repère. Dans tous les cas, vous cédez le bien en dessous de sa valeur pleine.
On entend aussi parler de viager en nue-propriété. L’expression désigne en pratique un viager occupé : le vendeur garde l’usage ou l’usufruit, reçoit un bouquet et, souvent, une rente à vie. La vente en nue-propriété « sèche », avec réserve d’usufruit, se paie au contraire comptant, en une fois.
Le point qui fâche reste celui des héritiers. Le bien sort définitivement de la succession. Vos enfants hériteront du prix, s’il reste quelque chose, mais pas du bien.
Vérification : vous savez dire, pour le bien envisagé, ce que vous toucheriez, ce que vous continueriez à payer et ce qui reviendrait à vos héritiers. Astuce d’expert : demandez au notaire de simuler l’opération avec la fiscalité de la plus-value immobilière, qui s’applique sur la cession d’un bien locatif et peut réduire sensiblement le montant réellement disponible.
Étapes 2 à 4 : confronter les deux options à votre situation
Étape 2 : chiffrer le besoin réel
La vente en nue-propriété porte sur un bien entier. Le capital obtenu dépend de la valeur de ce bien, pas de votre besoin. Si vous devez financer des travaux de rénovation énergétique sur deux appartements, vous risquez de céder un actif bien plus important que la somme nécessaire. Un emprunt, lui, se dimensionne sur le besoin : le montant des travaux, d’une donation, d’une échéance fiscale.
Écrivez donc un chiffre et une date. Un senior que j’accompagne, propriétaire d’un patrimoine immobilier à Paris, voulait rénover un logement inoccupé pour le mettre en location. Son besoin tenait en une phrase : le montant des travaux. Un prêt hypothécaire de trésorerie adossé à son patrimoine les finance, et il garde tous ses biens.
Vérification : votre besoin tient en une phrase, avec un montant et une échéance. Astuce : distinguez la somme indispensable de la somme confortable, car elles ne mènent pas toujours à la même solution.
Étape 3 : lire vos flux, pension et loyers ensemble
C’est ici que beaucoup de dossiers seniors sont mal lus. La banque regarde l’âge et la pension, et oublie les loyers, ou les décote fortement. Pourtant, un parc locatif peu endetté produit des revenus réguliers qui forment une vraie capacité de remboursement. Additionnez pension nette et loyers nets de charges, retirez vos dépenses courantes : ce qui reste est ce qu’un prêteur peut lire comme disponible pour rembourser.
Vérification : vous connaissez votre revenu disponible mensuel, loyers compris. Astuce : présentez les baux en cours et l’historique des encaissements, parce que la régularité d’un loyer rassure davantage qu’un montant élevé mais irrégulier.
Étape 4 : choisir l’entité qui porte la dette et le bien en garantie
Qui empruntera ? Vous en nom propre, votre SCI familiale, ou les deux ? Et quel bien servira de garantie hypothécaire ? La réponse dépend de la détention, des statuts et de votre projet de transmission. Un financement porté par une SCI ne se construit pas comme un prêt en nom propre, et le choix du bien donné en garantie se fait sous réserve de faisabilité juridique et d’acceptation du prêteur.
Vérification : vous avez identifié au moins un bien libre de dette et l’entité qui le détient. Astuce : associez votre expert-comptable dès cette étape si une SCI est concernée, car la lecture des comptes de la société par le prêteur dépend beaucoup de leur présentation.
Étape 5 : comparer les trois voies sur ce qui compte pour votre famille
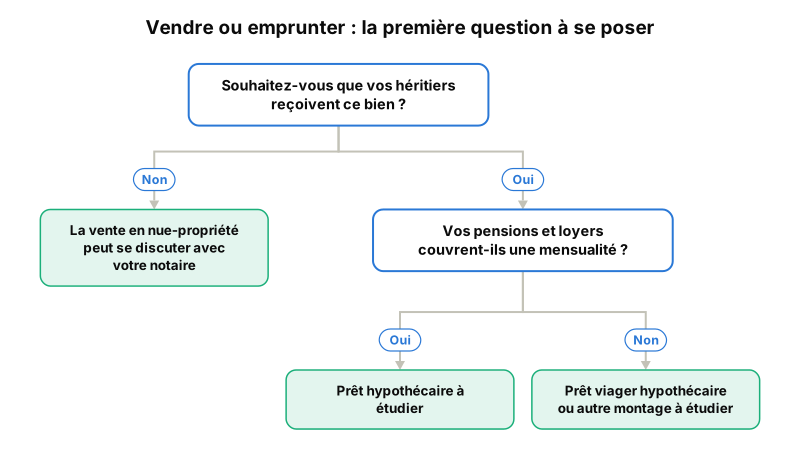
Une fois le besoin, les flux et la structure posés, la comparaison devient lisible. Le prêt hypothécaire, amortissable ou in fine, vous laisse propriétaire : vous remboursez avec vos revenus, et vos héritiers reçoivent le bien avec la dette restante éventuelle. Le prêt viager hypothécaire, encadré par le Code de la consommation, ne demande aucune mensualité : capital et intérêts sont remboursés au décès ou à la vente du bien, et la dette ne peut pas dépasser la valeur du bien à ce moment. Il porte sur un logement à usage d’habitation et l’offre reste restreinte en France. Je lui consacre un guide détaillé dans cette même série.
| Critère | Vente en nue-propriété | Prêt hypothécaire | Prêt viager hypothécaire |
|---|---|---|---|
| Ce que vous gardez | L’usufruit : usage ou loyers, jusqu’au terme | La pleine propriété | La pleine propriété |
| Ce que touchent les héritiers | Le reliquat du prix, pas le bien | Le bien, avec le capital restant dû | Le bien, après remboursement de la dette, ou le solde en cas de vente |
| Coût | Décote liée à l’âge, fiscalité de la plus-value | Intérêts et frais de garantie, remboursés au fil du temps | Intérêts capitalisés, qui augmentent avec la durée |
| Réversibilité | Aucune, la vente est définitive | Remboursement anticipé possible selon le contrat | Les héritiers peuvent rembourser pour garder le bien |
| Ce qui est exigé | Un acquéreur | Une capacité de remboursement démontrée | Un bien à usage d’habitation et une offre disponible |
Vérification : vous pouvez classer les trois options selon votre priorité, garder le bien ou maximiser le capital immédiat. Astuce : posez la question directement à vos enfants. Leur réponse tranche souvent plus vite qu’un tableau. Pour le détail du mécanisme d’emprunt, mon guide sur le prêt hypothécaire sans vendre reprend les points que le prêteur examine.
Les erreurs qui coûtent le plus cher
La plus fréquente consiste à vendre sous la pression d’un délai. Une échéance fiscale ou un projet d’enfant donne l’impression qu’il faut agir vite, et la vente en nue-propriété paraît plus simple qu’un crédit refusé une première fois. Or un refus bancaire tient souvent à la présentation du dossier, à une pension lue seule, à des loyers ignorés, à une SCI mal expliquée. Cette présentation se retravaille.
Deuxième erreur : croire que la valeur du bien suffit. Un parc de plusieurs millions sans démonstration de capacité de remboursement ne convainc pas un prêteur classique. Le patrimoine, les flux et la structure se présentent ensemble, ou le dossier reste incomplet.
Troisième erreur, plus discrète : décider sans la famille. Vous avez parfaitement le droit de disposer de vos biens. Mais une vente en nue-propriété annoncée après coup à des enfants qui comptaient garder la maison familiale laisse des traces. Un échange préalable, avec le notaire, évite les malentendus et éclaire souvent le choix.
Dernier piège : confondre les solutions. Le prêt viager hypothécaire, le relais de trésorerie adossé à un actif, la vente à réméré ou le nantissement d’une assurance-vie ont chacun leur logique. Aucun ne remplace mécaniquement un autre.
Que faire si la banque refuse
Le refus arrive. Il n’a rien de définitif.
Commencez par demander le motif, même oralement. « L’âge » cache souvent autre chose : une assurance emprunteur jugée trop chère, une durée trop longue, des loyers mal pris en compte. Selon la solution retenue, l’assurance emprunteur n’est d’ailleurs pas systématiquement exigée par le prêteur, ce qui change parfois toute la lecture du dossier. Ensuite, réexaminez la durée et la forme du prêt : un prêt in fine, remboursé en une fois par la vente programmée d’un bien ou par un placement, se lit différemment d’un prêt amortissable sur quinze ans.
Un hôtelier parisien de 70 ans, propriétaire des murs en nom propre, voulait financer la rénovation de son établissement. Les banques sollicitées n’avaient pas donné suite, son âge pesant dans leur analyse. Une solution adaptée à sa situation et à la détention des murs a été trouvée. Je cite ce cas sans en tirer de règle : chaque dossier se juge sur ses propres pièces.
Si la capacité de remboursement reste vraiment insuffisante, le prêt viager hypothécaire peut entrer dans la discussion. Et si la transmission du bien ne compte pas pour vous, la vente en nue-propriété redevient une option légitime, à étudier avec votre notaire.
Les interlocuteurs et les documents qui font avancer le dossier
Trois personnes structurent ce type de décision. Le notaire vérifie la détention, les donations antérieures, la fiscalité de la transmission, et rédige les actes, qu’il s’agisse d’une vente ou d’une garantie hypothécaire. L’expert-comptable présente les comptes de vos SCI et vos revenus fonciers sous une forme qu’un prêteur sait lire. Le courtier en financement patrimonial construit le dossier et choisit les établissements qui financent ce profil. Je travaille avec le notaire et l’expert-comptable de mes clients, parce qu’aucun des trois ne voit seul l’ensemble.
Côté documents, gardez à portée de main :
- les titres de propriété et, le cas échéant, les statuts des SCI ;
- les baux et les relevés d’encaissement des loyers sur au moins un an ;
- les avis d’imposition et les attestations de pension ;
- un descriptif chiffré du projet, devis de travaux ou projet de donation compris.
Sur la rémunération, la règle est claire : conformément à la réglementation, aucun frais ni honoraire n’est versé avant le déblocage des fonds, et ma rémunération est précisée à l’avance dans le mandat. BG Finances est immatriculée à l’ORIAS sous le numéro 22001718, en qualité de mandataire d’intermédiaire en opérations de banque et en services de paiement, et je suis mandataire du réseau Artémis Courtage.
Par où commencer cette semaine
La vente en nue-propriété convient à ceux qui veulent un capital immédiat, garder l’usage de leur bien et qui acceptent que ce bien ne revienne pas à leurs héritiers. Si vous tenez à transmettre à vos enfants, si vos loyers et votre pension dégagent un revenu disponible, ou si votre besoin est bien inférieur à la valeur d’un bien entier, l’emprunt adossé à votre patrimoine mérite d’être étudié avant toute cession. Le prêt viager hypothécaire occupe une place à part, pour ceux qui ne souhaitent pas de mensualités et acceptent que la dette grossisse avec le temps.
Aucune de ces réponses ne se décide sur un tableau. Elle dépend de vos biens, de leur détention, de vos flux et de ce que votre famille souhaite. Je ne peux vous dire ce qui est finançable qu’après avoir lu votre dossier sur pièces, et je ne promets ni montant, ni taux, ni délai avant cette lecture.
Concrètement, cette semaine : dressez la liste de vos biens avec leur mode de détention, calculez votre revenu disponible pension et loyers compris, et notez votre besoin en une phrase avec un montant et une date. Avec ces trois éléments, vous pouvez présenter votre projet pour obtenir une étude gratuite. Je vous indiquerai franchement si un financement sans vente est envisageable, avec quelle entité et quelle garantie, et dans quels cas la vente reste la voie la plus raisonnable.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.