Financement d’un EHPAD quand on est propriétaire : garder ses biens plutôt que les vendre
 Par Brahim Guerfi, mandataire du réseau Artémis Courtage
« Il faudra vendre la maison. » Cette phrase arrive dans beaucoup de familles dès qu’on évoque une entrée en maison de retraite ou en EHPAD, parfois avant même que la personne concernée ait donné son avis. Vendre sa maison pour payer l’EHPAD paraît logique : le bien existe, la facture mensuelle aussi, et la pension ne couvre pas tout. Un logement libéré peut pourtant être loué. Il continue alors de produire des revenus, au lieu de devenir un capital qui fond chaque mois.
Le maintien à domicile soulève la même question. Adapter une salle de bains, installer un monte-escalier, payer des heures d’aide : ces dépenses tombent au moment où l’on a le moins envie de bouleverser son patrimoine.
Je travaille dans le crédit et le financement depuis plus de 25 ans, comme courtier depuis 2007. Beaucoup de propriétaires retraités pensent qu’à leur âge, plus personne ne leur prêtera. L’âge pèse dans la grille de nombreuses banques. Une pension, des loyers et un parc peu ou pas endetté forment pourtant un dossier qui se défend, s’il est présenté dans le bon ordre aux prêteurs qui financent ce profil. Mon métier n’est pas le crédit immobilier bancaire classique : je structure des financements adossés à un patrimoine déjà détenu, quand la banque classique ne suit pas. J’ai déjà traité ce type de dossier, au moment d’une entrée en EHPAD.
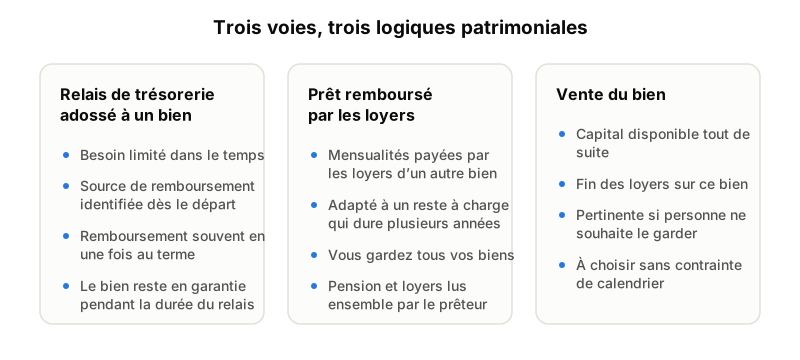
Trois voies existent : le relais de trésorerie adossé à un bien, le prêt hypothécaire remboursé par les loyers d’un autre bien, et la vente quand elle est choisie. Elles ne se valent pas et engagent différemment vos héritiers.
Je m’adresse d’abord à vous, propriétaire. Si vous accompagnez un parent, les mêmes étapes vous concernent, avec une limite : la décision lui appartient, prise sans pression ni urgence, avec son notaire et avec vous s’il le souhaite.
Avant de commencer : ce qu’il faut réunir
Comptez une à deux semaines pour rassembler les pièces, le temps de retrouver les derniers avis d’imposition et de demander au notaire les titres manquants.
- Les titres de propriété de chaque bien, et les statuts de la SCI familiale si une partie du parc est détenue en société
- Les tableaux d’amortissement des crédits en cours, même presque terminés
- Les derniers avis d’imposition, les relevés de pension et les baux en cours avec le montant des loyers
- Le devis de l’établissement visé ou des travaux d’adaptation du logement
- Les actes de donation déjà consentis, notamment en nue-propriété
Qui signe ? Vous, tant que vous êtes en mesure de décider. Vos enfants peuvent relire les documents et poser des questions, sans signer à votre place. Si une mesure de protection existe (curatelle, tutelle, mandat de protection future activé), le curateur, le tuteur ou le mandataire intervient, et certains actes portant sur le logement exigent l’autorisation du juge des contentieux de la protection.
Avant de passer à la suite, vérifiez que vous savez qui détient chaque bien et que votre notaire connaît le projet.
Étape 1 : chiffrer le besoin et sa durée
De combien avez-vous besoin, et pendant combien de temps ? Pour une entrée en EHPAD, le montant utile est le reste à charge. Le tarif d’un établissement se divise en trois parts : l’hébergement, payé par le résident ; la dépendance, en partie couverte par l’allocation personnalisée d’autonomie (APA) selon votre niveau de perte d’autonomie ; les soins, financés par l’Assurance maladie. Le reste à charge correspond donc à l’hébergement et au ticket modérateur dépendance, diminués de ce que couvrent déjà votre pension et vos loyers.
Pour connaître les tarifs réels, le comparateur public de pour-les-personnes-agees.gouv.fr affiche le prix d’hébergement de chaque EHPAD, département par département. Il remplace avantageusement les moyennes nationales, qui varient fortement d’une région à l’autre.
Pour le maintien à domicile, séparez deux dépenses. Les travaux sont ponctuels, et certains peuvent bénéficier d’aides publiques à l’adaptation du logement, sous conditions de ressources. L’aide humaine, elle, revient chaque mois. Un capital débloqué en une fois finance bien des travaux ; un complément mensuel sans durée connue demande une source de remboursement identifiée.
Prenons un exemple fictif. Une veuve de 82 ans, propriétaire de sa maison et de deux appartements loués, entre en EHPAD. Sa pension et ses loyers couvrent une large part du tarif, sans tout absorber. Une fois libérée, sa maison peut être louée. Son besoin ne porte donc pas sur dix ans d’hébergement : il s’agit de couvrir l’écart pendant quelques mois, le temps de remettre la maison en état et de trouver un locataire. Si cet écart se compte en quelques milliers d’euros, un financement adossé au patrimoine n’est pas la bonne réponse : je ne mets pas en place de relais de trésorerie en dessous de 50 000 €. L’épargne disponible ou l’aide ponctuelle d’un proche suffit alors le plus souvent.
Vous pouvez passer à l’étape suivante lorsque le montant, l’usage et la durée tiennent en une phrase.
Étapes 2 à 4 : patrimoine, revenus, détention
Ces trois étapes se mènent presque en parallèle. Elles reprennent ce qu’un prêteur examinera.
Étape 2 : faire l’inventaire des biens et des dettes
Listez chaque bien avec sa localisation, sa valeur approximative et la dette qui le grève encore. Un parc entièrement remboursé ne se lit pas comme un parc financé à moitié. Repérez aussi les biens délicats à mobiliser : un logement en indivision avec des frères et sœurs, ou dont vos enfants détiennent la nue-propriété, ne se donne pas en garantie sans leur accord. Demandez une estimation prudente plutôt qu’un chiffre flatteur, puisque le prêteur fera expertiser.
L’inventaire est complet quand chaque bien a une valeur, un propriétaire et un solde de dette.
Étape 3 : mettre à plat les revenus
La capacité de remboursement d’un retraité propriétaire repose sur sa pension, ses loyers, et parfois sur un loyer futur : celui du logement libéré. Un prêteur ne retient pas un loyer espéré tel quel. Un bail signé, une estimation locative sérieuse et des loyers réguliers sur les autres biens modifient en revanche sa lecture.
Dressez un tableau mensuel en séparant ce qui est acquis de ce qui est prévu.
Étape 4 : savoir qui détient et qui empruntera
Nom propre, SCI familiale, démembrement : la détention désigne l’entité qui porte la dette. Si les biens loués appartiennent à une SCI, c’est souvent elle qui emprunte, sur son patrimoine et ses loyers, puis qui vous rembourse vos avances en compte courant d’associé. Si vous détenez l’usufruit et vos enfants la nue-propriété, ils devront consentir à la garantie.
Cette étape est bouclée quand vous savez qui empruntera et qui devra donner son accord.
Étape 5 : choisir la solution avec la famille et le notaire
Avec le besoin, les biens, les revenus et la structure posés, les options deviennent lisibles. Comparer leur seul coût serait trompeur : chacune engage le patrimoine différemment, et la vraie question porte sur ce que vous voulez transmettre.
Le relais de trésorerie adossé à un bien achète du temps. Il couvre un besoin ponctuel d’au moins 50 000 €, par exemple le reste à charge de plusieurs années ou la remise en état de plusieurs biens, avec une source de remboursement connue dès le départ : la vente programmée d’un bien que vous acceptez de céder sans brader, une assurance-vie à échéance, un remboursement de compte courant attendu. Le capital se rembourse souvent in fine, en une fois au terme.
J’ai un dossier de ce type en cours, pour une entrée en résidence services. Un couple de 80 et 76 ans, propriétaire de plusieurs biens, voulait quitter une maison devenue trop grande sans attendre de trouver un acquéreur. Leur âge fermait la porte aux crédits classiques. Le relais de trésorerie adossé à leur résidence principale mobilise par avance une partie du prix de vente pour financer leur nouvel appartement. Il sera remboursé à la vente de la maison.
Le prêt hypothécaire amortissable suit une autre logique, adaptée à un reste à charge qui dure. Vous empruntez sur un bien du parc, et les loyers d’un autre bien paient les mensualités. Vous gardez les biens, et le prêteur lit ensemble votre pension, vos loyers et votre patrimoine.
On présente parfois le prêt viager hypothécaire comme un moyen de payer un EHPAD ou une résidence senior. C’est inexact, et les chiffres le montrent. Arrago, premier prêteur de ce marché, publie l’usage de son Prêt 60 en 2025 : 50,7 % des emprunteurs améliorent leur retraite, 47,9 % financent des travaux, 25,4 % remboursent des crédits et 22,5 % aident leurs proches. Un emprunteur peut avoir plusieurs projets, d’où un total supérieur à 100 %. L’entrée en établissement ne figure pas parmi ces usages. Pour un reste à charge qui dure, le relais de trésorerie et le prêt remboursé par les loyers conviennent mieux.
La vente reste légitime. Si personne ne souhaite garder la maison ou si son entretien pèse, vendre peut être la meilleure décision, à condition de la choisir au lieu de la subir à la première facture.
D’autres outils existent. Le nantissement d’une assurance-vie consiste à donner le contrat en garantie sans le racheter, selon les contrats et les établissements. Le crédit lombard s’adosse, lui, à un portefeuille de placements financiers. Quant à l’assurance emprunteur, elle n’est pas systématiquement exigée par le prêteur selon la solution retenue, la garantie hypothécaire ou le nantissement couvrant alors son risque. Vérifiez ce point tôt, car passé un certain âge, cette assurance devient difficile à obtenir.
La solution est mûre lorsque vous pouvez l’expliquer vous-même à vos enfants, et que votre notaire l’a relue.
Les erreurs qui coûtent cher
Les difficultés que je rencontre viennent rarement d’un patrimoine insuffisant. Elles naissent de décisions prises trop vite.
- Mettre la maison en vente dès l’annonce de l’entrée en EHPAD, alors que quelques mois de financement auraient permis de la louer ou de la vendre au bon prix
- Confier tout le dossier à un seul enfant : associez la fratrie dès le départ pour éviter les soupçons au moment du partage
- Avancer la valeur des biens comme seul argument, au lieu de montrer ensemble patrimoine, revenus et structure de détention
- Envoyer le même dossier incomplet à plusieurs banques, plutôt que de le construire puis de le présenter aux prêteurs qui financent ce profil
- Signer sous la pression d’un délai, alors qu’un établissement accepte souvent un échéancier quand vous lui expliquez la démarche en cours
Un mot pour vous, si vous accompagnez un parent. Une personne âgée qui sent que ses proches attendent une signature finit parfois par accepter ce qu’elle ne souhaite pas. Proposez-lui un rendez-vous chez le notaire sans date butoir, et laissez-la le rencontrer seule si elle le préfère.
Que faire si la banque refuse ?
Un refus de votre banque habituelle signifie que ce dossier, présenté ainsi, ne correspond pas à sa grille. Les banques de réseau raisonnent souvent avec des critères pensés pour des salariés : un emprunteur de 80 ans aux revenus mêlant pension et loyers sort du cadre. D’autres prêteurs financent précisément ces situations en lisant ensemble le patrimoine et la capacité de remboursement.
Reprenez les étapes dans l’ordre. Le besoin est-il chiffré, avec une durée ? Les loyers sont-ils documentés par des baux et des relevés ? L’entité qui emprunte est-elle la bonne, et les nus-propriétaires ont-ils donné leur accord ? La réponse se cache presque toujours dans l’une de ces questions.
Plusieurs interlocuteurs vous aideront sans rien vous vendre. Le notaire pilote tout ce qui touche à la détention, aux donations et à la succession. L’expert-comptable prépare les comptes de la SCI que le prêteur demandera. Les points d’information du département renseignent sur l’APA et sur l’aide sociale à l’hébergement, en précisant leurs conditions, dont la récupération possible de cette dernière sur la succession.
Votre prochaine démarche concrète
Cette semaine, réunissez les titres de propriété, les relevés de pension et les baux. Demandez à l’établissement ou à l’artisan un devis détaillé pour connaître le reste à charge réel. Prévenez votre notaire que vous étudiez un financement plutôt qu’une vente, et proposez à vos enfants d’assister au rendez-vous si vous le souhaitez.
Avec ces éléments, j’examine votre situation dans le cadre d’une étude gratuite : besoin, biens, revenus et structure de détention, en lien avec votre notaire et votre expert-comptable. Je vous dis franchement ce qui me paraît finançable et par quelle voie, ou pourquoi la vente reste la meilleure option. Je ne promets ni montant, ni taux, ni délai avant d’avoir lu le dossier sur pièces. Le Code monétaire et financier interdit par ailleurs à un intermédiaire en opérations de banque de percevoir une rémunération avant le versement des fonds, et la mienne est précisée à l’avance dans le mandat.
Cliquez sur « présenter mon projet » et décrivez en quelques lignes qui entre en établissement ou souhaite rester chez lui, quels biens composent le parc et quelle échéance approche. Je vous rappelle pour en parler, à votre rythme.
Ce guide a une vocation d'information générale et ne constitue ni une offre de crédit ni un conseil personnalisé. Chaque situation s'étudie au cas par cas, avec votre notaire et votre expert-comptable pour les aspects juridiques et fiscaux.